
央行今日宣布:OCR再次上涨25个基点!已有一家商业银行应声跟进?!
新西兰央行(RBNZ)今日将其官方现金利率(OCR)再次提高25个基点,使其达到5.5%
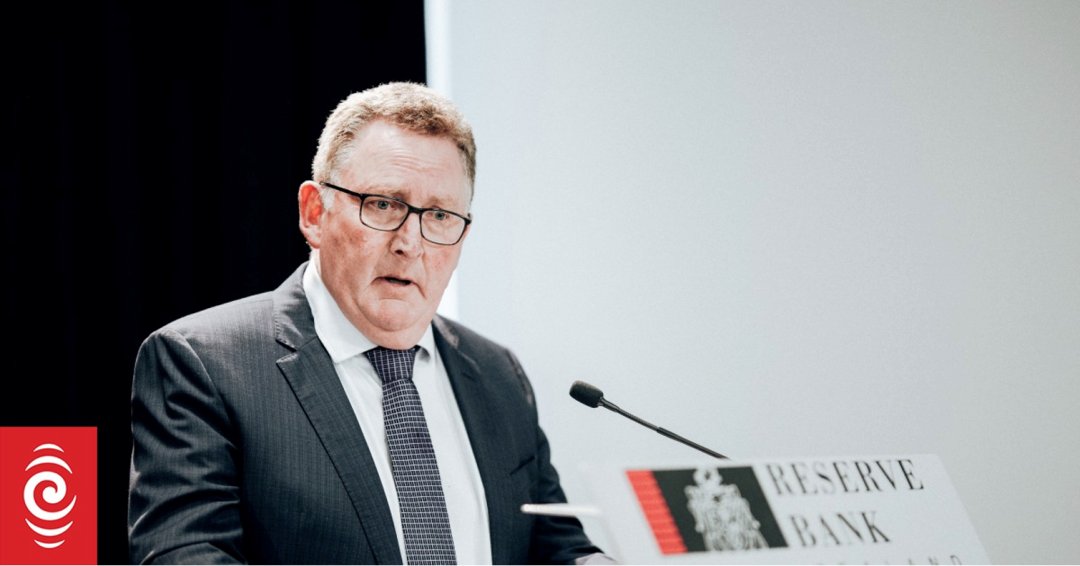
新西兰央行行长 Adrian Orr 今日宣布最新货币政策 (图片来源于网络)
新西兰央行(RBNZ)今日将其官方现金利率(OCR)再次提高25个基点,使其达到5.5%。央行重申,他们仍然认为5.5%是当前OCR的峰值水平,并预计将从2024年第三季度开始下跌。
{ad}
市场反应强烈
在央行做出货币政策声明后,利率市场的反应是巨大的,两年期互换利率(swap rate)从5.55%急剧下跌至5.19%,而十年期互换利率则从4.53%下跌至4.37%。在债券方面,两年期政府国债收益率从5.13%降至4.79%,10年期债券从4.45%降至4.30%。
以上市场反应都增加了固定利率的下行压力,换句话说,对抵押贷款持有者而言,则是个重大的利好消息。ASB银行是第一个做出回应的主要商业银行,他们将其活期抵押贷款利率从8.39%升至8.64%,ORBIT房贷利率则从8.49%升至8.74%。
OCR已经到达本轮上涨周期的顶峰了吗?
早在新西兰央行公布最新的货币政策之前,许多经济学家就强调,即便央行曾放话5.50%的OCR将是本轮上涨周期的最高点,但种种迹象表明,未来还可能继续上涨。自4月份央行将OCR从4.75%上涨至5.25%以来,净移民人数不断增加,同时上周政府公布了财政预算案,这都给接下来OCR的走势产生了更多的变数。此前,外界普遍预测5.5%是本周期的峰值,而现在众多经济学家预测现金利率或许将上升至6%。
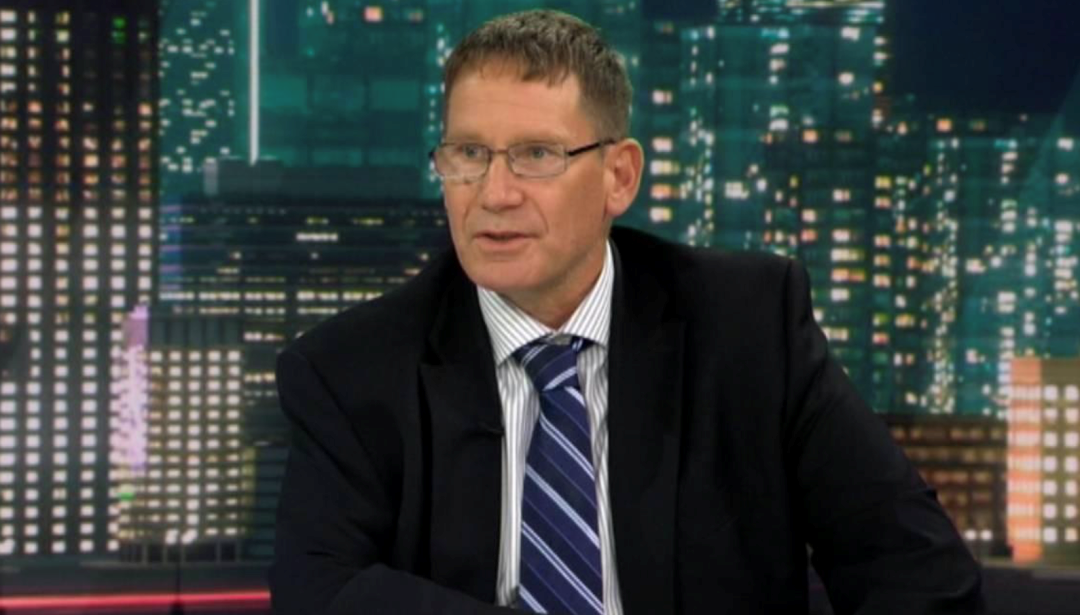
ASB首席经济学家 Nick Tuffley
在新西兰央行大力打压通货膨胀及当前经济并没有放缓迹象的背景之下,ASB银行曾做出来本周将再次加息50个基点的预测。
ASB首席经济学家Nick Tuffley表示,今天的央行货币政策声明更像是一把双刃剑。他估计财政预算案将给经济注入1.7%的活力,但央行仍需要与通货膨胀继续“战斗下去”;净移民人数的增加有助于缓解劳动力短缺,但也会给薪资带来下行压力,同时也会刺激人们对商品及服务的消费需求。通胀压力仍在持续,而货币政策有滞后性,这意味着央行在未来仍可能进一步加息。
无独有偶,在上周公布财政预算案之前,Westpac银行的首席经济学家Kelly Eckhold就已将OCR的峰值预测提高到了6%。这是在上周财政部基于净移民人数增加到66,000人次的基础上作出的。Eckhold表示,新西兰强大的劳动力市场正在继续吸引更多的人来到新西兰,他们预计到今年年底,新西兰入境的净移民人数将上升到每年10万人次。净移民人数的急剧增加,将使新西兰人口增长率从2022年底的0.5%上升到今年年底的2.4%。进入几十年来人口增长速度最快的时期,并预示着更多企业的劳动力需求将大幅提升。
与以上两家银行预测不同的是,BNZ及ANZ银行的经济学家都将他们对OCR的预测峰值锁定在5.75%,并且认为央行在6月宣布再次加息的可能性更大。
BNZ研究主管Stephen Toplis认为,新出炉的财政预算案将是“压垮骆驼的最后那根稻草”,这是因为财政预算案将在未来增大通膨压力。他预计央行将在今天和7月连续上调25个基点,使峰值达到5.75%的高位。虽然他对央行进一步加息持反对态度,但鉴于央行最近表现出对高通货膨胀率的恐惧,我们将很难在短期内看到央行停止加息的步伐。
出人意料的是,一直以来对控制通胀都表现出最为“鸽派”的Kiwibank也同样认为今天央行的加息行为是铁板钉钉的事。Kiwibank首席经济学家Jarrod Kerr此前曾表示,新西兰央行不一定需要将OCR提高到5%以上的水平,他认为新移民和财政预算案都将有效的控制住通货膨胀率。那么无论今天的OCR增加25个基点还是50个基点都不是本次央行的经济决策中最值得关注的问题。
来自抵押贷款市场上反对加息的声音
近日,新西兰著名抵押贷款公司金松鼠心上任的首席执行官(前新西兰合作银行首席执行官)David Cunningham给新西兰央行行长Adiran Orr写了一封公开信,他在信中表示,当前金融市场已没有加息的必要。
他认为,越来越多的新西兰家庭都感受到了抵押贷款加息所带来的痛苦,即使不提升OCR,他们的还贷压力也不会减轻。他解释道,即使OCR保持当前的水平,新西兰贷款人所需要支付的平均抵押贷款利率也将在明年上升到5.9%,这是由于大量的借款人将从较低的固定抵押贷款利率上升到了较高的水平。
央行曾表示,他们寄希望于将失业率推高至5%,以此来帮助控制高通货膨胀问题,而净移民的增加将带来数以万计的劳动力来填补企业急需的空缺职位,并帮助消除高工资成本的压力。另一方面,通过新移民增加消费支出给经济带来的需求增加也可能是忽略不计的。
Cunningham认为,新西兰央行不应该扼杀经济,也不应该为了更快降低通胀率而给已经不堪重负的新西兰借款人带来更大的生活压力,这无疑将给无数个家庭带来经济上更多的痛苦。