
OCR停止上涨势头,借款人焦虑却加剧?本周三将会有至关重要的大数据出炉
上周,新西兰央行官宣将官方现金利率(OCR)维持在5.5%的水平不变,这是近两年来OCR出现的首次暂停上涨
上周,新西兰央行官宣将官方现金利率(OCR)维持在5.5%的水平不变,这是近两年来OCR出现的首次暂停上涨。央行同时表示,利率将会在未来一段时间内保持在“可控的水平”,以确保通货膨胀率回到1~3%的目标。
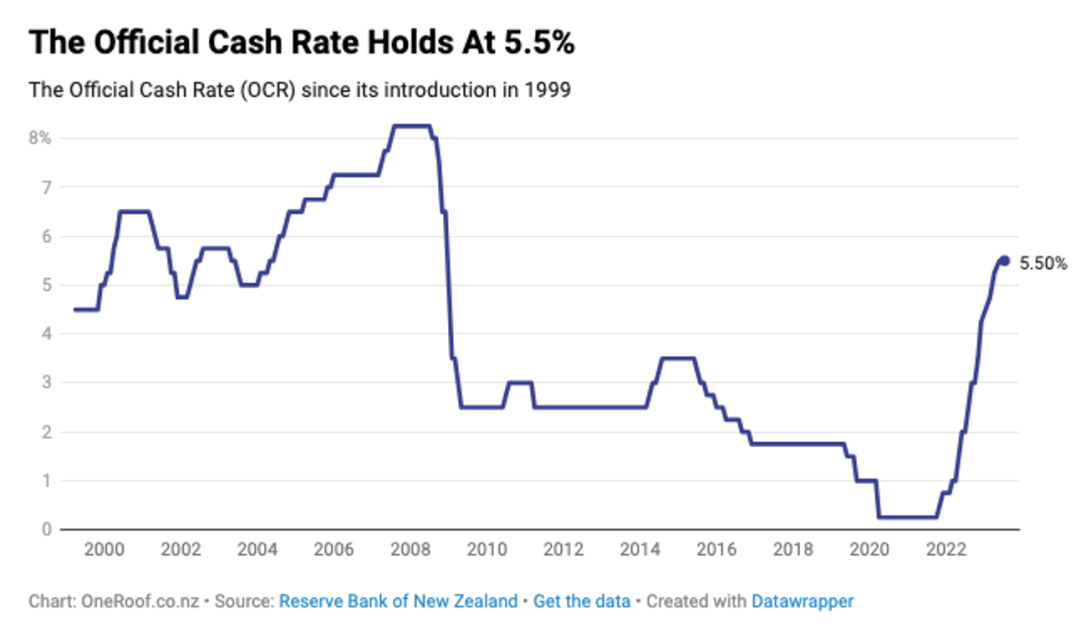
2000至2023年间新西兰OCR走势图
值得一提的是,本次最新的货币政策声明是在新西兰主要商业银行同时上调抵押贷款利率之后发布的,就在大多数购房者认为抵押贷款利率已经到达顶峰时,利率却出现了意想不到的上升。更有经济学家预测,利率可能会在更长的时间内保持较高水平,并不会像之前预测的那样,在明年2月开始下降。
ASB银行的6个月和1年期标准抵押贷款固定利率升至7.25%,18个月固定利率升至6.95%,2年期固定利率升至6.79%。其他一些银行固定周期抵押利率的上调包括:Westpac银行的两年固定标准利率上升至7.39%。Kiwibank的两年期固定利率升至6.59%,ANZ银行的六个月和一年期固定利率升至7.79%。
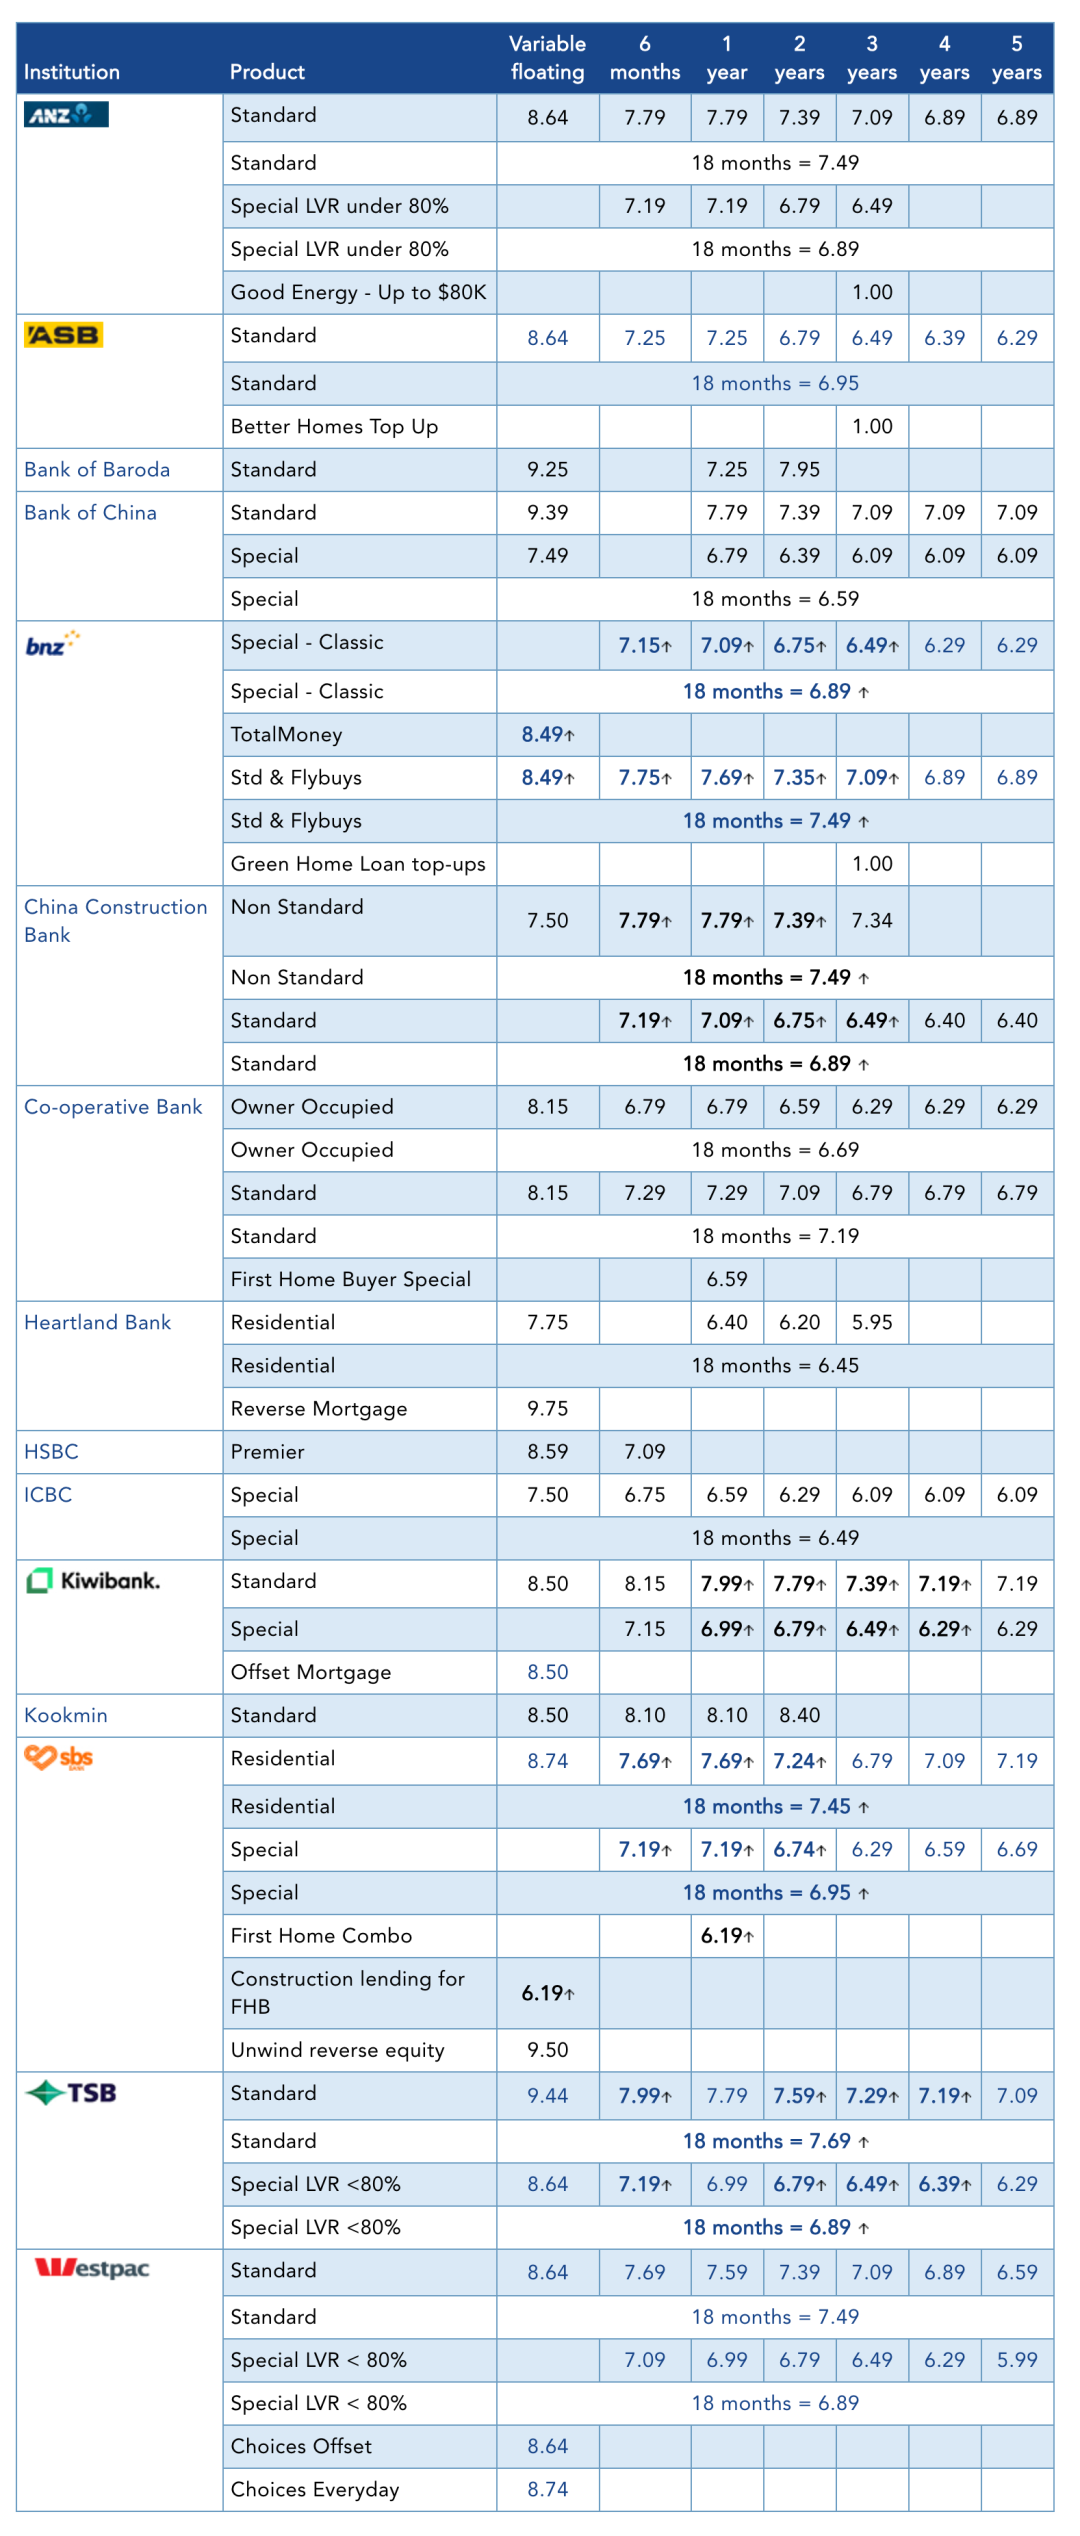
截至7月17日新西兰各主流银行抵押贷款利率一览表(来源interest.co.nz)
Easy Street的抵押贷款顾问Gareth Veale表示,利率的普遍上涨让一些他的客户感到担忧,由于绝大多数的借款人都把利率固定在一至两年内,一旦他们开始执行更高的利率,借款人将减少生活开支,并有助于抑制高通货膨胀问题。Veale认为,由于可支配收入的大幅缩水,许多利率较高的贷款人不得不改变他们的消费习惯,“勒紧裤腰带”生活了。
1
未来OCR走势将何去何从?
央行货币政策委员会表示,随着今年下半年越来越多的贷款人从较低的固定利率固定为更高的利率水平,未偿还贷款的平均抵押贷款利率已从2022年初的平均值3%上升至目前的5%。根据目前各商业银行的定价,平均抵押贷款利率预计将在2024年初达到6%左右的水平。
Kiwibank的首席经济学家Jarrod Kerr对此表示,经济学家们对“利率下跌时间表”的共识在近几周内发生了巨大变化,两年期的“掉期利率”已经从5%以下急剧上升至5.75%,这说明商业银行从海外获得借贷给新西兰借款人的资金成本增加了不少。Kerr认为,掉期利率的飙升预示着OCR即将再次上调,尽管他认为这不一定会发生。就在几周前,市场还认为OCR将在明年2月降息,但随着全球各国利率的上升,降息的预期已经不复存在。现在经济学家和市场普遍认为,央行将在2024年10月之前不会下调现金利率。
ANZ银行的经济学家表示,储备银行今年不得不考虑将OCR提高到5.5%以上的可能性,他们预测央行将在今年晚些时候将需要提高OCR。他们倾向于认为未来OCR仍然有走高一些的风险,但央行也有在年底前将息的可能。经济学家的总结是,央行仍然处于市场观望和等待的模式中。
{ad}
2
新西兰工党排除征收财富税和资本利得税的可能
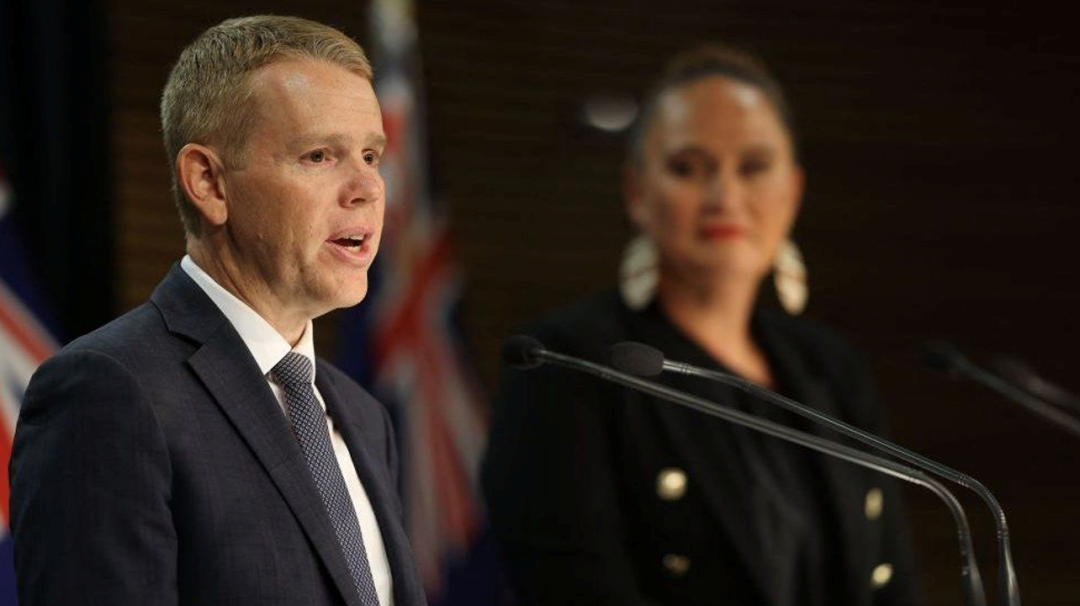
新西兰总理工党党魁 Chris Hipkins
工党党魁Chris Hipkins上周明确表示,他领导的政府不会征收财富税或资本利得税(CGT)。 他还透露,政府曾考虑将这些税收作为2023年预算案的一部分,但他已将这种可能性此排除。他在上周公布的一份声明中表示,由于许多家庭都在苦苦挣扎,现在“根本不是对我们的税收制度进行大规模改革的时候”,他确认,在他领导的政府下,大选后将不会征收财富税或资本利得税。他的政府将专注于民生问题,这与尝试征收财富税是不符的,这也是排除这种可能性的原因。他对CGT的立场是政府自2018年以来立场的延续。
3
本周三最新通胀数据即将出炉
本周三新西兰统计局将公布2023年第二季度的通胀数据,此次公布的消费者物价指数(CPI)数据对于未来的OCR走势至关重要。第一季度的通胀率从7.2%降至6.7%,第二季度的通胀率很可能会有进一步的下降,达到6%左右,那么CPI下降的速度足够让央行感到满意?还是会引发OCR的继续上涨吗?我们将拭目以待。
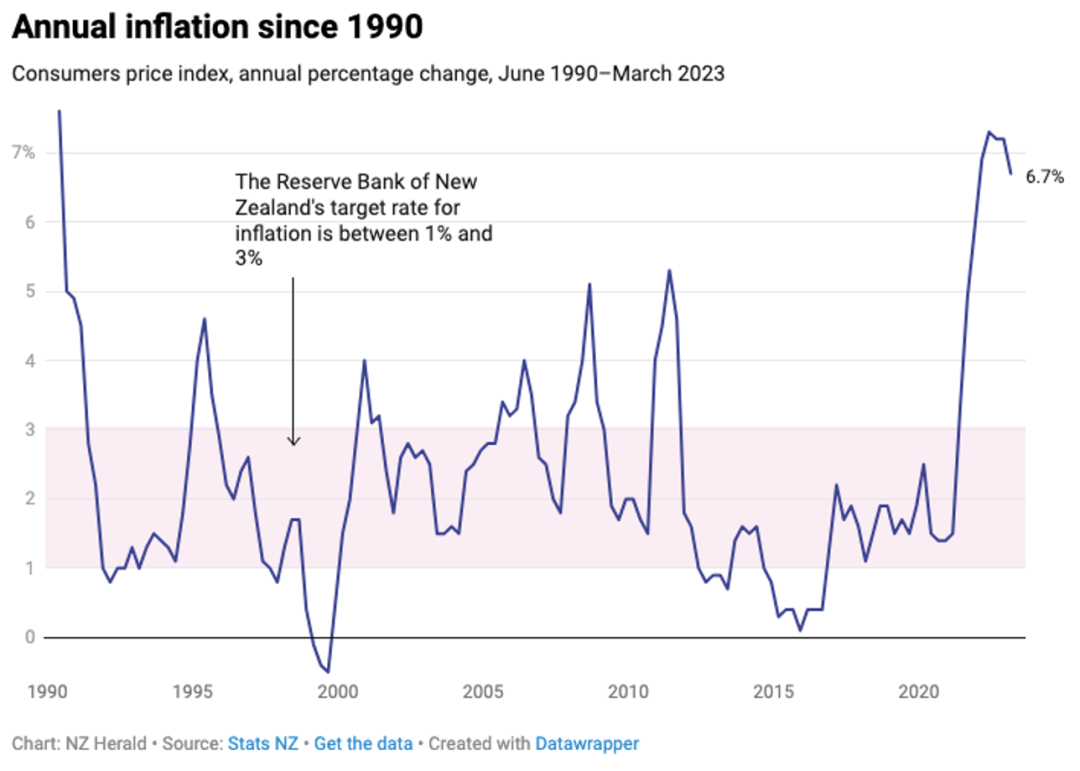
1990年至2023年3月新西兰消费者物价指数变化示意图
4
首次置业者购房热情依然强劲
由CoreLogic所公布的6月不同类别购房者的数据显示,当前首次置业者的市场份额已经达到了26%,创历史新高。这是众多政策利好消息出台的结果,比如,首次置业者可以使用KiwiSaver支付首付款,以及最近LVR政策的松绑,使得更多的抵押贷款申请获得了批准。CoreLogic首席经济学家Kelvin Davidson表示:"如果(周三即将公布的)通胀率数据比预期的高,那么人们很快就会担心OCR可能会继续上涨,超过当前5.5%峰值的可能"。