
又一主流银行上调利率!揭秘:涨息后如何支付每月额外的贷款利息?
就在今天,BNZ银行上调住房贷款利率——
就在今天,BNZ银行上调住房贷款利率——
6个月期房贷利率从7.25%升至7.39%,四年期/五年期从6.29%升至6.49%。
标准6个月期则从7.85%升至7.99%,标准四年期/五年期从6.89%升至7.09%。
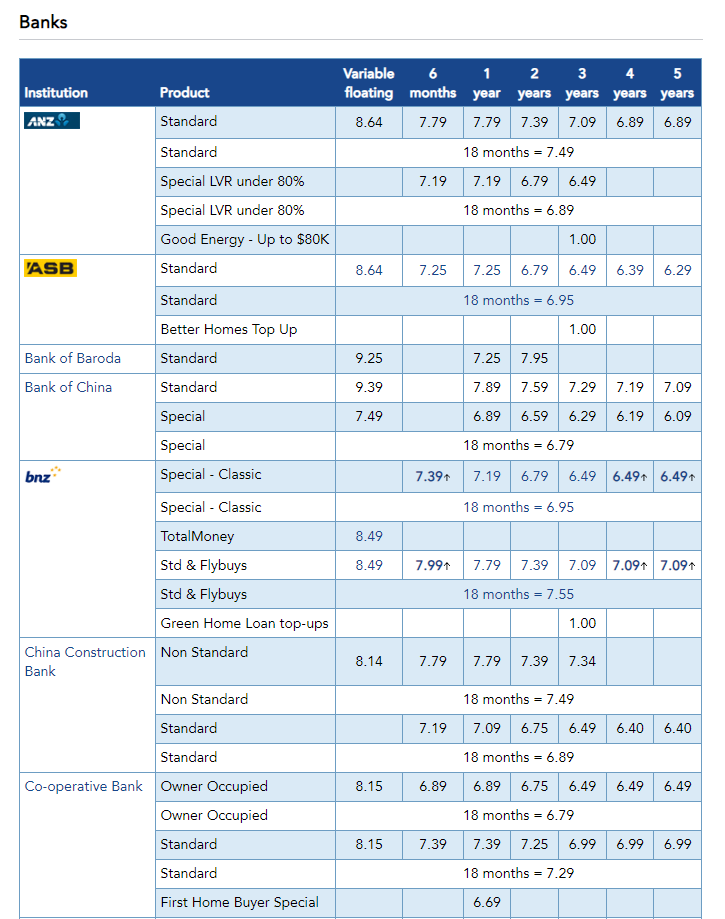
尽管不久前新西兰央行宣布现金利率维持5.5%的水平不变,但遗憾的是,各大商业银行的抵押贷款利率在过去的一个月内仍在飙升。越来越多的抵押贷款人在未来几个月中将面临重新锁定更高利率的风险,他们将不得不接受高于两年前几倍的还款压力。
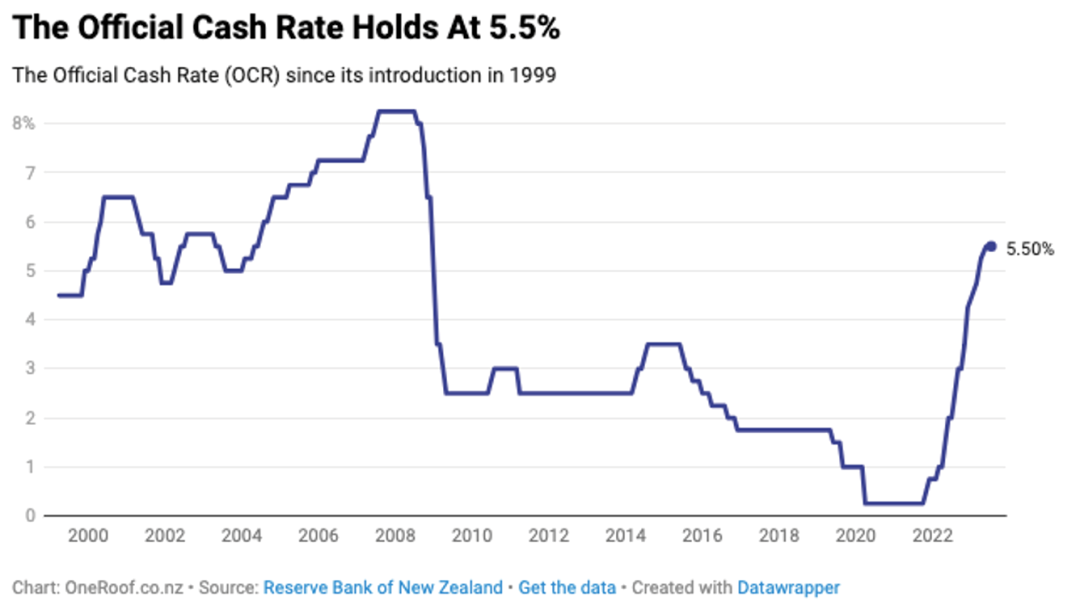
1999年至今的新西兰现金利率走势图 (来源:新西兰央行)
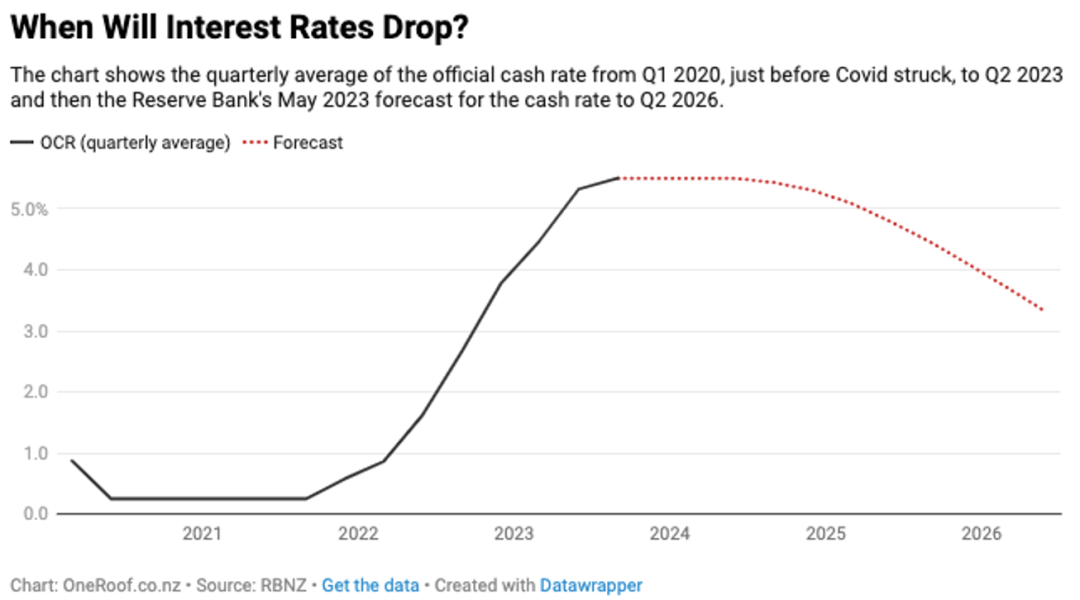
新西兰现金利率预测走势图 (来源:新西兰央行)
根据新西兰央行提供的最新数据显示,新住宅标准浮动抵押贷款利率的平均值为8.45%,一年期固定利率为7.35%,两年期为7.15%,三年期为6.7%。而在2021年7月,两年期固定房贷利率平均值仅为2.8%,2020年7月的三年期固定房贷利率平均值仅为2.86%。比起两年前,如今的利率已经发生了根本性的变化。
假如贷款人不得不接受7%的新抵押贷款利率,如何才能化解因此带来了的巨大还款压力呢?有不少抵押贷款顾问建议,可以通过一系列的手段来缓解压力,例如:重组贷款,将抵押贷款拆分为不同的固定期限,以及在某些情况下向某一家银行进行再融资。
来自The Lending Team的抵押贷款顾问Neville Modlin表示,一年期利率突破7%对抵押贷款人而言是个不小的冲击,许多人都可能为此寝食难安。举例来说,对于一个贷款期限为25年,总金额为50万纽币的抵押贷款人而言,利率从3%上升到7%后,每月的月供还款额从2300纽币迅速跃升至3500纽币,这相当于每月需要多支付1200纽币。他说,不少贷款人在首次办理按揭时直接与银行进行的申请,当银行在该笔贷款到期前60天给他们发信被告知新的还款金额时,他们感到了恐惧,大多数人不知道如何来负担起差距如此大的额外利息。
{ad}
Modlin表示,他目前大约70%的客户会接受银行新的利率,另外30%的客户则为了获得更好的利率,会考虑向不同的银行申请再融资。银行不会对现有客户表现积极,却会竭尽全力去争取新客户,可能会提供1%的现金返还和其他奖励机制来吸引到新客户的加入。
他建议,有固定工资和有限预算的普通客户最好选择2年或3年期的固定贷款利率,因为他坚信利率不会在短期内出现下跌。但遗憾的是,并不是每个人都愿意听取建议,他的一些客户坚持认为明年利率会下跌,因此决心将整个抵押贷款期限定为一年。
虽然重组抵押贷款组合也是一种比较有效的办法来缓解还款压力,但Modlin并没有建议他的客户将抵押贷款期限从25年延长到30年,这是因为虽然可以有效降低还款额,但长期来看,利息成本会增加得更高。他表示,不少客户在诸如Netflix,Spotify,迪士尼频道,外卖等方面的生活消费支出没有减少的情况下,很难证明延长还款期限的方式是最合理的。他直言,每周都能看到不少贷款人“夜不能寐”,却并不愿意改变自己的生活消费方式来积极应对问题。
新西兰央行行长Adiran Orr在5月表示,让利率下跌还有很长的路要走
Modlin强调,为了减少贷款人的负债,他的首要任务是关闭他们的After Pay账号和取消Gem Visa信用卡。拿Gem Visa来说,表面上它的手续费是0%,但查看消费记录时,却发现持卡人需要支付29%的手续费用。
来自The Mortgage Lab的全国抵押贷款经理Jarrod Kirkland也接到了一些客户的咨询电话,他们都非常肯定自己能够预测未来的抵押贷款利率。许多人希望暂时选择浮动抵押贷款,并认为利率即将下降。他表示,不少客户直觉认为市场回调的速度比专家建议的还要快,所以他们一心选择浮动利率。对于这样的客户,Kirkland尽量鼓励他们将利率固定在6个月或12个月。另一方面,他同时建议那些抗风险能力比较差的客户拆分掉自己的贷款,在未来两三年内固定几个不同的周期,以此来确保他们不会因为利率的突然上涨而无法承受巨大的还款压力。
Kirkland直言,很多人普遍误解,抵押贷款顾问总是可以获得公众无法获得的秘密利率。实则不然,任何人都可以向银行提出更好的利率要求,而抵押贷款顾问只是比普通客户更了解银行可以谈的利率底线而已。
来自Hastie Mortgages的抵押贷款顾问Campbell Hastie表示,大多数客户的抵押贷款通常分为两到三个固定利率期。在不同的固定利率下,固定期限的抵押贷款基本上是等额的,这样可以有效分散风险,被称之为对冲策略。他一直建议他的客户这样做来降低风险。Hastie进一步解释,他会建议把贷款分拆为三份,把其中一份作为浮动利率,比如5万纽币。如此一来,如果贷款人有额外的现金或绩效工资就有能力将这一小部分付清。
Hastie发现近来工作中出现的一个大问题是,客户在等待银行推出更好的优惠利率时却发现抵押贷款利率在继续上涨。他表示,人们在等待0.1%的优惠时,可能会付出更大的代价,因为等他们回过神来,利率已经再次上涨。他建议贷款持有者见好就收,抓住利率再次上升之前的机会。和其他顾问一样,Hastie也会劝告那些自认为可以预测明年贷款利率走势的客户不要太执着,因为即使那些拿着几十万纽币年薪的专业人士来预测利率走势也未必一定正确。他会鼓励这些客户将他们的部分抵押贷款固定在一个比他们最初要求的更长的利率周期上。另外,很多人喜欢人云亦云,道听途说一年后利率会降低,就会想当然的做出他们认为最“正确”的利率固定周期决定。