
首次置业者购房比例创纪录!首次购房者如何利用当前较低房价优势来购房?
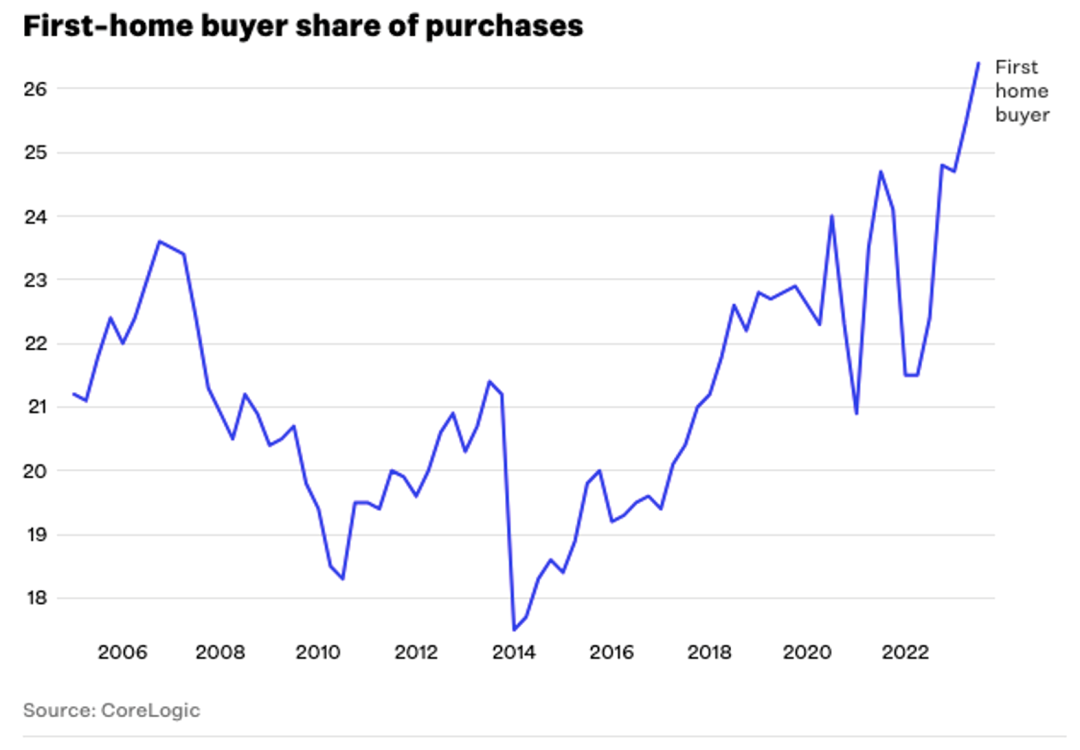
近日发布的权威数据显示,尽管利率处于十多年来从未见过的峰值,但首次置业者的购房比例达到了创纪录的26.4%
首次置业者的黄金时期
新西兰房地产协会(REINZ)公布的数据显示,7月份全国售出的房产中,价格最低那25%市场份额的交易均价下跌了3000纽币,降至58.7万纽币。虽然变化不大,但对于首次置业者来说是非常积极的,这有利于他们在长期的寻房之路上获得信心。
近日发布的权威数据显示,尽管利率处于十多年来从未见过的峰值,但首次置业者的购房比例达到了创纪录的26.4%。
来自CoreLogic的首席房地产经济学家Kelvin Davidson表示,出现这种状况的原因可能是因为其他购房群体的购房意愿降低导致竞争的减少,当前房价相比较两年前高峰期来说相对较低,以及各种有助于首次置业者购房的补助金和贷款措施实施等综合作用的结果。与此同时,商业银行向贷款比例低于20%的借款人提供更大LVR比例的贷款也起到了一定的推动作用。
2006至今首次置业者购房份额曲线变化图 (来源:CoreLogic)
抵押贷款经纪人Susan Templeton认为,首次置业者之所以对房市充满信心,原因是他们已经目睹了房价在过去几年中的上涨和下跌。同时,更多净移民人数的增加将有效的对土地开发,劳动力和建筑材料市场带来更多的活力,并将最终导致房价的再次上涨。此刻,他们感受到了入市的紧迫性。
来自ANZ银行的高级经济学家Miles Workman表示,对于首次置业者而言,最大的问题是他们是否有足够的首付款和申请贷款所需的收入。
他指出,2020/21年期间房价的飙升意味着一些潜在首次置业者很难拿出20%的首付款,因为,即使他们的收入在此期间持续增长,他们也很难买到房子。随着2021年底开始这波房价下跌潮的到来,首付款和LVR的限制都得到有效的缓解。房市也从高房价,低利率时代逐渐转变到了高利率,房价下跌的时代。虽然首次置业者在不同时期受到了不同的市场影响,但整体市场分额一直稳中有升。
首次置业者如何趁当前低房价优势来购房
01
申请贷款
目前从银行获得贷款并非易事,在考虑贷款前,银行通常会要求借款人支付20%的首付款,新建房需支付10%的首付款。这意味着,以新西兰全国范围8月893,639纽币的平均房价来计算,现房首付款为178,727纽币,新建房首付款为89,363纽币。假如置业者没有足够的首付款,也依然可以通过其他方式来获得。
02
共有产权计划
新西兰房屋署Kāinga Ora推出的 "首套房合伙人计划"(First Home Partner Scheme)非常适合无法支付足够首付款的首次置业者。这是一项共有产权计划,Kāinga Ora最多出资20万纽币或购房款的25%,与首次置业者共同拥有所购房屋的产权。
03
首套房购房补助金
假如首次置业者已向KiwiSaver缴纳了至少三年的费用,那么他们就可以通过Kāinga Ora的首次购房补助金计划(最高可达 10,000 纽币)来积累首付款。至于能获得多少的补助金,则取决于申请人的收入和希望购买的房屋类型。
04
贷款担保
购买首套住房的另一种方式是可以让 Kāinga Ora 为首次置业者银行的住房贷款提供担保。贷款人仍然需要支付 5% 的首付款,但 Kāinga Ora 无需投入现金,因此它并不拥有房屋的一部分。Kāinga Ora仅会收取小额抵押保险费。该方案允许银行向置业者提供其无法批准的低LVR比例抵押贷款。
{ad}
05
非银行贷款机构
非银行抵押贷款机构有很多,它们通常有一些套餐,方便让贷款人借到所需的房贷,而不必像大银行那样需要高额的首付款要求。虽然利率可能会高一些,但好处是借款人可以更快地买到属于自己的第一套房子。
最后,逸居给大家的建议是,寻找到专业的抵押贷款顾问进行咨询,根据自己的财务情况选择最适合自己的贷款组合方案,并且货比三家,争取到最好的交易。