
注意!近期爆出两条业内消息,将直接影响到未来新西兰房市走势!
近日,ANZ银行表示,新西兰房价正在“快速回升”。此前,该行曾预测2023年下半年房价将上涨3%
消息一:房价上涨速度超出预期
近日,ANZ银行表示,新西兰房价正在“快速回升”。此前,该行曾预测2023年下半年房价将上涨3%,但由于房价上涨速度超出预期,他们最新的预测是今年内新西兰整体房价将上涨4%,并将持续上涨至明年秋季。
ANZ银行的经济学家声称,房市的下跌趋势已明显转向,过去几个月里房价一直停留在“上行”区间,他们预计到今年年底,全国房价中位数将从现在的78万纽币跃升至81.2万纽币。虽然该指标显示房市远为达到“火爆”的状态,但不可否认,房市热度正在持续升温之中。
来自REINZ所公布的8月份房地产数据显示,在过去的三个月里,房价指数月环比上涨了0.7%,年涨幅为8%。在过去的一年里,有近10万净移民进入新西兰,而住房需求与供应关系却并不匹配。尽管如此,考虑到失业率的上升和抵押贷款利率的居高不下,房价涨幅有望在2024年下半年趋于平稳。现在ANZ银行的展望是,2023年房价将上涨5%,到2025年,房价的上涨率将放缓至3%左右。一旦房价的上行压力导致CPI通胀压力的增大,不排除新西兰央行会以继续加息的方式来阻止房价的进一步上涨。
他们同时指出,贷款人仍可以在较长固定周期内锁定相对较低的按揭利率,但期望在短期内降低利率的贷款人可能要失望了。这意味着,贷款人应该考虑将固定利率定得更长而不是更短。当前长期固定利率相对较低,一旦锁定就能带来立竿见影的效果,而短期固定利率只有在抵押贷款利率开始下调时才会得到实惠,比如一年期固定利率需要在一年内从目前的7.29%降至6.61%,然后在两年内降至6.3%,如此一来,当前选择一年期固定利率才会比选择两年期6.95%或三年期6.73%来得更加划算。
截至2023年9月28日新西兰各大主流商业银行抵押贷款利率一览表(来源:interest.co.nz)
消息二:50%的可能,新西兰央行会再次加息
与此同时,近期也有不少经济学家表示,他们预计新西兰央行还有继续上调一次OCR的可能。虽然这一行动存在一定风险,但新西兰国内通胀率降低的速度并没有达到央行的预期。
Westpac银行首席经济学家Kelly Eckhold表示,虽然在10月4日央行的下一次货币政策说明会上,OCR大概率不可能有所变动,但越来越多的人担心,在未来6个月里,OCR将至少再上升25个基点,达到5.75%的新高。这是因为,最新的经济数据显示,今年第二季度的经济表现好于预期,这使得新西兰暂时摆脱了经济衰退,但与此同时也给新西兰央行带来了OCR的上涨压力。
{ad}
Eckhold表示,11月份的加息可能性为50%,现实的情况是,如果新西兰央行再次提升利率,那么批发利率将会继续上涨从而导致各商业银行贷款利率的上涨。当然,上涨与否,还要看将在10月中旬公布的消费者价格指数报告以及未来六周公布的其他重要经济数据。
来自CoreLogic的首席经济学家Kelvin Davidson也赞同这种观点,他表示,相比较新西兰大选结果,下一次公布的CPI和劳动力市场统计数据更能影响到通胀率和OCR的走向。
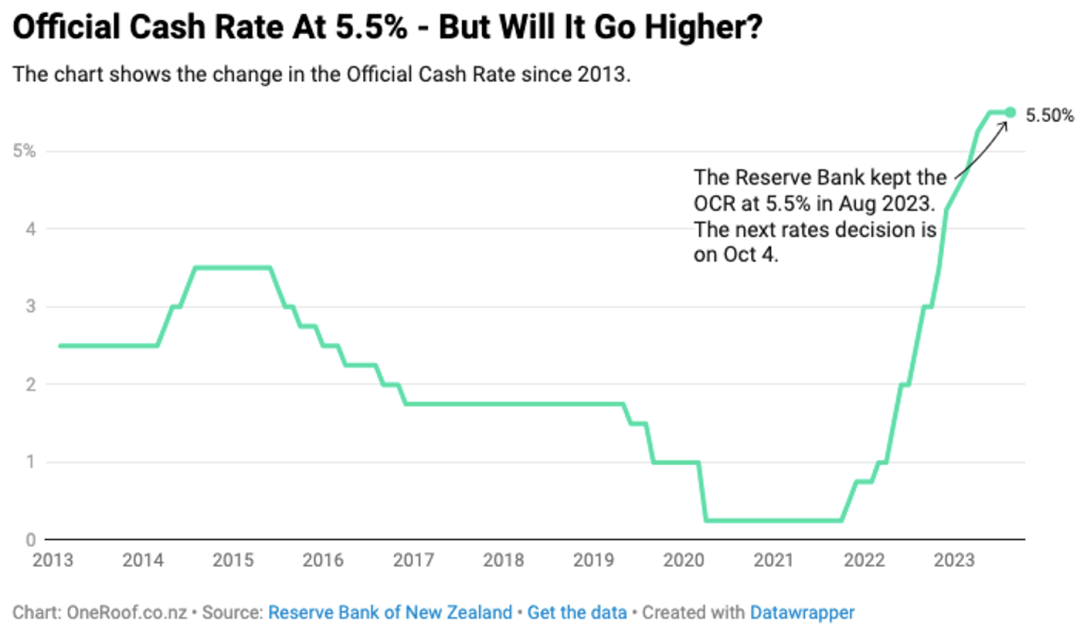
虽然大多数主流银行都表示央行有可能将再次上调官方现金利率的可能性,但市场上也不仅仅只有一种声音,来自Kiwi Bank的首席经济学家Jarrod Kerr认为,下一次利率发生变化的时间不是在11月而是在明年的5月,并且坚定表示OCR下一步走势的基调不是上涨而是下调25个基点。他预测到,明年OCR将会发生数次的降息行为,首次降息将出现在2024年5月。他和他的团队相信OCR将在11月按兵不动,但离首次降息还需要等待一段时间。他给出的理由是,降息的条件已经满足,通胀率正在下行的轨道上朝着央行的目标区间前进。