
昨日OCR官宣不变!对所有贷款人意味着什么?专家分析当前市场形势
OCR需要在这一较高水平上保持一段较长的时间,其目的是为了确保通货膨胀率得到有效的控制,并将通胀率从目前的6%回落到2~3%的目标区间内。
正如外界普遍预期的那样,昨日下午,新西兰央行官宣现金利率(OCR)维持在5.5%的水平不变。其实,自OCR在今年5月24日上涨以来,新西兰央行就一再表示,OCR需要在这一较高水平上保持一段较长的时间,其目的是为了确保通货膨胀率得到有效的控制,并将通胀率从目前的6%回落到2~3%的目标区间内。
 (新西兰央行行长Adrian Orr)
专家分析当前市场形势
自5月底以来,各大商业银行用于一年期固定抵押贷款利率的成本增加了0.25%,两年期固定抵押贷款利率的成本增加了0.6%,三年期增加了0.8%,五年期增加了0.9%。因此,尽管官方货币政策没有实质性的改变,但银行还是陆续提高了固定贷款利率水平。
{ad}
新西兰著名独立经济学家Tony Alexander认为,这些借贷成本的上升原因归咎于美国联邦储备委员会提升利率的决定,由于当前美国的经济增长速度和劳动力市场表现都高于预期,这就导致了美联储对通货膨胀的额外担忧和美国货币政策进一步收紧的可能。
来自CoreLogic的首席经济学家Kelvin Davidson表示,他对昨日央行的决定并不意外,因为自8月中旬的上次货币政策声明发布以来,新西兰总体经济状况(通货膨胀及劳动力市场表现)并没有发生实质性的变化。实际上,从上周ANZ银行的商业和消费者信心指数调查结果来看,通货膨胀的进一步放缓迹象令人感到欣慰。通胀风险仍然相对平衡(例如,汽油价格会推高通胀,而之前OCR的上涨对普通家庭财务压力的滞后效应有助于降低通胀)。
未来OCR走势如何?
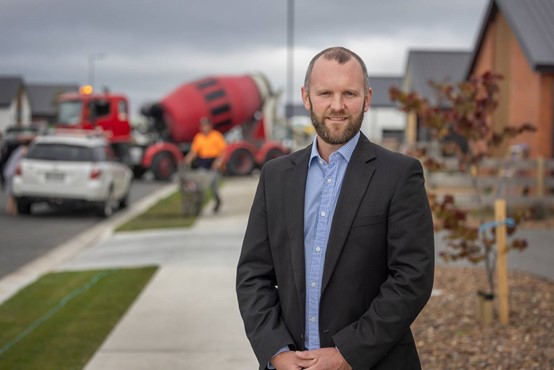
(CoreLogic的首席经济学家 Kelvin Davidson)
Davidson表示,11月29日举行的下次货币政策声明会议上,央行保持OCR不变的可能性仍然存在。近期乳制品价格的下降预期,以及先前货币政策紧缩的滞后效应仍未完全显现,这些都可能是其维持不变的理由。因此他认为“静观其变”仍然是当下的主旋律。特别是大家应该关注一下在下一次央行发布货币声明之前的两个重要性数据的发布:10月17日第三季度通货膨胀数据以及11月1日的官方劳动力市场数据。他预计,即使这些数据能够给新西兰央行带来一定程度的安慰,但央行仍有上涨OCR的可能,这是因为从11月到下一次的官方货币政策声明发布期有三个月的时间,央行可能会更早的采取行动,来“抢占主导市场的先机”。
不过,Davidson还表示,大家也不用过于担忧,即便OCR在今年年底前再次上升,抵押贷款利率的大幅上涨已经出现,而由于失业率较低,这些上升的影响都已被消化掉。与此同时,房产销售量正在回升,房价在触底后也有回升的势头。他认为,至少在未来一年左右的时间里,OCR和抵押贷款利率不会出现大幅的下降,这或许意味着,此次房地产市场的回暖可能会相当有限,尤其是在房价可负担性不足和抵押贷款新的债务收入比上限将于2024年出台的情况之下。
对未来房市的展望
很显然,贷款人对OCR的预期并不满意,尽管新西兰央行多次表态,通过提高抵押贷款利率来加强对经济的约束是一件非常“正确”的事情。那么问题来了,随着抵押贷款在过去四个月里攀升了0.25%~0.75%,未来的房市是否会再次陷入困境呢?
 (新西兰著名独立经济学家 Tony Alexander)
Tony Alexander给出的答案是否定的。相反,他认为房市回暖的速度正在变得更加强劲,虽然利率对房地产市场的影响很大,但并不是唯一的衡量标准,人们考虑是否购买或出售房产取决于价格和交易的时机以及其他因素。
其中一个重要因素就是净移民人数的激增,目前已累计达到了创纪录的96,000人。这股移民潮将最终抑制工资增长,有助于遏制通货膨胀。但目前的主要影响是,企业越来越容易找到员工,房租和住房供应压力也越来越大。首次置业者和投资者都在通过加快购买房产来应对不受限制的人口激增。新房供应量的增长正在下降,潜在购房者正在考虑购买已建成的房产,更准确的说,尽管他们的融资成本上升,他们还是会决定不再推迟购房计划。
另一个重要因素就是大选。假如新西兰国家党能够顺利当选将使投资者重返市场,同时也会阻碍许多屋主出售房产,海外买家可能会重新出现在高端市场,并对接近200万纽币的房市产生影响。
Alexander同时指出,还有其他一些因素也可能对房市产生影响,例如银行略微放宽贷款标准,政府的购房援助计划,以及房价的继续下跌。他预测到,从6月开始的房价上升周期将在2024年至2026年期间会继续呈现缓慢增长的势头。