
新总理宣誓就职!新政府成立,对房地产市场意味着什么?本周最值得投资人关注的几件事
新政府,新规则
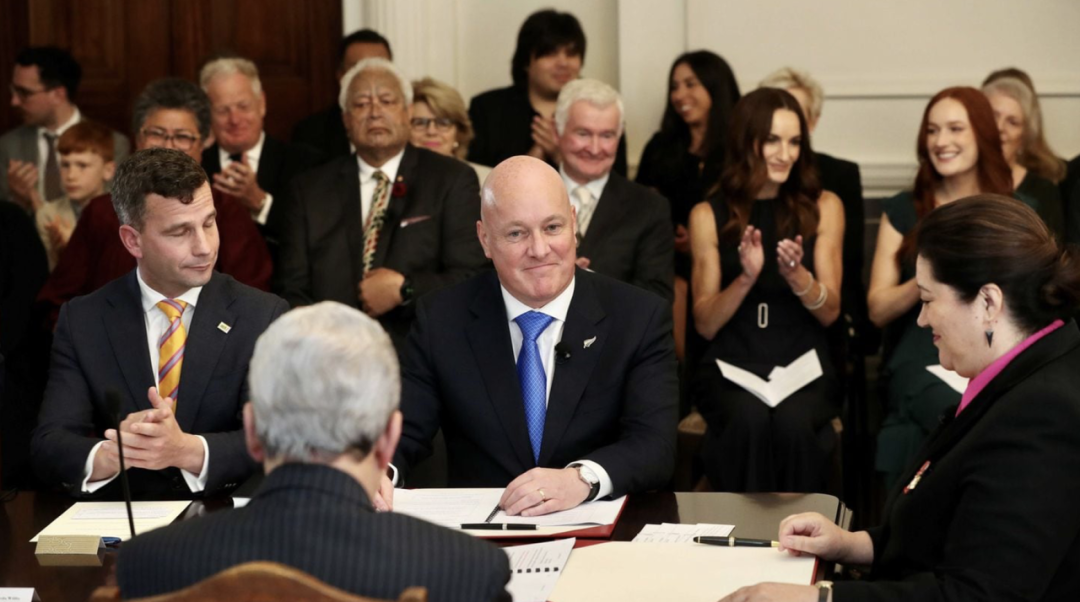

千呼万唤始出来,上周我们终于等来了三党新联合政府的成立之日,而就在今早,Christopher Luxon宣誓就职,正式成为新西兰的总理。
那么新政府的上台对于房地产市场意味着什么呢?
政府首先将对资源管理法案(RMA)改革和三水改革下手,这两者可能会很快被废除,但减税等其他政策领域将需要更长的时间。而在其他的房产政策方面,也将出现较大的改变:
 |
|
||
 |
|
||
 |
|
||
 |
|
总体而言,我们可以想象这些政策可能会对房地产市场产生一些积极的影响,但当我们正在评估其影响程度时,着实影响力有限。
 新西兰央行银行行长Adrian Orr

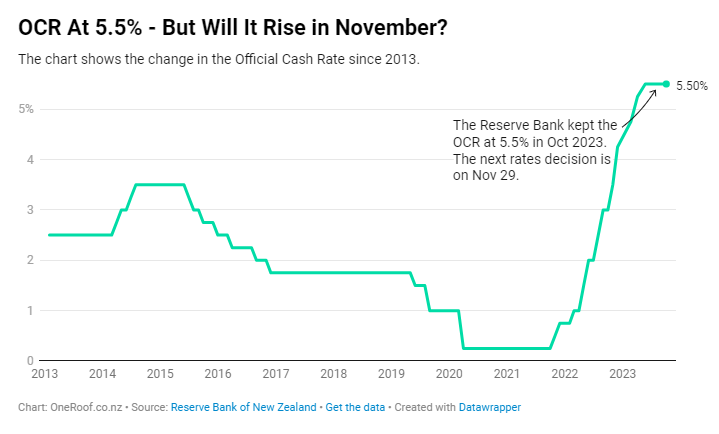
本周三,新西兰央行将宣布今年最后一次官方现金利率(OCR)的决定,外界认为OCR大概率会维持在5.5%的水平不变。因此本周三的焦点将不再是决策本身,而是央行的态度,以及央行对GDP、就业、通胀、OCR本身以及房价预测的变化。
值得一提的是,高通胀问题仍未完全解决,即使本轮周期内不会再次出现上调OCR的动作,但新西兰央行仍希望避免让人感觉到他们开始考虑降息的可能。这是因为当市场对新西兰央行更早下调OCR的预期提升时,商业银行的抵押贷款利率就可能会出现下跌,从而可能引发房产市场再度火爆从而加大通胀压力。
简而言之,外界普遍的预测是,本周三央行会维持OCR不变,但仍然会发表一些强硬言论,比如,对抗高通胀的战斗远没有结束。

上周,新西兰央行公布了最新的放贷量相关数据,10月份有58亿纽币的贷款活动,包括购房贷款,银行转贷和补充贷款。这与去年同期的数据相比高出了约2亿纽币,是连续第三个月上升。然而,由于目前的放贷量整体基数较低,贷款量的提升并不会一蹴而就。部分原因可能是因为低首付购房活动增长乏力。事实上,首付低于35%的房产投资者根本申请不到贷款,首付低于20%的自住型买家也只有不到7%的市场份额,远低于15%的央行规定上限。

本周二,新西兰统计局将公布10月份的新西兰经济活动指数(国内生产总值的及时指标)和整个经济环境下的就业数据。这两项指标近期一直表现稳健,虽然经济形势并没有出现高速的发展,但至少新西兰经济活动指数和实际就业人数证明了经济并没有出现倒退。最近强劲的劳动力市场也有助于借款人适应较高的抵押贷款利率,这点对房产市场的发展尤为重要。
本周四,新西兰统计局将公布10月份的新建住宅建筑许可数据,这些数据很有可能继续呈下降趋势。不过,由于建商仍在忙于之前批准的住宅项目,因此他们目前的工作量还算不错,而且人们也感觉到新批准项目的降幅可能即将触底。在这一点上,或许传闻多于事实,但仍需密切关注。
在本周四和周五,ANZ银行将公布 11 月份的商业和消费者信心指数。大家的焦点可能集中在商业成本/价格/通胀因素上,令人鼓舞的是,这些关键性经济指标最近一直呈缓慢的良好回升趋势。显然,这也是新西兰央行最愿意看到的。