
OCR官宣不变!贷款人的两难选择:如果你有10万纽币,是还清房贷?还是升级购买更优质的房产?
你会怎么选择呢?
 今日下午两点,新西兰央行公布了今年最后一次的利率决策,将现金利率OCR维持在5.5%的水平不变。央行在其货币政策声明中指出,虽然较高的利率限制了民众的生活支出,通胀率也在下行的行情之中,但他们认为当前通货膨胀水平仍过高,仍然需要对持续的通胀压力保持警惕。“OCR仍需要保持其可控性,以便民众的需求增长继续受到抑制,这样通胀率才有回到1~3%目标区间的可能。”
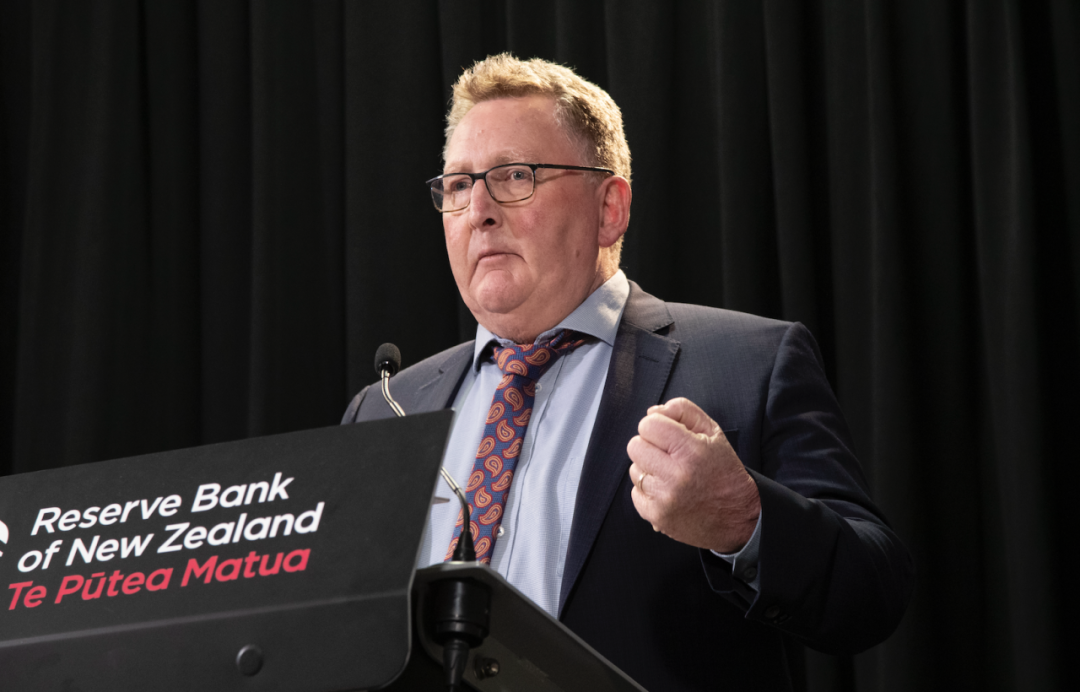 新西兰央行行长 Adrian Orr宣布维持OCR当前水平不变
声明称,普通民众薪资的增长速度已经放缓,对劳动力的需求也在走软,当前的招聘广告刊登数量已回落到新冠疫情前的水平。虽然人口增长缓解了劳动力市场供应的不足,但对总体需求的影响正在显现,并增加了通胀继续高于目标值的风险。货币政策委员会坚信,目前的外汇兑换率水平限制了需求,然而,鉴于核心通胀水平的上升,持续的需求过剩和通胀压力仍然会令人担忧。“如果通胀压力比预期的要大,那么货币供应量上限可能需要进一步的提升。”
货币政策委员们一致认为,利率需要在一段时间内持续保持在限制性水平,以便通胀率回归目标区间内,并最大限度的支持可持续性就业。
 近年来,由于抵押贷款利率的不断攀升已经给借款人的生活带来了不小的压力,特别是通胀率仍然处在较高的水平,利率也不太可能在短期内下跌。那么,当借款人手头上有一笔10万纽币的储蓄时,他们是应该选择减少或还清房贷债务呢?还是应该考虑在房价再次“腾飞”之前买一套更优质的房产呢?
要弄清这个问题的答案,我们需要先搞清楚另一个问题,那就是在利率高企形势之下,一次性提前还清住房贷款是否是一种最佳的财务策略呢?
一般来说,通过一次性还款,房贷持有者可以大大的降低需要支付的贷款利息。但是,这种一次性还款方式更适合作为购买投资性房产的杠杆来使用,从长远的投资回报率来看,或许这笔“闲钱”用来购买更好的房产会产生更佳的投资回报效果。
 借款人应该用一笔积蓄来一次性偿还贷款还是应该来购买更优质的房产呢?
对此问题,不少抵押贷款顾问和房产市场专家也给出了不同意见:
抵押贷款经纪人Campbell Hastie对他的一些客户在新冠疫情后攒了不少积蓄而感到非常惊讶。他注意到很多人都有一些闲置的现金。他们现在把这笔钱投入到抵押贷款中,以抵消他们所面临的利率上调问题。Hastie表示,最有趣的地方是这笔金额不菲,他们往往会攒到5万至10万纽币。他非常理解这种做法,因为借款人无法对不断上涨的利率“坐视不管”,他们需要开始攒钱,以备不时之需。虽然“风暴”还没真正到来,但利率已经上调,所以这些借款人打算趁机减轻还款压力。这就是为何我们看到了很多抵押贷款被重组。
来自EasyStreet Mortgages的抵押贷款经纪人Gareth Veale也看到了同样的情况出现。Veale 发现越来越多的父母愿意用现金来对冲帮助子女的还贷。例如,有一位父亲找到他,向他咨询什么是偿还女儿贷款的最佳方式。最后,父亲决定借钱给女儿,而女儿则将以低于银行7%的利率来偿还父亲的欠款。
Veale说,房贷持有者如果确实有未雨绸缪的储蓄,应该考虑使用循环信贷或对冲的方式。这些方法允许房主减少抵押贷款利息,但依然可以让屋主在需要用钱时重新提取资金。对于拥有大笔积蓄的房主来说,另一个选择是考虑将现金投入到投资房产中,不过,这只有在你有足够的收入来支付另一笔房贷的情况下才可行,当前形势下,仅靠租金收入不太可能支付房贷。他同时提醒投资者,"房产投资并不一定适合所有人,你必须有足够的收入和时间来“充值”你的投资项目。”
{ad}
而来自Opes Partner的经济学家Ed McKnight却有着不同的观点,他甚至警告说,借款人千万不要用积蓄来升级购买更优质的房产,否则借款人到了退休年龄会发现,他们除了一套已还清贷款的昂贵房产,啥也没有。最近有一位投资者告诉他非常担心自己父母的财务状况,他的父母目前拥有一套价值170万纽币的房产,没有抵押贷款,并还有一些KiwiSaver,看似没有生活压力,但如果他们想拥有更好的退休生活,就必须卖掉房产,并会随之降低他们的生活水平。
McKnight进一步解释道,如果借款人有能力承受较高水平的贷款利率,生活不面临任何压力,那么用“闲钱”来做自住房以外的投资可能是一个不错的选择,这些投资选择可以是股票,基金,也可以是其他类型的投资物业。但如果借款人想将积蓄用于购买投资房,那么就需要在税务方面做额外的考量。会计师往往会建议投资者用一次性还款来还清抵押贷款,然后再把钱借出来,因为这样就可以抵税了。需要注意的是,自住房的按揭贷款不能抵税,而投资房的抵押贷款才可以抵税。
McKnight同时表示,那些对投资房产不感兴趣的借款人仍可以通过偿还贷款来减轻还款压力。目前的固定贷款利率为7%,这意味着一次性还清贷款可以为借款人省下7%的抵押贷款成本,这相当于税后10%的定期存款利率。由此可见,还清房贷实际上是一件相当明智的事情,除非借款人能在其他地方获得更高的投资回报收益。
*本文仅供参考,不构成对任何机构或个人的投资建议