
抵押贷款利率飙升,经济仍有衰退风险?本周房地产市场最值得投资者关注的几件事
从6个方面分析本周投资市场动态。
有消息称,新西兰的抵押贷款市场环境正显示出了整体的贷款活动(从低基数)的早期复苏迹象。在贷款低首付领域,首次置业者仍占据的主导地位,由于利率在过去两年半左右的时间里出现了快速的上升,他们的按揭还款压力加大。此外,值得一提的是,目前现有抵押贷款的总量为3450亿纽币,而新西兰的总体房产存量预计为15850亿纽币,至少从账面上来看,并不会出现资不抵债的情况发生。
来自CoreLogic的首席经济学家Kelvin Davidson表示,值得警惕的是,目前仅有54%的贷款类型是固定贷款,并且不少贷款的利率将在未来12个月内被重新定价。根据新西兰央行的统计,现有借款人目前支付的平均固定利率约为5.3%,而现行市场平均利率超过7%。虽然到目前为止,不少借款人的贷款利率已经顺利的从低利率过度到了高利率,且并没有出现大范围的坏帐问题,但它仍将是2024年最值得我们关注的问题,尤其是如果一些地区的失业率出现上涨时。
上周,央行就其可能实施的债务收入比(DTIs)计划发表了相关的评论,但遗憾的是,到目前为止,还没有任何关于DTIs将要实施的具体日期和可能设定的上限相关消息出现。Davidson对此表示,由于高抵押贷款利率在限制所谓的高风险贷款方面已经发挥了相应的作用,因此债务收入比可能不会对当前市场带来很大的冲击。换句话说,当抵押贷款利率再次下跌时,我们才会看到DTI对市场起到抑制的作用。
在上周央行所公布的一组相关数据显示,10月份72%的新获批贷款申请(包括购房,银行转换和贷款充值)的固定期限最长为两年(2021年10月,这一比例仅为56%)。出现这种结果的原因可能是,在今年下半年的大部分时间里,人们普遍认为抵押贷款利率已经达到或接近峰值水平,因此借款人倾向于选择较短的固定期限贷款也是情理之中的事情,因为这样一来,贷款持有者能够在未来一段时间内拥有还款确定性,又能在中期利率下降的情况下降低过度支付的风险。
本周三,新西兰统计局将公布11月的房租价格数据,租客很可能会再次面对租金相当强劲的增长(因为10月的数据为同比增长6.1%,增长率接近历史新高)。造成这种情况的原因是因为薪资水平的水涨船高,移民/人口的强劲增长以及市场上可供租赁的房源相对紧张。
本周二,新西兰统计局将公布10月份的出入境人数数据,虽然不太可能再次刷新净移民人口上涨记录,但不可否认,净流入新西兰的人数仍保持在高位的可能。根据之前的数据,我们已经获得了119,000名的净移民流入。
新西兰统计局将于本周四公布第三季度的国内生产总值(GPD)数据。值得注意的是,近期的相关数据非常令人担忧,未来12个月的整体经济表现也可能会不尽如人意,今年第三季度的经济数据和未来的走势值得大家继续关注。
新政府计划在圣诞节前废除《自然与建筑环境法》(NBEA)和《空间规划法》,恢复资源管理法(RMA)并进行修改,以简化新基础设施的审批流程,并创建一个“快速一站式”审批窗口。
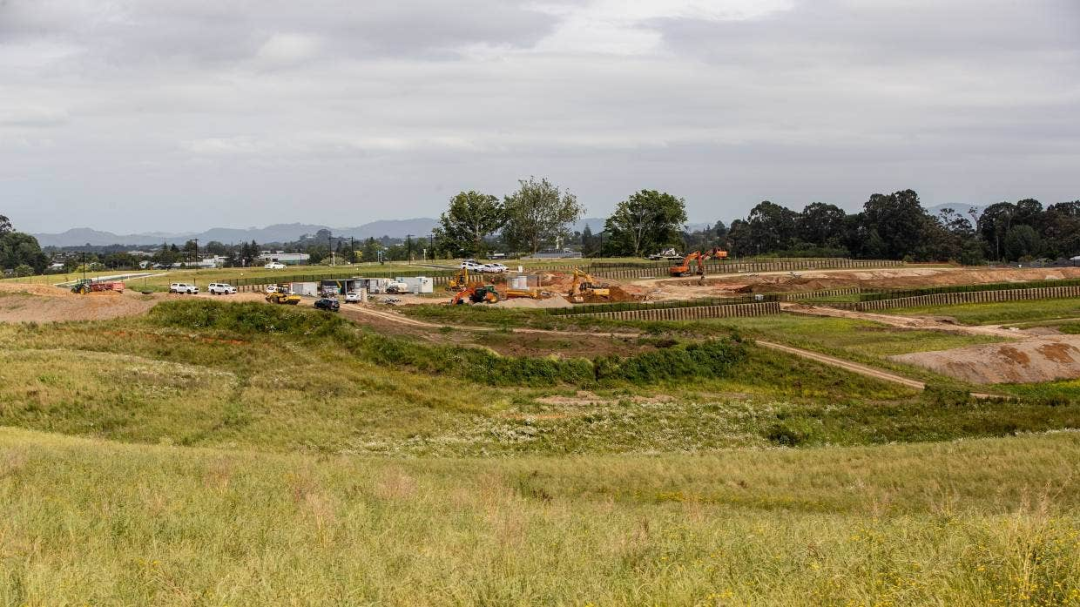
关于中密度住宅标准(MDRS),国家党撤回了对此前两党间的住房加密协议的支持,改为要求市政府立即为30年的增长规划区域,无论是通过开发绿地还是增加密度。政府依然支持城市发展国家政策声明(NPS-UD),要求市政府在特定公共交通网络和其他基础设施周围允许密度增加。各市政府将需要宣布新绿地开发的基础设施由该开发项目的税率和征费支付,而非由社区其他部分补贴。是否遵循MDRS将取决于它们自己。
相关更多政策细节,或许将在圣诞节前公布,请大家继续关注逸居新西兰的最新报道。