
这类买家苦不堪言?两年前买的房子不仅贬值了4.4万纽币,每年还要支付四万纽币的贷款利息
数据显示,新西兰房价自2021年底达到峰值以来,一直在呈现下跌的趋势,而这似乎并没有阻碍一部分首次置业者买家的购房热情,在2021年下半年,仍有16324名买家为首次置业者。
|
来自CoreLogic的首席房地产经济学家Kelvin Davidson表示,2021年10月,首套房买家所支付的房价中位数为69.2万纽币,而现在他们所购买的房产价值已下降了约6.5%,即房价中位数下跌了4.4万纽币,降至64.8万纽币的水平。Davidson做了进一步的假设,假如他们在2021年时,是以20%的首付款购得这套房产,且贷款期限为30年,并享有当时3.7%的两年特别固定贷款利率。那么,他们的贷款额约为55.4万纽币,每月利息还款额为2548纽币,过去两年的总还款额为61555纽币,而其中大约有41000纽币是贷款利息。
来自Informetrics的首席执行官Brad Olsen表示,尽管当前抵押贷款人出现财务困难最终其房产被法拍的比例很低,但他已听说有借款人因为无法支付抵押贷款而主动决定(甚至亏本)出售的事情时有发生。他同时表示,根据CoreLogic的调查报告显示,仅有一小部分的人出售房产时的价格低于他们所购买的价格。
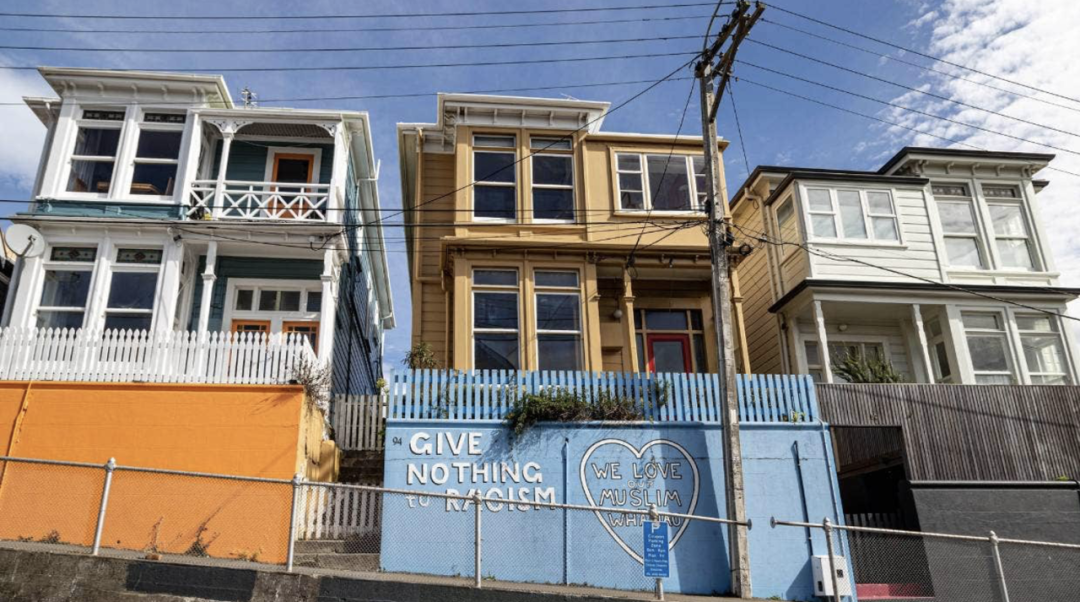 近年来,惠灵顿地区的房价出现了严重的下滑
同时,他也赞同新西兰央行所预测的房价要到2026年才能恢复到之前峰值水平的说法。Olsen认为,在房价完全回到2021年底的最高点之前,我们还有很长的一段里要走,这从最近的房价增长数据上就能看出来,当前的房市仍然低迷,并没有出现特别强劲的上升势头。Davidson也同时表示,那些出现负资产的房主应该知道,房价肯定会再次上涨,只要不出售手里的房产,就只是理论上的损失。同样来自Infometrics公司的经济学家Gareth Kiernan则认为,新一届国家党政府取消利息扣除政策的限制将意味着更多的投资者将涌入房地产市场,并且即使当利率再次出现下降,这一政策也有望让投资者长期持有房产。
房产投资者Greame Fowler表示出了自己的担忧,他发现目前有数以万计的房产持有者所持房产的价值已低于他们购买时的价格。这意味着在某种情况下,这些人可能会或已经陷入了负资产的困境,即他们的借贷欠款高于他们的房产价值。他认为,如果这些借款人的贷款期限是20年或25年,并且正在为不断提高的抵押贷款利率而挣扎,那么他们或许可以通过延长贷款期限,或者寻找其他收入来增加自己的还贷抗风险能力。
展望未来,当人们在首次置业者考虑购买自住房和投资者考虑够买投资房时,他们需要对自己的投资有一定的风险管控意识。房价也好,利率也罢,都不可能永远的上涨或者下跌。如果不考虑利率还贷风险,仅仅考虑以20年的贷款为期限,20%至30%的首付款来“轻松”购房,也许将给自己带来巨大的财务风险。
Fowler建议,在置业者购房时,尤其是在低利率时期,需要注意自己的贷款承受能力,大多数人自己没有答案,都会去问银行,根据自己的收入和支出以及存款多少,可以贷到多少的款。也就是说,人们往往会选择他们最多能贷到多少的钱,因为他们有更充足的预算就能买到更好的房子。那么问题来了,为何不少购房者都会选择借出最高额度的贷款来买房?假如,银行或放贷机构告诉你有足够的收入和存款来购买高价的房子,然而,借款人是不是要考虑一下,降低自己的消费等级,买一个经济适用房是不是来得更实在?