
持币待购,观望市场?一文告诉你,今年你的买房机会有多大!
本期文章,我们将深入探讨2024年新西兰房产市场的买家们可能面临的机遇和挑战。
|
新西兰房地产市场在经历了漫长和平淡的一年之后,终于迎来了数个振兴房产市场发展的好消息,不少业内人士对未来一年的市场前景充满了信心。他们认为房贷利率终将下调,房价自然会上涨,对于投资者和首次置业者而言,2024年买房的机遇成为了引人瞩目的话题。经济形式、政府政策和社会因素的相互作用,使得预测这一市场变化变得至关重要。本期文章,我们将深入探讨2024年新西兰房产市场的买家们可能面临的机遇和挑战。
|
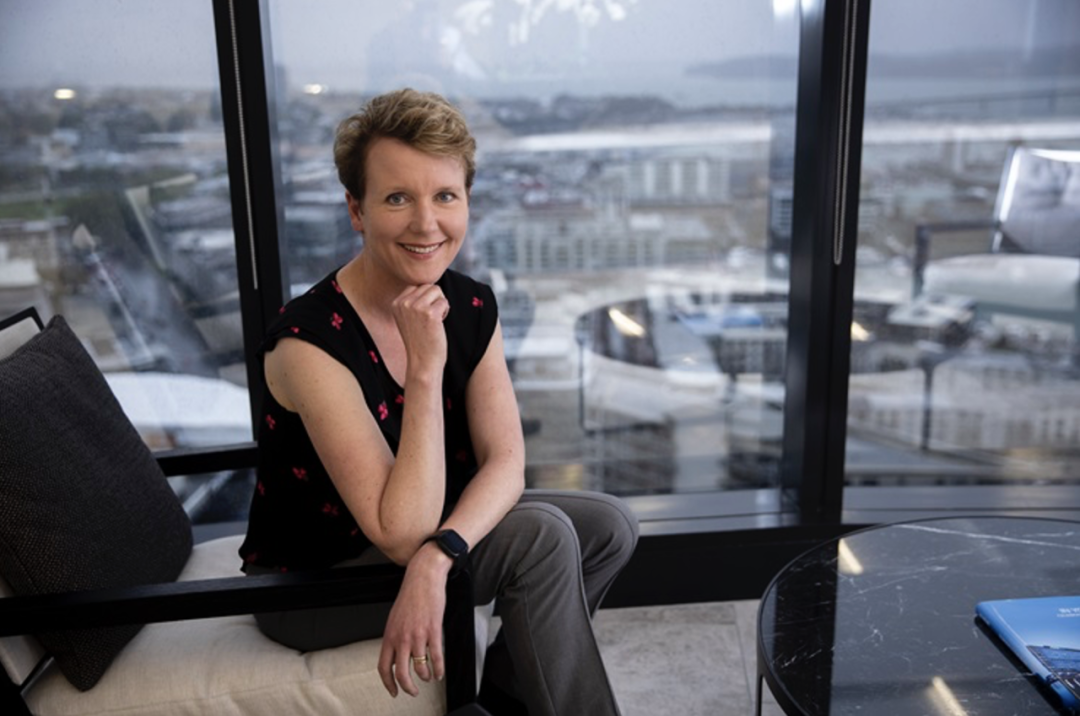 ANZ银行首席经济学家 Sharon Zollner
ANZ银行首席经济学家Sharon Zollner近期表示,她对未来一年的房地产市场前景较为乐观,但也有一些值得注意的地方。
她认为,抵押贷款利率很可能会下跌,但具体何时下跌尚无定论;房价也可能会上涨,她和她的团队一直坚持房价年度性将上涨4%的预期。去年年底,ANZ银行下调了部分房贷利率,Zollner称这是由于批发利率的下跌所致,不过现在批发利率又回到了原来的水平。
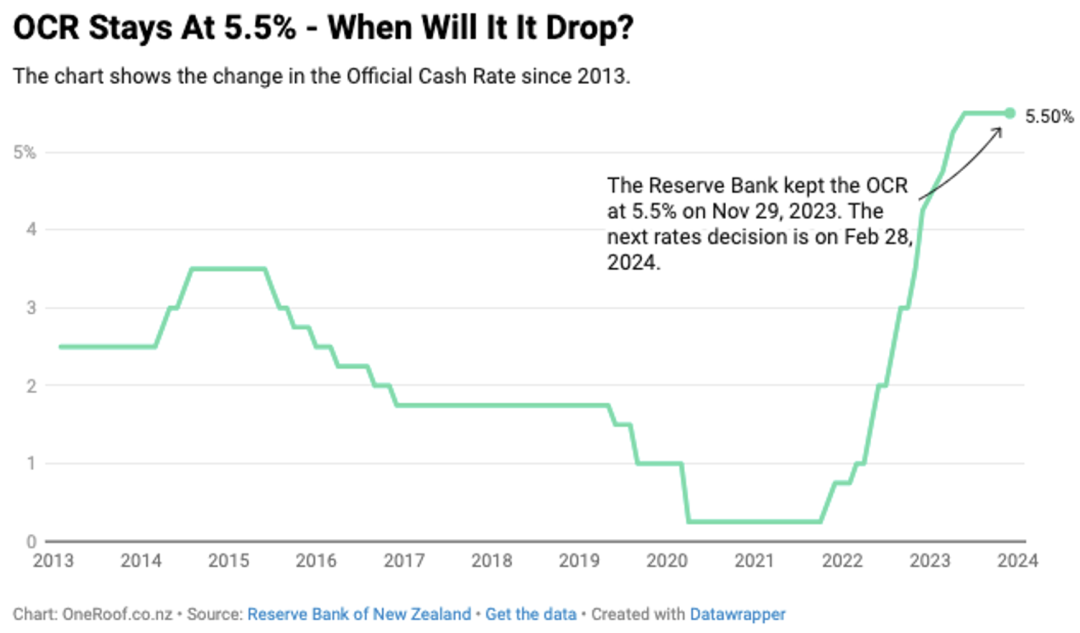 2013年至今新西兰官方现金利率(OCR)变化曲线图
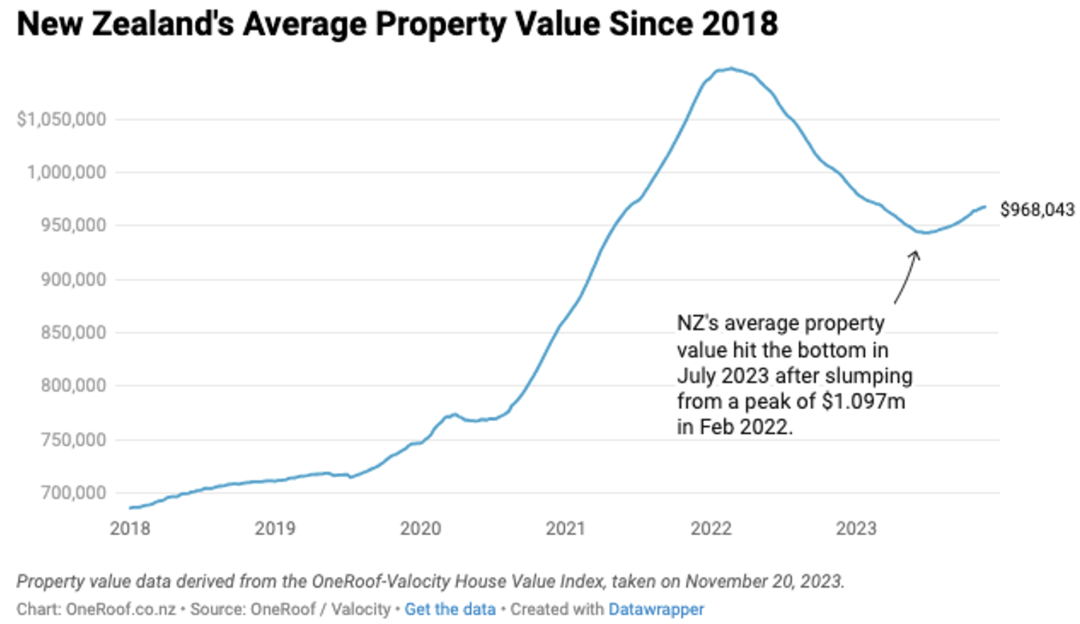 2018年至今新西兰平均房价曲线变化图
去年年底,美联储在应对通胀问题上做足了功课,但似乎市场并不“买账”,此后的数据喜忧参半。导致现在经济硬着陆的原因可能是因为美联储做得太多,也可能是因为通胀本身具有的粘性效应。她认为,对于新西兰央行而言,如何将通胀率降下来仍然是一个棘手的问题。虽然房地产市场已经走出低谷,但仍显疲软,房价何时再次起飞、房贷利率何时下调都还不明朗。另一方面,失业率预计会上升,“是福是祸”还有待观察。
 由于近年来净移民人数的强劲增长给租金上涨带来的压力,Zollner担心这同样会给房价带来潜在的上涨压力。但话说回来,新政府上台后政策的变化,如税收减免政策,明线测试和CCCFA法规的“松绑”,都使得民宅投资更具吸引力。
她认为,即使利率不会迅速下调,也依然会给市场带来提振。如此一来,可能会起到反作用,因为这并不是新西兰央行希望看到的局面,为了维持物价稳定,并不会像大家预期的那样很快降息。
 ASB银行高级经济学家 Mark Smith
来自ASB银行的高级经济学家Mark Smith预测,受众多利好因素的影响,今年新西兰房价有望整体上涨7%~10%。其中一个重要原因是当前的人口增长速度是过去几十年来之最,并且抵押贷款利率或许已经达到了顶峰。此外,房价自2021年末达到峰值以来已大幅回落,这使得房价反弹的可能性激增。
他同时还指出,新政府实施的房产政策显然对投资者“更友好一些”,但他始终认为驱动房价的关键因素是利率,他预计今年下半年央行有可能会下调OCR,而市场很可能会提前启动,我们将有望很快看到各商业银行抵押贷款利率的下调。与此同时,房价的增长还受到了其他因素的影响,例如,今年下半年的失业率很可能会超过5%,房价收入比仍然较高,租金收益率相对较低,这些因素都会制约房价的上涨幅度。
 抵押贷款顾问Sanjeev Jangra认为,利率有望在今年年底时进行进一步的下调,在这之前,他建议贷款人不要有太多的期望。对于首次置业者而言,趁着房价还处于低位,可供选择的余地还很大的时候入市,不失为明智之举。他发现,几乎所有的房地产公司1月底2月初的拍卖会都排得很忙。由于利率仍在高位,不少屋主陷入了困境,所以这些房产正在进入市场,但与此同时,首次置业者也有了更多的好机会。
他给购房者的建议是不要固定长期利率,虽然较长的利率具有确定性,但一旦开始降息,借款人将需要支付数千纽币的损失,目前最受欢迎的固定周期是18个月。而对于首次置业者来说,还有一个好消息,一旦贷款价值比(LVR)规则发生了变化,银行对首付款的规定将更加宽松,如果符合Kāinga Ora的首套住房贷款标准,即使在奥克兰人们也能用5%的首付款来购买价值80万纽币的房产。
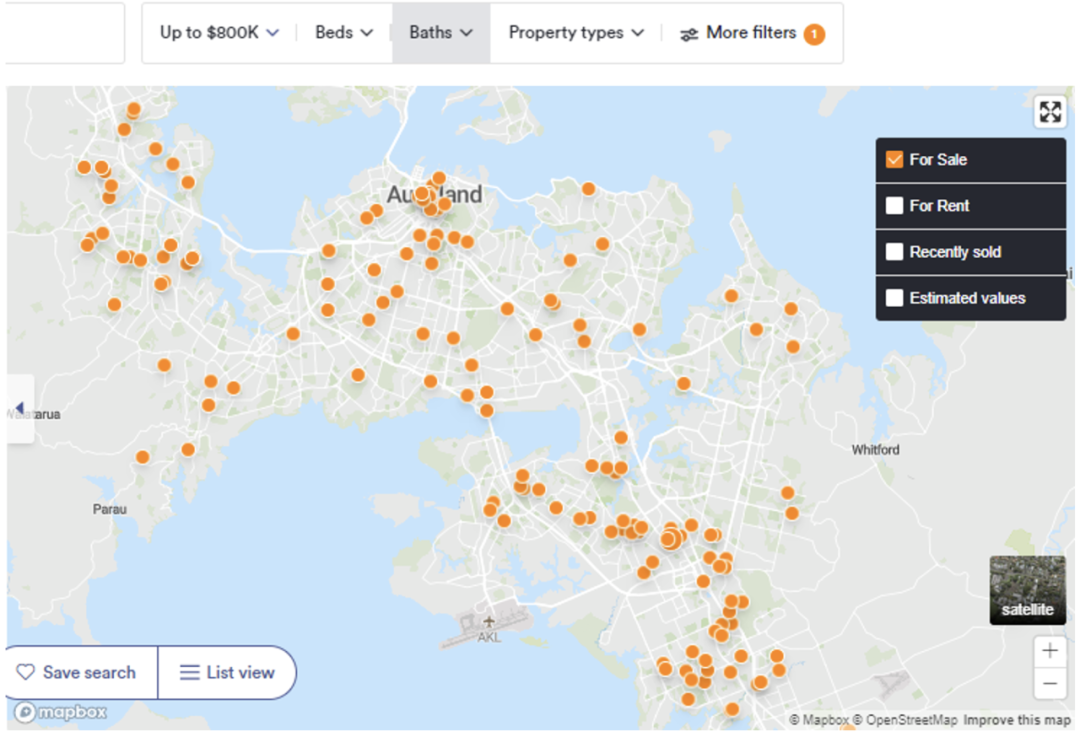 奥克兰仍有许多80万纽币以下的房产
来自基督城The Mortgage Girls的首席抵押贷款顾问Elyce Peters相信,首次置业者们入市的“时间”比“时机”更重要,往往客户会因为等待房价下降而错失购房的最佳时间。她对未来一年房贷利率的下调预期感到兴奋,并表示坎特伯雷的房市一直很稳定,买家仍可以以低于50万纽币的价格购买到房产,这在全国许多地区几乎是不可能的事情。她同时建议潜在购房者应根据自己的财务状况来制定购房计划,而不是单纯的预测利率的走势问题。买家应与贷款顾问保持沟通,虽然银行会在网站上公布其最新利率,但仍可能通过贷款经纪人来获得更好的利率。