
最新失业率数据出炉,政府再次放宽CCCFA贷款政策!对房市的影响是什么?
根据CoreLogic发布的最新房价指数报告显示,2024年的首个月,全国平均房价的月度上涨率为0.4%。
根据CoreLogic发布的最新房价指数报告显示,2024年的首个月,全国平均房价的月度上涨率为0.4%,房价整体走势虽仍保持在上涨的势头之中,但涨幅收窄,远低于去年11月的0.7%和12月的1%。
这表明,在抵押贷款利率保持不变的情况之下,房市的复苏表现并不稳定,这在全国不同地区亦是如此。
值得一提的是,陶朗加和但尼丁在一月份的房市表现最为强劲,但汉密尔顿和惠灵顿市场则趋于平缓。
新西兰统计局于今日周三上午发布了极为重要的一项经济调查数据——去年第四季度劳动力市场数据,早前外界猜测失业率很有可能会从之前的3.9%上升至4.3%。然而,今天公布的实际失业率则为4%,远低于市场预期。这可能会被新西兰央行解读为经济状况好于预期的表现,并增加了将利率维持在当前较高水平的可能。
| 来自Kiwibank的首席经济学家Jarrod Kerr对此表示:失业率的上升需要更长的观察期才能显现出来。从表面上看,今天的失业率数据降低了央行近期降息的可能性。他认为,此前曾认为会在5月和8月降息,但现在来看或将推迟到11月。 |
值得一提的是,在数据公布后的几分钟内,纽币兑美元汇率从60.79美分涨至60.91美分。利率方面,两年期掉期利率从4.89%跃升至4.93%。在截至2023年12月的一年中,劳动力成本指数(LCI)薪金和工资(包括加班费)增长了4.3%。季度就业调查(QES)显示的平均普通员工每小时收入在一年内增长了6.9%,达到40.84纽币,平均周薪同比增长6.1%达到1588纽币。
来自CoreLogic的首席经济学家Kelvin Davidson表示,他认为失业率的上升对房地产市场的影响是负面的,但他同时指出,失业率即使达到4%也是一个相对的低点,更重要的是,失业率的升高并不是由工作岗位的减少所造成的,而是因为更多的净移民人数所产生出更多的可用劳动力造成的。那么这说明,上涨的失业率对房地产市场来说并不如“洪水猛兽”般可怕。
即使目前来看房市的前景仍不太明朗,但随着政府一些刺激政策的出台,我们有理由相信房价将有望继续呈现出一定程度的上涨势头。
就在上周,商务部长宣布将在未来几个月内再次放宽备受争议的《信贷合同与消费金融法》(CCCFA),这被视为将进一步加强人们对房地产市场未来发展信心的重要举措。
| 新的修正方案将减少抵押贷款借款人在申请贷款时对其收入和支出的严格要求,使其更容易的获得贷款。据悉,诸如去超市购物或每周去餐厅点外卖,喝咖啡等支出仍将受到检查,但不会像之前那样严格,并且商业银行将有更多的自由裁决权来批复贷款。那么,让我们来共同期待新修正法案的实施吧。 |
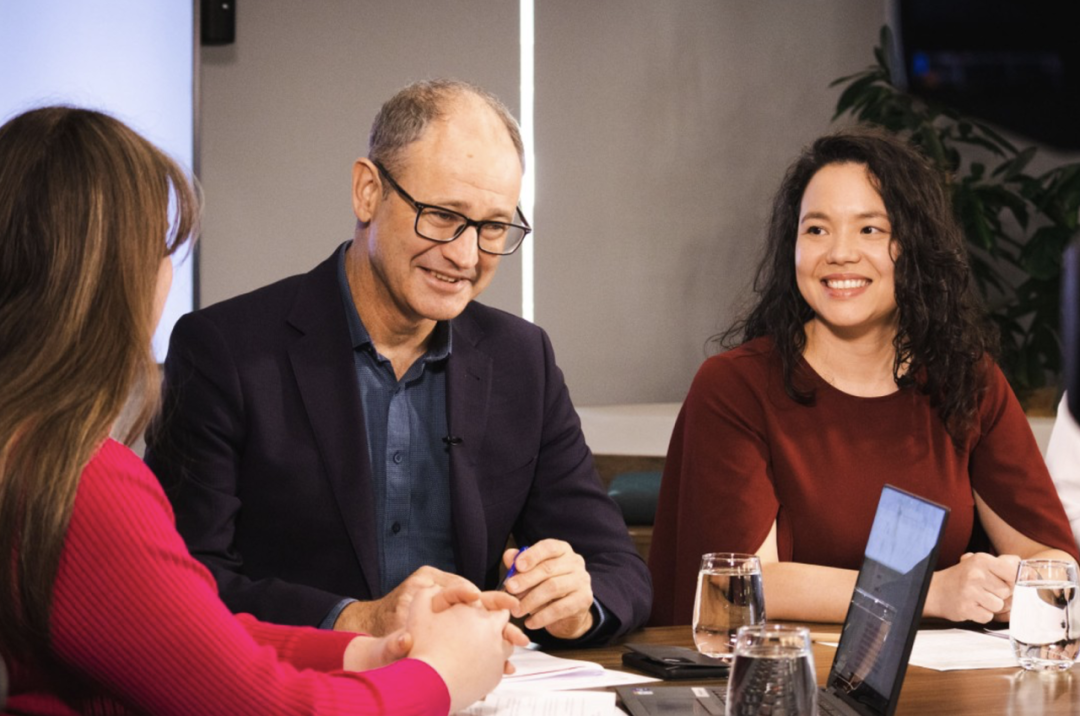 新西兰央行首席经济学家 Paul Conway
上周二,新西兰央行似乎浇灭了盼望固定抵押贷款利率在短期内下降的投资者们的最后一点希望。央行首席经济学家Paul Conway在最近一次备受瞩目的公开讲话中强调,非贸易性通胀仍然是一个棘手的问题(如租金和地税的快速上涨),而且经济中也没有明显的大量闲置产能。
种种迹象表明,新西兰央行并不倾向于在短期内降低官方现金利率,或许我们还需要等到2024年晚些时候才能看到“曙光”。也就是说,这将使当前处在高位的短期固定抵押贷款利率维持更长的一段时间。
 高利率水平也促使了各银行和商业机构抵押贷款的发放量增长速度变得相当缓慢。上周公布的去年12月数据显示,整体抵押贷款发放量(新增贷款,补充贷款和银行间转换贷款)共计53亿纽币,与2022年同期相比增长了约2亿纽币,这也是连续第五个月录得的增长。
但遗憾的是,在基数上,2亿纽币的增长并不是一个令人感觉到兴奋的数字,这或许从侧面反映出银行和借款人对抵押贷款的申请和审批仍采取了非常谨慎的态度。
尽管从2023年6月1日起,贷款价值比率(LVR)限制已放宽,银行可将15%(原为10%)市场份额的贷款发放给首付低于20%的自住买家;可将5%的贷款发放给首付低于35%(原为40%)的房产投资者。
但最近的数据显示,只有约7~8%份额的借款人以低于20%的首付款获得了贷款。同样,只有不到1%的投资者以低于35%的首付款获得了贷款。从以上数字来看,目前的低LVR限制对投资者的约束力似乎大过于自住者,因此,我们可以大胆的预测一下,如果抵押贷款利率在年中开始蠢蠢欲动的下跌,投资者们的反应或将更加积极和强烈。