
突发!主流银行利率开始大幅下调,一年期固定房贷利率今年有望低于6%?甚至5%以下吗?
Westpac银行官宣:其一,三,四及五年期特别固定抵押贷款利率均下降10个基点,而18个月特别利率则更是一次性下调了20个基点。
今天有两件大事:
由于就业率数据强劲,ANZ银行经济学家改变了对央行加息路径的预测,称央行或将在2月和4月加息25个基点,OCR从目前的5.5%升至6%。降息预期从8月推迟至2025年2月。对于贷款人来说,这样的预期无疑是雪上加霜。但ANZ银行经济学家表示,强劲的就业率可能会被央行解读为经济状况好于预期,并更有可能将利率维持在当前水平更长时间。
继两周前ASB银行下调了一系列抵押贷款利率之后,今日上午Westpac银行再次拉开了各银行间“利率之战”的序幕。
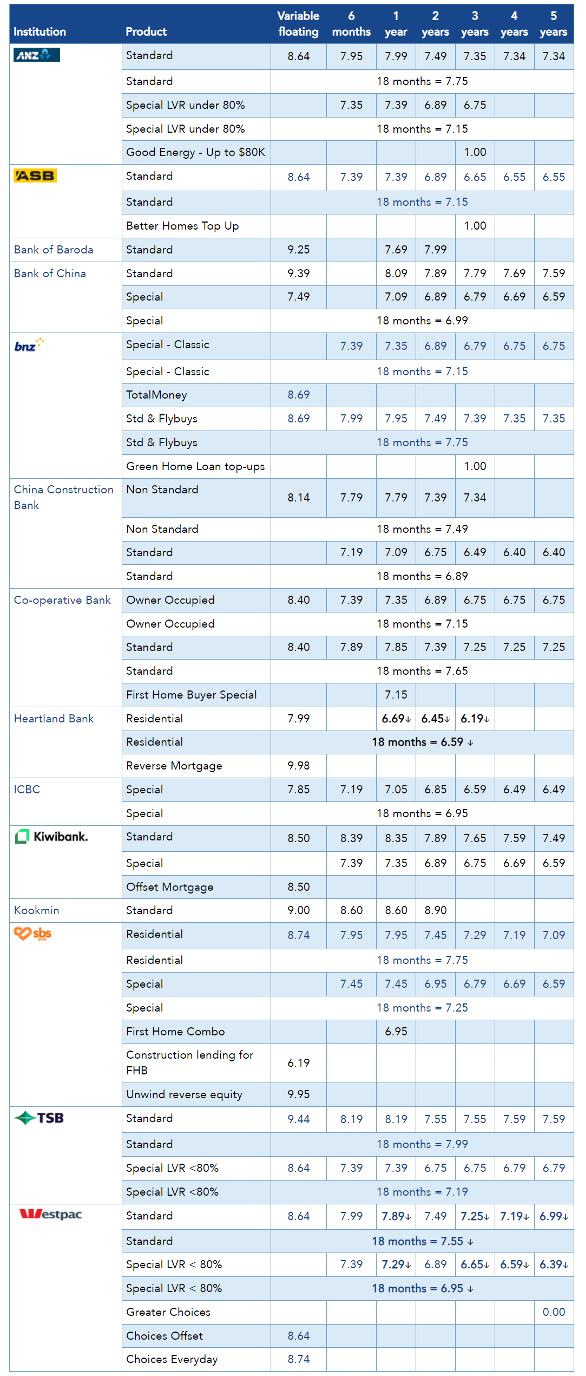 新西兰各商业银行最新抵押贷款利率一览表(截至2月9日)来源:interest.co.nz
Westpac银行产品、可持续发展和营销总经理Sarah Hearn表示,利率下调对于希望尽快重新固定房贷的客户来说是个好消息,但不少客户仍然担心重新锁定利率会造成生活成本的增加。根据他们的数据,虽然绝大多数客户都能很好地应对较高的生活成本,但Westpac仍将联系可能面临财务困难的借款人,确保他们得到帮助,并充分了解自己的财务状况。
那么为何商业银行会出现如此大的利率下调呢?实际上,新西兰统计局近期公布的最新通胀数据已悄然发生了重大的转折。去年12月的数据显示,季度性居民消费价格指数(CPI)通胀率低于1%,这是近两年半以来,也是连续第10个季度以来CPI首次出现低于1%的情况。不少经济学家表示,这是一个非常明确的市场信号,表明全球范围内由新冠疫情引发的通胀率飙升问题终于要结束了。大多数西方经济体的通胀率正在稳步的大幅下降之中。
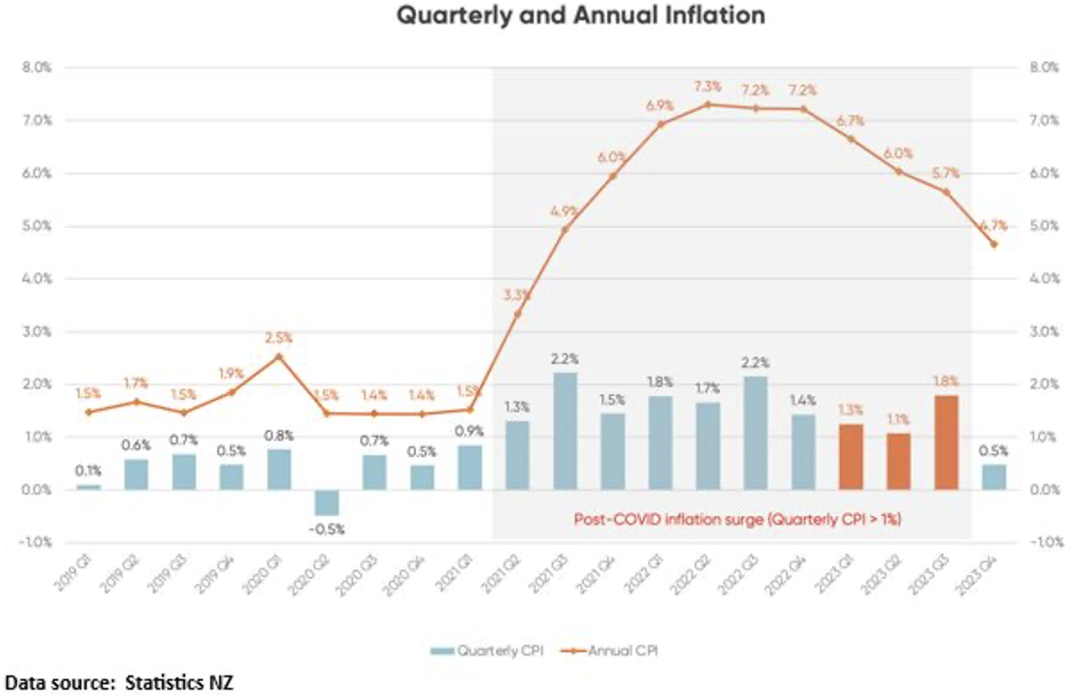 2019年至2023年新西兰经济季度及年度通胀率曲线变化示意图(来源:新西兰统计局)
上图显示了新西兰在过去数年中季度和年度的通货膨胀率变化。我们可以看到,直到2020年末,新西兰的通货膨胀情况都表现不错,季度平均通胀率约为0.5%,年度通胀率为2%。事实上,假如我们把图表的时间再往前追溯到2000年前后,通胀情况也大体相似。这表明,CPI在最近一次的飙升之前,大约20年间的季度平均通胀率都维持在0.5%的水平。
新西兰央行的职责是将年度通胀率控制在1%至3%之间的水平,因此,统计局所公布的去年第四季度4.7%的年通胀率对于央行来说并不是一个坏结果,似乎距离控制到3%以内只有一步之遥。
要想弄清楚年度CPI的走向问题,最好的办法是让我们一起来回顾一下季度通胀的数据。在2023年,季度通胀率的大幅上升,3月为1.3%,6月为1.1%,9月为1.8%(当时政府取消了燃油消费税的减免政策)。随着时间的推移,到了2023年第四季度,不断上升的季度通胀率下跌至0.5%的常年平均水平。
假设未来几个季度的实际季度性通胀率持续维持在较低的水平,那么这意味着年度通胀率可能会迅速下降。
根据预测,如果季度CPI通胀率维持在0.5%的平均水平,到今年9月,年度CPI通胀率或将回到2%的水平。但我们需要注意的是,以上数据仅仅是一个假设的结果。
通胀率的快速下降可能会导致短期利率在明年出现大幅的下调,这也正是批发利率市场所预测的结果。尽管新西兰央行一再强调他们的鹰派言论,称官方现金利率(OCR)可能要到2025年才会出现真正的下调行情。
就长期固定利率而言,随着离预期的OCR下调时间越来越近,利率可能会持续下行。值得一提的是,目前,一些经济学家预测几年后的OCR将降至3%,这意味着长期固定利率将有更广阔的下调空间。
我们首先需要知道的是,目前银行所提供的固定房贷利率与批发利率的利差已经非常大。以一年期固定房贷利率为例,一般的银行利率利差通常在1.0%到1.5%之间,但目前却高达2.0%。与此同时,目前6个月和1年期的定期存款利率则极具吸引力,实际上目前的存款利率与批发利率的利差约为0.75%的负利润率(即亏损)。
在定期存款利率下调之前,房贷持有者所能获得的利率下调比例是极其有限的。但不可否认,一旦定期存款利率下跌,将成为促使房贷利率再次快速下跌的催化剂。
综合以上种种因素,金松鼠贷款公司首席执行官David Cunningham得出的结论是,预计到2024年底,一年期固定抵押贷款利率将降至6%以下,到2025年底将降至5%以下。那么您也赞同这样的观点吗?欢迎在文末留言区发表自己的观点。