
在奥克兰转手一套房产能一次性获利300万纽币?本周房产投资者最值得关注的几件事
93.3%的卖家在转手房产时实现了盈利!
上周,新西兰统计局公布了去年第四季度的官方劳动力市场重要数据。数据显示,失业率从去年第三季度的3.9%上升至4%,这是自2021年第二季度以来的最高值。然而,由于就业岗位和就业人数仍在不断的增长,失业率的小幅上升是因为劳动力的增加。此外,从长期数据来看,4%的失业率仍然是一个相对较低的水平,与此同时薪资的增长也保持在了4%左右的“合理“水平。
总体而言,最新的劳动力市场数据可能并不像新西兰央行预期的那样疲软,这也在某种程度上也加强了短期内不可能很快下调官方现金利率的可能。另一方面,高就业率对于那些将在未来一段时间内面临抵押贷款重新定价的家庭来说,仍是一个不错的好消息。

最新发布的《CoreLogic Pain & Gain Report》报告显示,2023年末,接受卖出价低于购入价(即亏损)的卖家比例仍然相对较低,为6.7%(低于去年第三季度的7.6%),这表明即使在房贷利率大幅上升的情况之下,也没有出现大规模的不良贷款坏账,充分显示出了当前劳动力市场强有力的韧性。
换句话说,93.3%的卖家在转手房产时实现了盈利,这也显示出绝大多数的屋主在本次涨息潮中保住了房产。当然,房产持有期的多少也是房产转手时是否能盈利的关键因素。数据表明,如果卖家持有房产达到7~8年,那么此期间市场的总体表现将不可避免地会给卖家带来资本收益。但需要注意的是,对于自住者而言,这并不是一笔意外之财,因为新增的资产会消失在下一次的购房交易中。
去年第四季度转售收益率最高的一次交易为奥克兰Remuera一处价值340万纽币的房产。卖家在二十多年前以210万纽币的价格买入,于11月以550万纽币的价格售出。
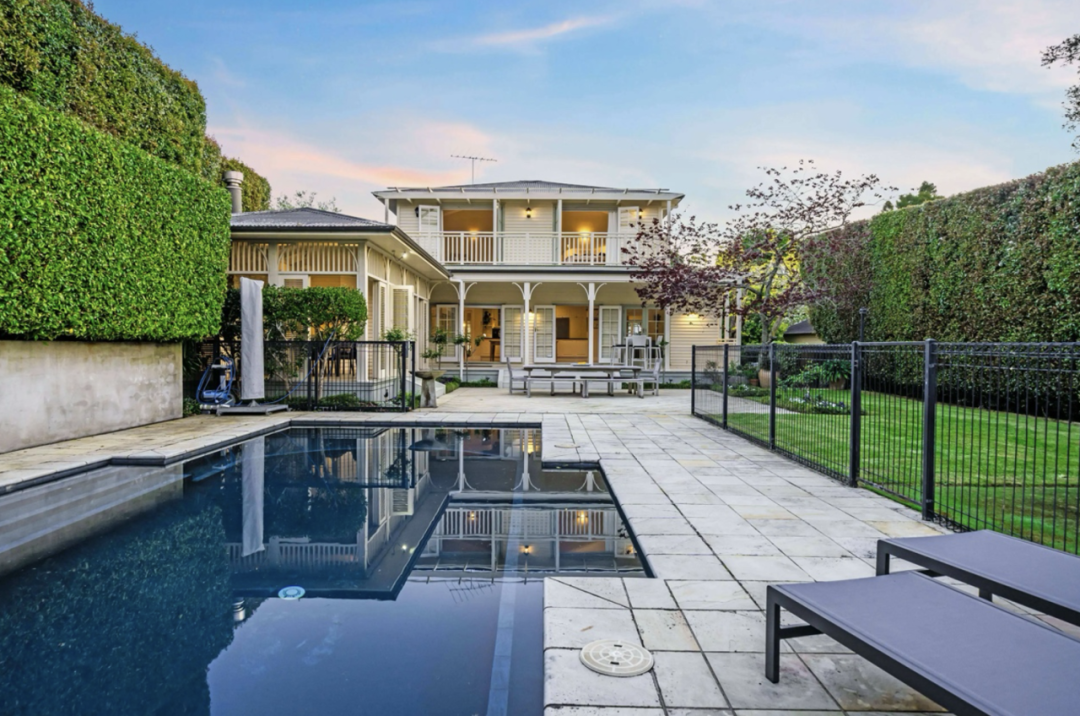 位于Remuera区Woodley Avenue的房产在2023年11月以550万纽币的价格成交,比上次成交价高出340万纽币(图片来源:NZ Herald)
根据新西兰央行所公布的最新数据显示,12月份74%的新增贷款固定期限为两年或以下。这是自2020年底以来的第三高比例数值(仅在2023年3月和4月被超越过两次)。换句话说,随着抵押贷款利率达到顶峰,人们对中期内利率将开始下跌的预期不断上升,越来越多的借款人理智的将固定贷款期限缩短。
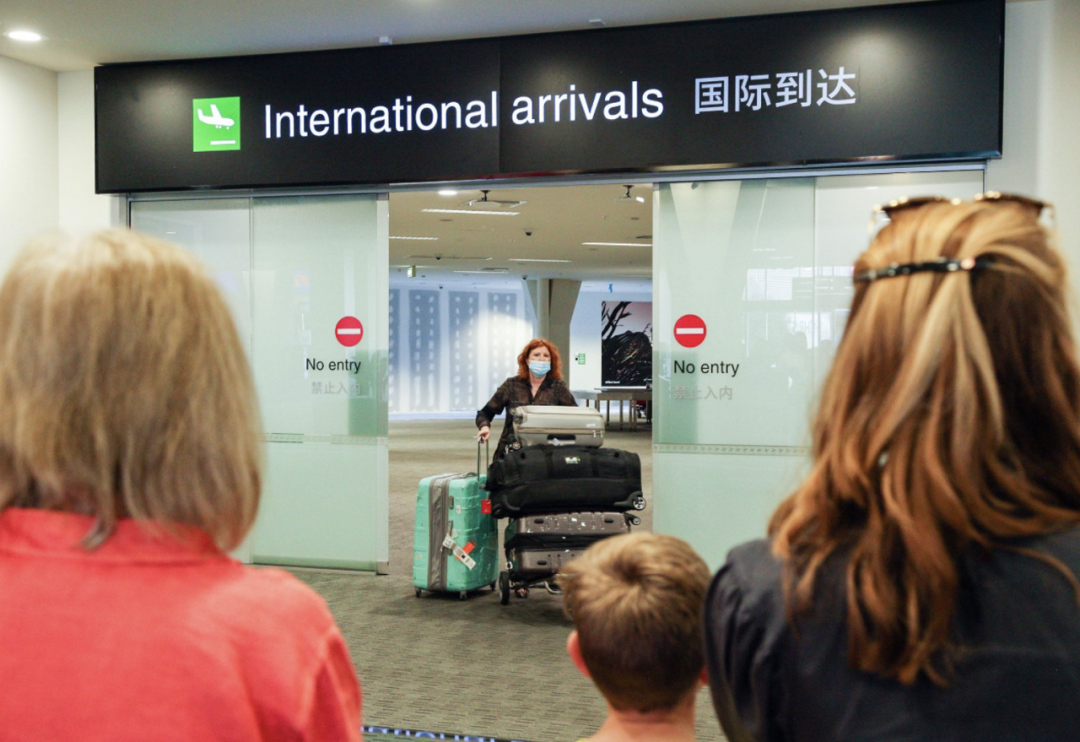
本周三,新西兰统计局将公布1月份的租房市场租金价格数据,而12月份的净移民人数数据也将于本周四公布。在过去的12至18个月里,由于大量的新移民净流入,新西兰的人口数量增长迅速,而最新的数据显示,这种增长趋势还将继续,那么这意味着对租赁市场的房产存量造成里空前的压力。这反映出了需求的旺盛,也说明了市场缺乏新的可供出租的房产进入市场。造成这个问题的原因可以被解读为在过去几年里,房东的购房活动持续低迷,对租客而言显然是个头疼的问题,因为这也造成了房租租金的持续性上涨。
本周五下午3点,新西兰央行将公布去年10月至12月新抵押贷款的债务收入比相关数据。鉴于新的债务收入比规则将从2024年年中开始实施,那么有关目前市场的实际数据和走向则更值得大家的关注。来自CoreLogic的房地产首席经济学家kelvin Davidson对此表示,鉴于目前较高的抵押贷款利率已经限制了人们获得更多贷款,高DTI的最新数据很可能会长时间的在低水平上运行。事实上,对DTI设置上限不可能立即对市场发挥作用,但随着抵押贷款利率在中期内下跌,设置DTI上限将会开始限制借款人的借贷能力。当然,银行不会完全停止向投资者放贷,但很可能会放慢投资组合的贷款增长速度。