
OCR还有再次上调50个基点至6%的可能吗?看看各银行经济学家给出哪些不同的答案
就在大多数人认为官方现金利率已经达到峰值之时,市场上却出现了不同的声音。
随着全球经济的复苏和通胀压力的上升,新西兰央行是否会在近期加息再次成为了市场关注的焦点。自疫情爆发以来,央行一直在采取宽松货币政策以支持经济复苏,但随着经济的复苏和通胀水平的积极上升,央行却依然没有停止步伐,继续发表鹰派发言。就在大多数人认为官方现金利率已经达到峰值之时,市场上却出现了不同的声音。
上周五,ANZ银行首席经济学家Sharon Zollner在其发布的一份最新报告中对外界表示,在一系列“意外”的经济环境发生变化后,新西兰央行很可能将重启加息周期,他们预测:央行会在2月和4月的最近两次货币政策声明会上宣布将OCR上调50个基点,使其涨至6%的新高。
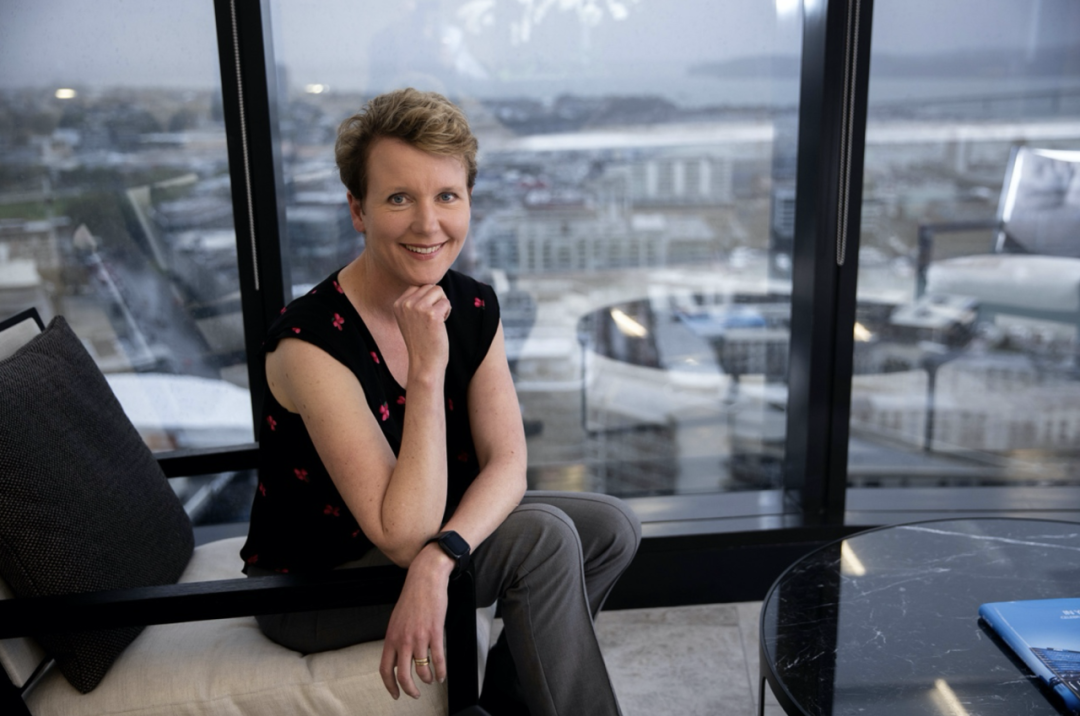 ANZ银行首席经济学家Sharon Zollner
这些意外包括消费增长强劲,非贸易通胀略有上升以及劳动力市场比预期更具弹性。Zollner表示,除了这些因素外,二线经济调查和高频经济活动数据中也透露出了其他产能压力的指标。强劲的净移民人数,大宗商品价格的回升以及批发利率的下降也是央行可能希望进一步提高利率的原因。她认为目前已经非常接近央行再次加息的底线。
央行在去年11月的货币政策声明中明确表示,如果通胀迟迟不能回到目标区间,那么央行的货币政策委员会将有可能再次加息。她进一步解释道,目前OCR为5.50%,而央行预测的OCR峰值为5.69%,他们不值得为了增加25个基点而重启加息周期,因此她认为连续加息两次比不加息的可能性更大一些。当然,货币政策制定者有可能仍会“按兵不动”,并试图发表足够鹰派的言论来提高批发利率,但遗憾的是他们在11月时已经尝试过这种做法,结果并不令人满意。
诚然,Zollner坦言,重启加息会让许多家庭和企业主感到不安,重新加息所带来的冲击可能会对房地产市场和投资产生超出“50个基点”的负面效应。如果出现这种情况,央行很可能会加快降息的步伐,以便让OCR回到一个更加中性的利率水平。从历史来看,央行在暂停加息后恢复加息的行为并不罕见,在全球金融危机后就曾出现了三次。
ANZ银行经济学家发表了央行可能加息的言论后,金融市场顿时一片哗然。各商业银行的经济学家们纷纷表达出了自己不同的解读,有的甚至直接表达出强烈反对市场关于央行可能进一步提高OCR的观点。
 Kiwibank首席经济学家 Jarrod Kerr
在Kiwibank最新发布的《第一观点》经济周报中,其首席经济学家Jarrod Kerr,高级经济学家Mary Jo Vergara和经济学家Sabrina Delgado共同表达了否定的观点。他们认为,在促使通胀率回到2%目标方面,新西兰央行已经做了足够多的工作来。他们继续坚持5.5%仍是OCR峰值的观点。
他们进一步解释道,虽然央行在通胀问题上多次大喊“狼要来了”,但他们认为目前并没有加息的必要,经济数据已出现了足够的疲软,Kiwibank的交易数据也显示了许多背负贷款的家庭已面临了不小的财务压力。
上周公布的去年12月数据显示劳动力市场虽然没有想象中的那么严重但仍继续呈现出了疲软的状态,失业率从3.9%上升到4%,这打破了连续9个季度低于4%的记录,并创下了自2021年初以来的最高失业率记录,但仍低于Kiwibank(4.2%)和新西兰央行(4.3%)的预期。
值得注意的是,当前的经济增长正在放缓,在高利率的重压下,需求减弱,企业不再热衷于招聘更多的员工,经济学家们预测失业率的上升将会在更长的时间里出现。种种迹象表明,新西兰央行的大幅加息政策大大的抑制了家庭的需求,并阻碍了企业的发展。劳动力市场表现通常会滞后于整体经济周期,因为雇主在裁员之前会尽可能的留住员工,但失业率很快就会对已经放缓的经济活动做出反应。他们预测今年晚些时候的失业率将突破5%。
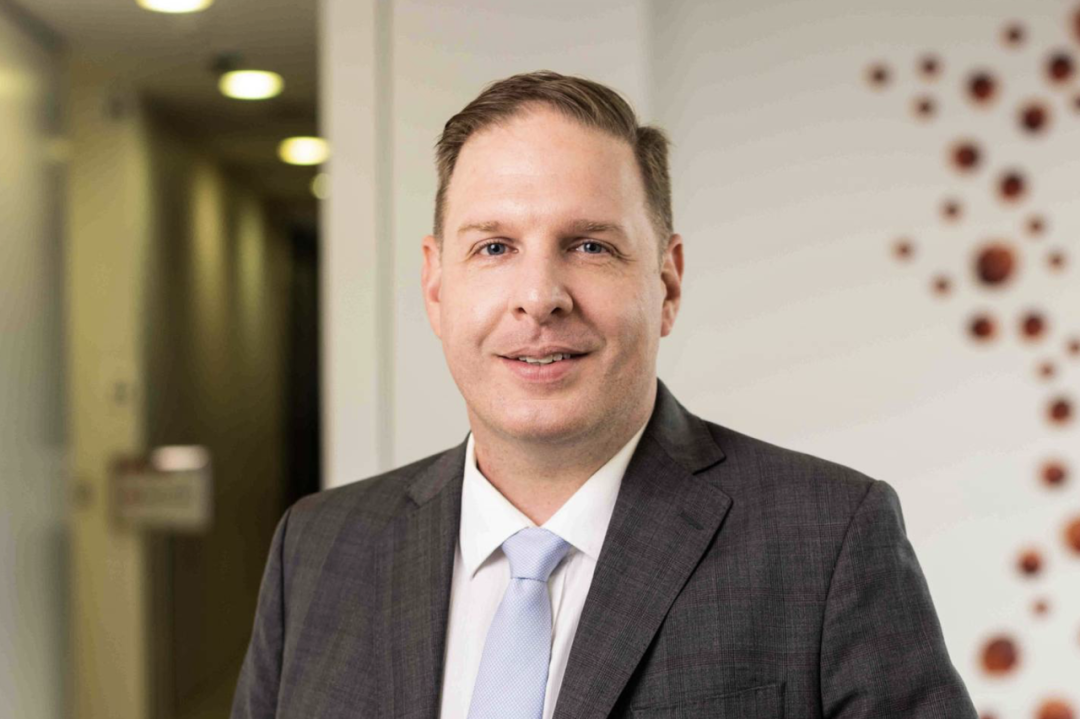 Westpac银行首席经济学家Michael Gordon
在《每周经济评论》中声称,上周的劳动力市场数据本身不太可能刺激新西兰央行进行新一轮的加息动作。他认为,这一数据佐证了其团队一直以来的立场,即2024年OCR将保持不变。
不过,Westpac银行的经济学家们认为央行表达出涨息的担忧也是可信的。如果核心通胀压力没有充分的消退,那么未来六个月内仍有加息的可能。如此一来,2月28日的下一次货币政策说明会则是央行阐明加息理由的最佳时机。
 ASB银行首席经济学家Nick Tuffley
在其最新一期的《经济周刊》上就央行进一步上调OCR的言论进行了回应。他不认为新西兰央行需要“走到那一步”。他乐观表示,尽管近期经济形势出现了一些意外,但他仍预计通胀率将在今年第三季度回落至3%以内,从而使CPI回到央行所设定的1~3%的目标区间内。
“目前整体经济的增长已经出现了相当大的抑制表现”。Tuffley进一步解释道,即便净移民人数屡创历史新高,但实际需求仍在呈现下降趋势,人均GDP则已经下跌了3%。从数据上来看,只有房屋租赁市场出现了与移民增长相关的通胀压力迹象。与此同时,劳动力供应量正在扩大,失业率有望在年底达到5%,这将有助于缓解未来工资的增长。
对于央行而言,何时消减OCR将取决于他们何时有足够的信心认为通胀将进入并保持在目标区间内。ASB银行的经济学家仍然保留央行将在8月以后消减OCR的预测,仍判断通胀和其他经济数据应该会给央行在8~11月间消减OCR带来更多的信心。但他们也同时认识到,当前形势正处在经济的转折点,这使得情况难以解读,很容易做出错误的预测。
 BNZ银行研究主管Stephen Toplis
在其最新出版的《市场展望》中表示,虽然他认为近期的数据可能会说服新西兰央行维持其紧缩立场,但"我们并不认为这能证明进一步紧缩是合理的"。简而言之,通胀压力可能不会像新西兰央行希望的那样迅速减弱,但从趋势来看,一切都在按计划进行:经济正在衰退,劳动力市场正在放缓,核心和总体通胀率正在下降,并且还有大量的紧缩措施尚未对经济产生全面的影响。
Toplis表示,“在当前环境下,市场对加息的定价可能非常重要”。如果市场定价为紧缩,新西兰央行就很可能会采取必要的行动……随着2月28日下次货币政策声明会召开日的临近,我们将继续对OCR走势保持密切的关注。