
总理回应住房补助丑闻:“我会退钱”!ANZ银行道歉!利率真会就此一路下跌吗?
今天,新西兰各大媒体都被总理Christopher Luxon领取住房补贴的丑闻刷屏了
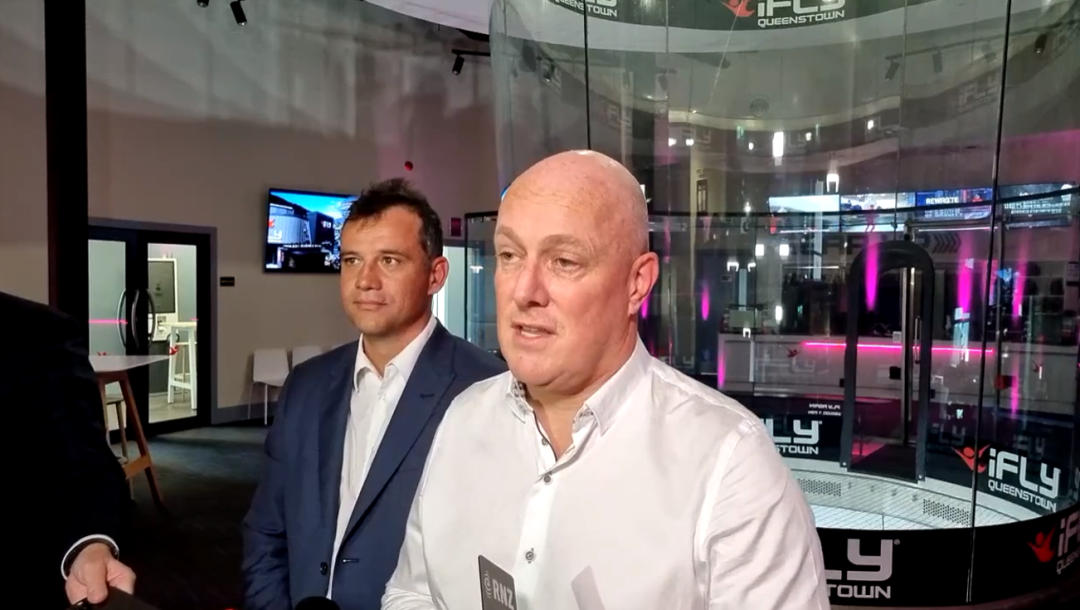
今天,新西兰各大媒体都被总理Christopher Luxon领取住房补贴的丑闻刷屏了,在下午15时左右,他露面给出了回应:“这是一项权利,我完全遵守规则”。这立刻引发了舆论的巨大反应。
随后大约在17点时,他再次发表言论,表示将退还自己因入住惠灵顿公寓所申领的资金。他在一份声明中说:“很明显,我的住宿津贴问题正令人分心。因此,我今天决定将不再申领自我成为总理以来我所收到的任何补贴。”
事情是这样的,媒体今日爆出Christopher Luxon正在领取52000纽币的住房补贴,这笔钱的本意是支付他在惠灵顿的住宿费用,但他在惠灵顿已经有了一处无贷款的公寓,并且实际上就住在这套公寓中。
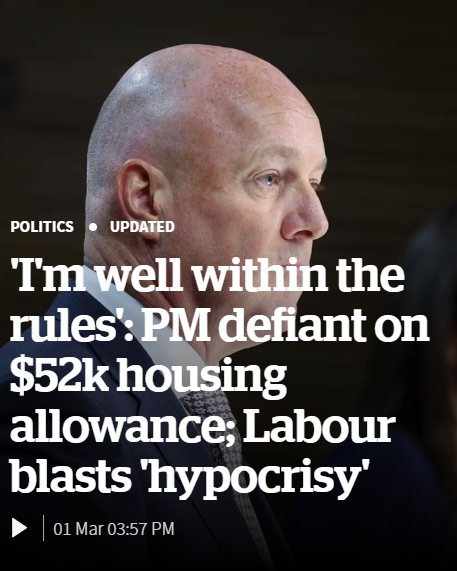
在过去34年里,几乎没有总理申领过这项补贴,Jacinda Ardern这样家不在惠灵顿的总理们通常选择住在总理府,而Chris Hipkins和Bill English等总理原本就住在惠灵顿。
当被问及为什么不住在总理府时,Christopher Luxon表示,总理府有漏水等维修问题,因此无法入住。前总理Chris Hipkins则表示,这座官邸完全适合居住。
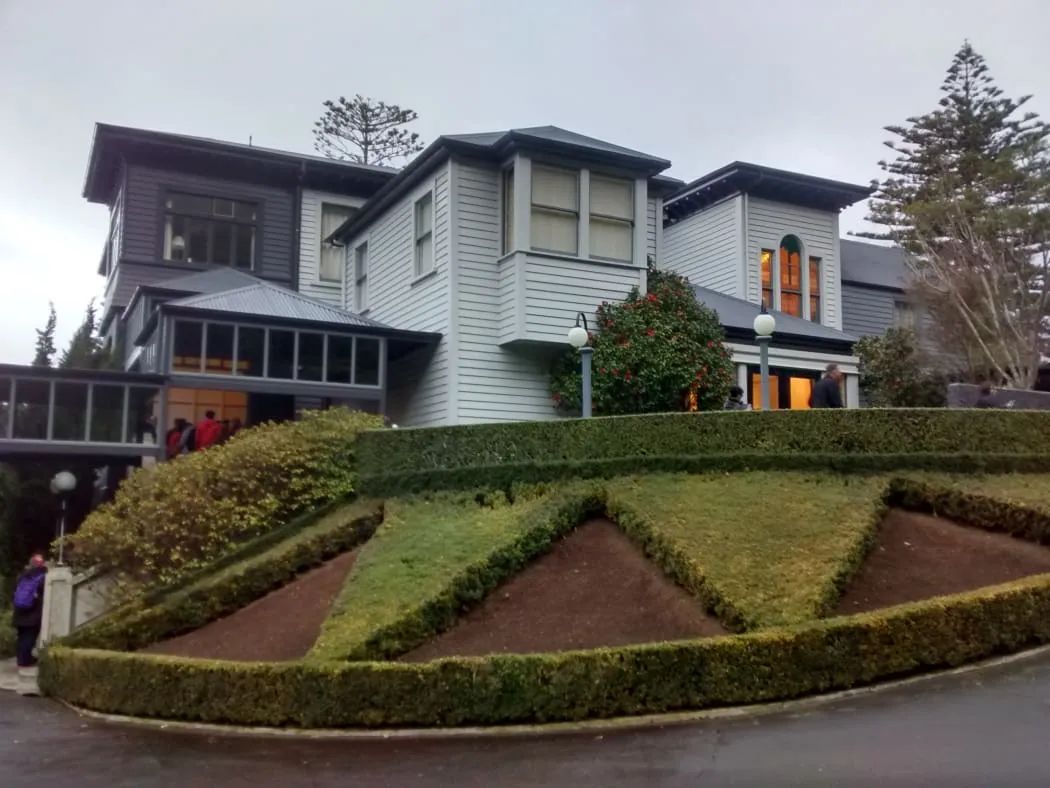 总理府
今日下午,Luxon公开回应称“这是一种权利,我完全符合规定。”
“这是住在惠灵顿以外的国会议员权利的一部分。无论你是议员还是部长,你都有资格领取一系列的津贴,因为我在惠灵顿没有主要住所。”
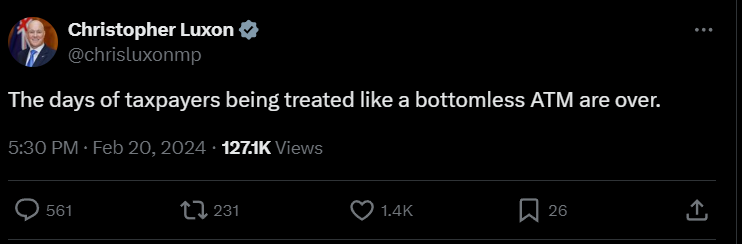
更具讽刺意味的是,政府目前正在要求公共服务部门削减6.5%至7.5%的预算,并在严格削减福利开支。就在10天前,Luxon还在社交媒体上表示“纳税人被当作无底提款机的日子已经结束了”。因此,这则丑闻也引发了民众的强烈反应,有人甚至在Luxon的社交媒体下留言询问他是否要辞职。
据报道,Christopher Luxon名下共有7处房产,2021年房价的高峰期时,这些房产估值为2114.5万纽币,目前的估值大约为1913.6万纽币。此外,他同时也为位于奥克兰Northpark的选民办公室每月申领3750纽币的房租开支,尽管他本人正是这处房产的所有者。
本周三,新西兰央行正式官宣将官方现金利率(OCR)维持在5.5%的水平不变,并表示OCR需要在未来较长一段时间内保持在当前较高的水平。央行同时表示,核心通胀与大多数通胀预期指标的数据已经出现了下降,通胀前景面临的风险也同样降低。
货币政策委员会仍然相信,目前的OCR水平限制了消费需求,但新西兰经济的产能压力需要持续降低,以确保整体通胀率回到1~3%的目标区间。新西兰央行行长Adrian Orr再次重申:为确保实现这一目标,货币供应量必须在一段持续的时间内保持在限制性的水平之上。
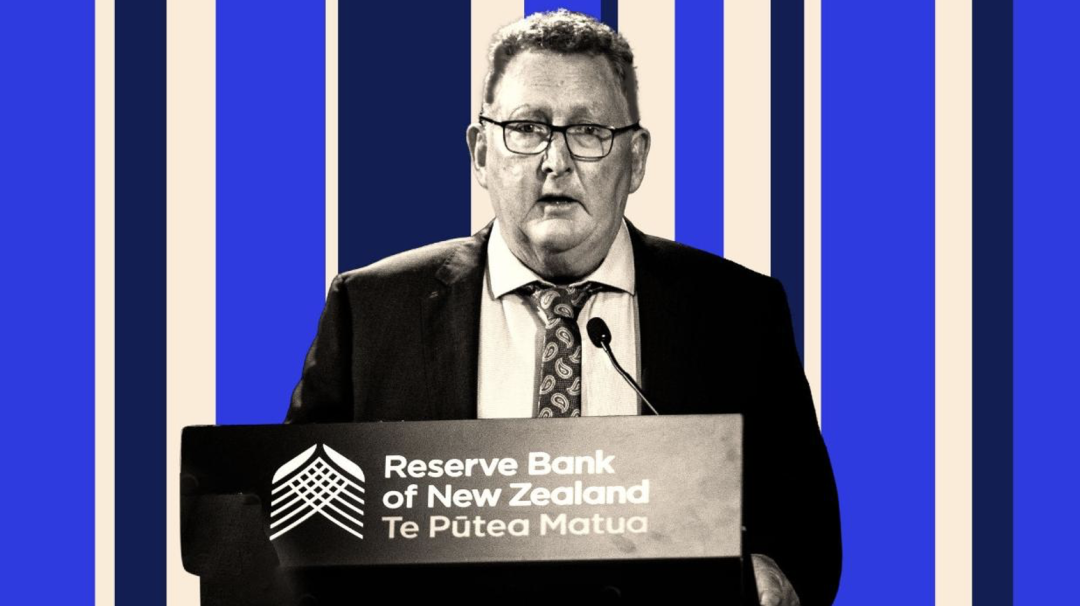 新西兰央行行长Adrian Orr再次重申OCR将继续维持在高位水平
在此之前,ANZ经济学家们曾预测OCR将上涨25个基点,市场也因此推高了对升息的预期。然而,就在央行周三官宣之后的半小时内,两年期掉期利率下跌了20个基点,降至5.01%,市场预计到今年11月前将有望出现两次OCR的下调。
ANZ银行的经济学家们在OCR发布后公开表示,他们对OCR走势的判断是“完全错误”的,对央行OCR的决定感到意外,特别是对央行认为自去年11月以来通胀风险已变得不那么显著的评估感到惊愕。
ANZ银行总结道,他们错误的评估主要出现在两个方面:
首先,他们认为11月的MPS的表面价值表明进一步加息的门槛很低,而实际上央行只是在用更为“强硬的言论”来降低人们对利率下跌的预期。
其次,ANZ银行的经济学家错误地估计了经济中闲置产能指标将抵消疲软的第三季度GDP所产生的负面影响。事实上,他们对前者打了折扣,央行认为劳动力市场的表现符合其发展预期。
ANZ银行的经济学家们强调,5.5%的OCR仍很有可能不足以在预期的时间范围内使通胀率回到目标区间。但同时表示,他们 "不得不 "暂时搁置了加息的预测,并预计在2025年中期之前都不会看到OCR的降低。
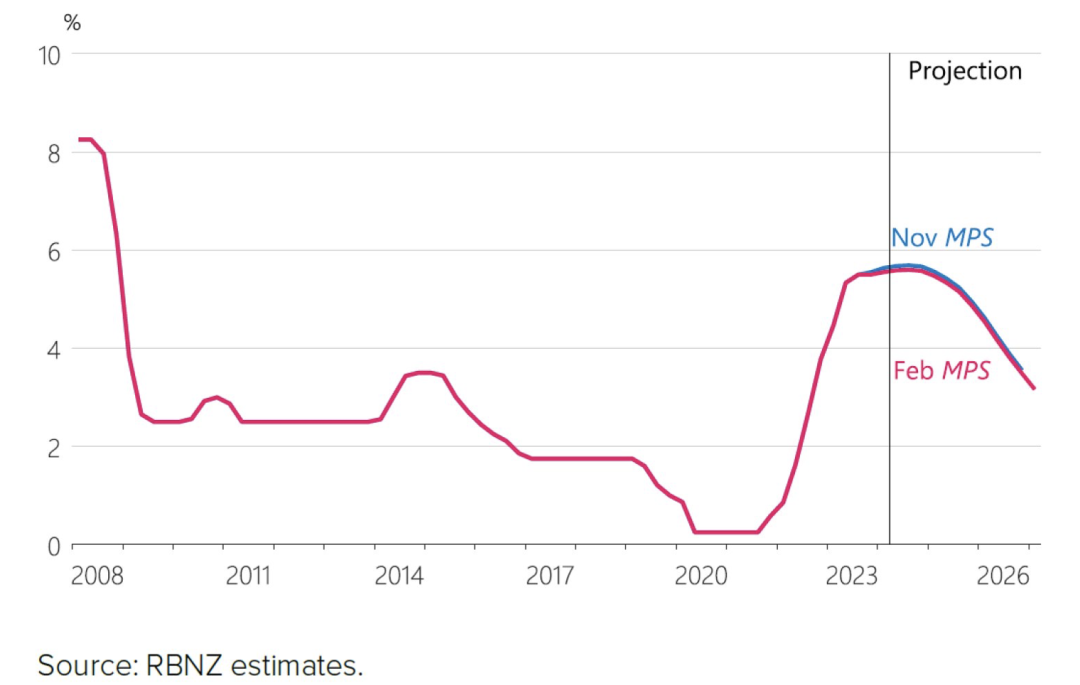 OCR走势及其预测图 (来源:新西兰央行)
Kiwibank的经济学家们表示,新西兰央行的专家们终于明白了假如周三加息将会是一个明显的错误。这是因为许多指标性数据已经明显转向,并且市场的预期已与这一观点保持一致。交易商们正准备在11月前进行两次降息,第一次降息很可能会被推迟到8月份。不出所料,搁置降息的决定导致了批发利率的急剧下降,错误的加息预测被强行扭转了过来。
Infometrics首席执行官Brad Olsen表示,本月央行对OCR所做的决定可能被ANZ银行的“离群”预测所扭曲。但他认为,借款人不应该对央行的大幅降息行为期望太高,抵押贷款利率回到5%的范围内是有可能的,但这并不是一年半载内会发生的事。央行将采取相当谨慎,他们以深思熟虑的态度进行有分寸的下调,因为不希望市场再次出现任何失控。
 新西兰独立经济学家Tony Alexander认为今年内没有再次加息的可能
近日,新西兰独立经济学家Tony Alexander也对此问题发表了自己的见解。他坚定的表示,今年内没有再次加息的可能。他解释道,货币政策一般需要很长的时间(18-24个月)才会对通胀产生最大的影响。在OCR达到历史低点后,新西兰央行于2021年10月开始上调现金利率,但上调的幅度很小,每次仅上调0.25个百分点,因此很少有人感到恐慌。
直到2022年4月,央行加快了加息的步伐,开始以0.5个百分点的幅度上调利率,最终在2022年10月一次性上调了0.75个百分点,并发出了经济衰退的警告。直到2022年末,加息的政策才正式步入正轨。并且直到现在,我们才真正进入紧缩货币政策可能产生最大影响的时期。由此可见,央行在货币紧缩的通道上,进一步加息的可能性非常有限,但离降息仍有一段很长的路要走。
再则,有几项重要的数据也证明了央行决定不降息是个明智的决定。当前通胀率为4.7%,仍远高于1~3%的目标区间;私营部门工资年增长率超过6.5%,仍远高于3.3%的长期平均水平。
Alexander同时强调,在一些仍然令人感到担忧的通胀表象之下,经济正在出现明显的衰退。零售消费额已连续八个季度下降,当前人均消费金额与一年前同期相比下降了近7%,与两年前相比更是下降了11%。企业的投资计划呈现出疲软表现,仅有2%的企业计划投资新设备和新系统,而三十年来的平均水平为11%。截至1月份的三个月内,新西兰的出口额与一年前同期相比下降了8%,而新西兰与最大贸易伙伴的双边贸易增长前景也不容乐观。由于开发商难以获得预售,银行也因此不再提供融资,房屋建设量正在迅速下滑,政府也正在收紧其财政政策。这些因素很可能会促使央行在更长时间里将OCR维持在5.5%的水平上不变。