
不妙!房贷还款压力急剧上升,会有更多房屋被迫上市销售吗?
根据Centrix的调查数据显示,拖欠抵押贷款还款的借款人比例越来越高,那些处于压力之下的抵押贷款借款人会选择在被法拍之前开始出售。
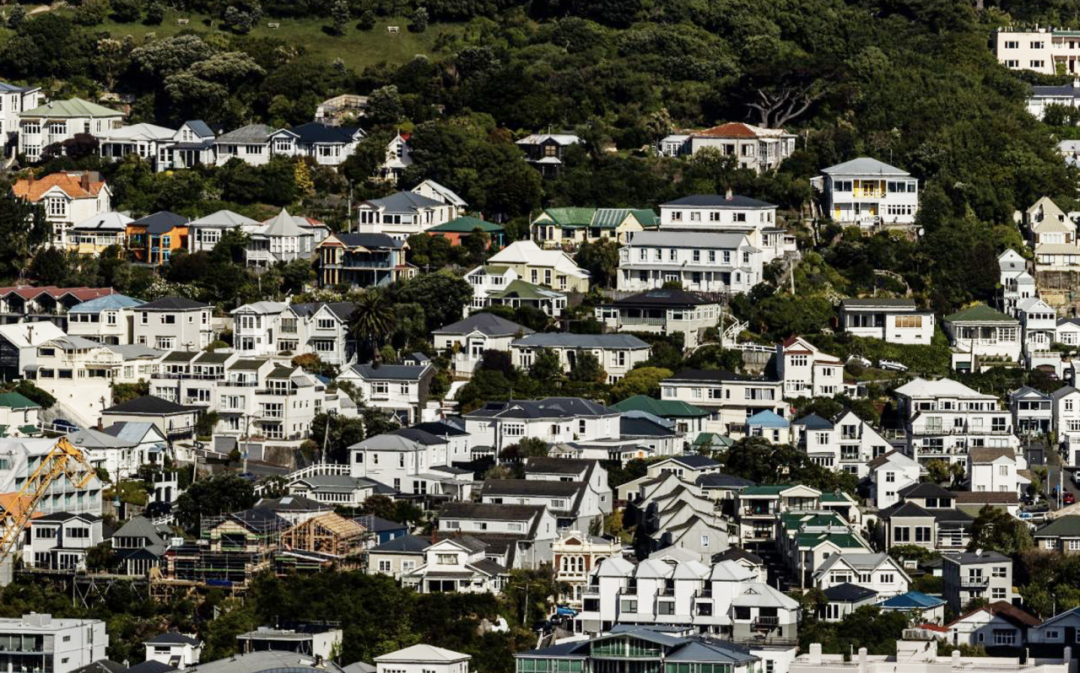
随着房贷还款压力的上升,越来越多的屋主选择将自己的房产挂牌出售。数据显示,今年2月realestate.co.nz网站上可供销售的房屋库存量增至2015年以来的历史最高水平。在过去五年中,每月新增挂牌上市房产数量仅有三次超过2月新增的数量,其中两次都发生在2020年第一次爆发新冠疫情的封锁之后。
尽管2023年上半年的房屋销售量略有回升,但自去年10月以来,市场需求出现疲软,这表明目前的房产销售市场上购房人数较少,买家受制于还贷能力的限制。相反,在购房需求不那么强烈的情况下,想卖房人数的增多显然不是因为购房需求的改善所致。
与此同时,根据Centrix的调查数据显示,拖欠抵押贷款还款的借款人比例越来越高,那些处于压力之下的抵押贷款借款人会选择在被法拍之前开始出售。这一数字占整体抵押贷款比例的1.47%,远高于2022年的1%。
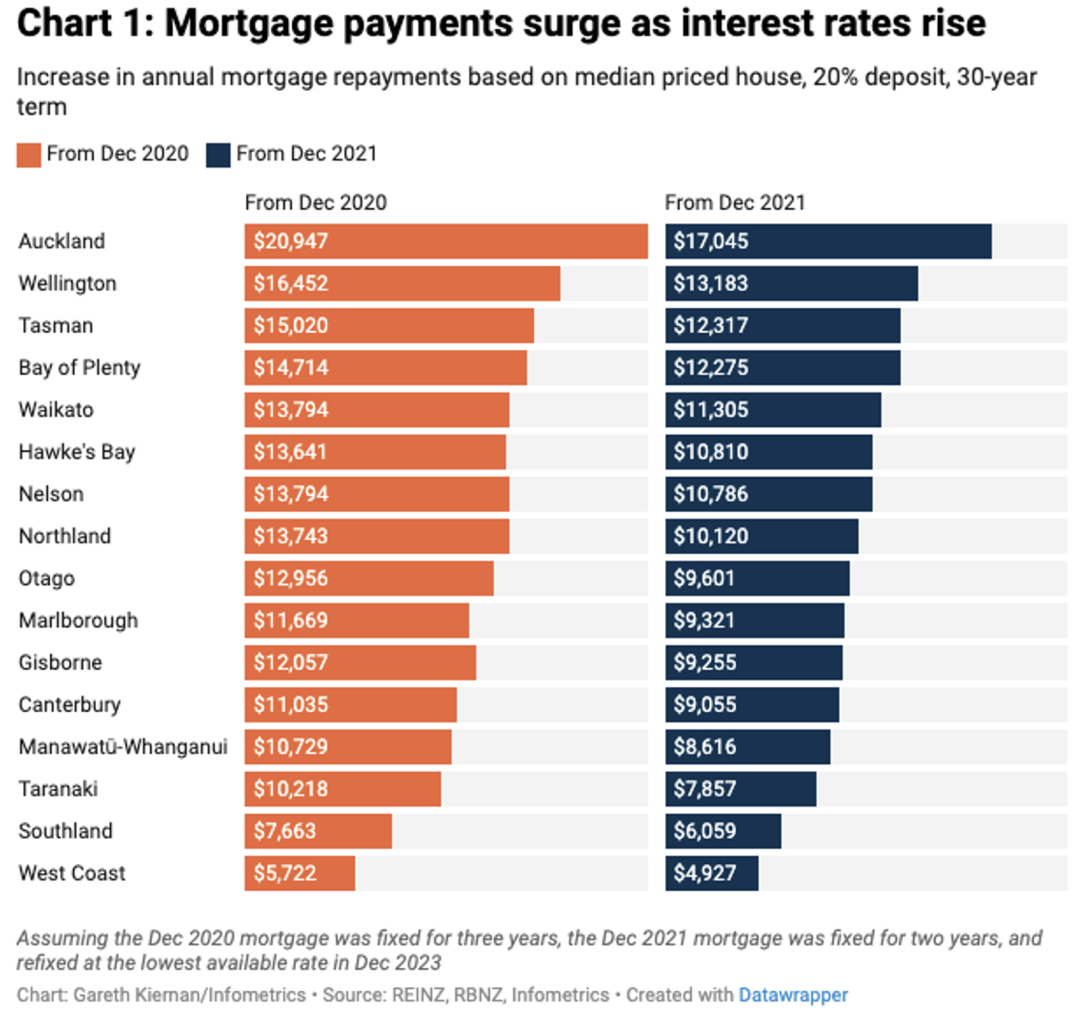
2020至2021年利率上涨前后的利息对比图 (来源:REINZ,RBNZ,Informetrics)
对于在房地产繁荣期购房的人来说,房贷还款压力是显而易见的。如果买家在2020年12月购房,抵押贷款3年期固定利率为2.8%,那么在去年年底重新锁定抵押贷款的借款人则面临还款额的急剧增加。西海岸和奥克兰居民的年还款增加额分别为5700纽币和21000纽币。假如在2021年底购房,并以4.3%的利率固定两年,那么这两地居民的年还款额将分别增加4900纽币和17000纽币。
我们知道,工党在2018年4月将明线测试从两年延长至五年,这意味着任何在该日期之后购买房产的投资者都无法在2021年的房产热潮中出售房产获利,否则将面临巨额的税款。从某种程度上来说,这一限制有助于防止房价在2022年至2023年期间出现更大跌幅。许多投资者并没有通过出售房产来实现前几年的资本收益,从而增加待售房屋的数量,加重房价的下行压力。
这意味着,从2018年开始购买的任何投资性房产现在都已超过五年门槛,可以在不产生大额税款的情况下出售。随着抵押贷款利率达到2008年以来的最高水平,一些投资者可能会面临压力并寻求套现,从而导致市场上的房产供应量不断增加。
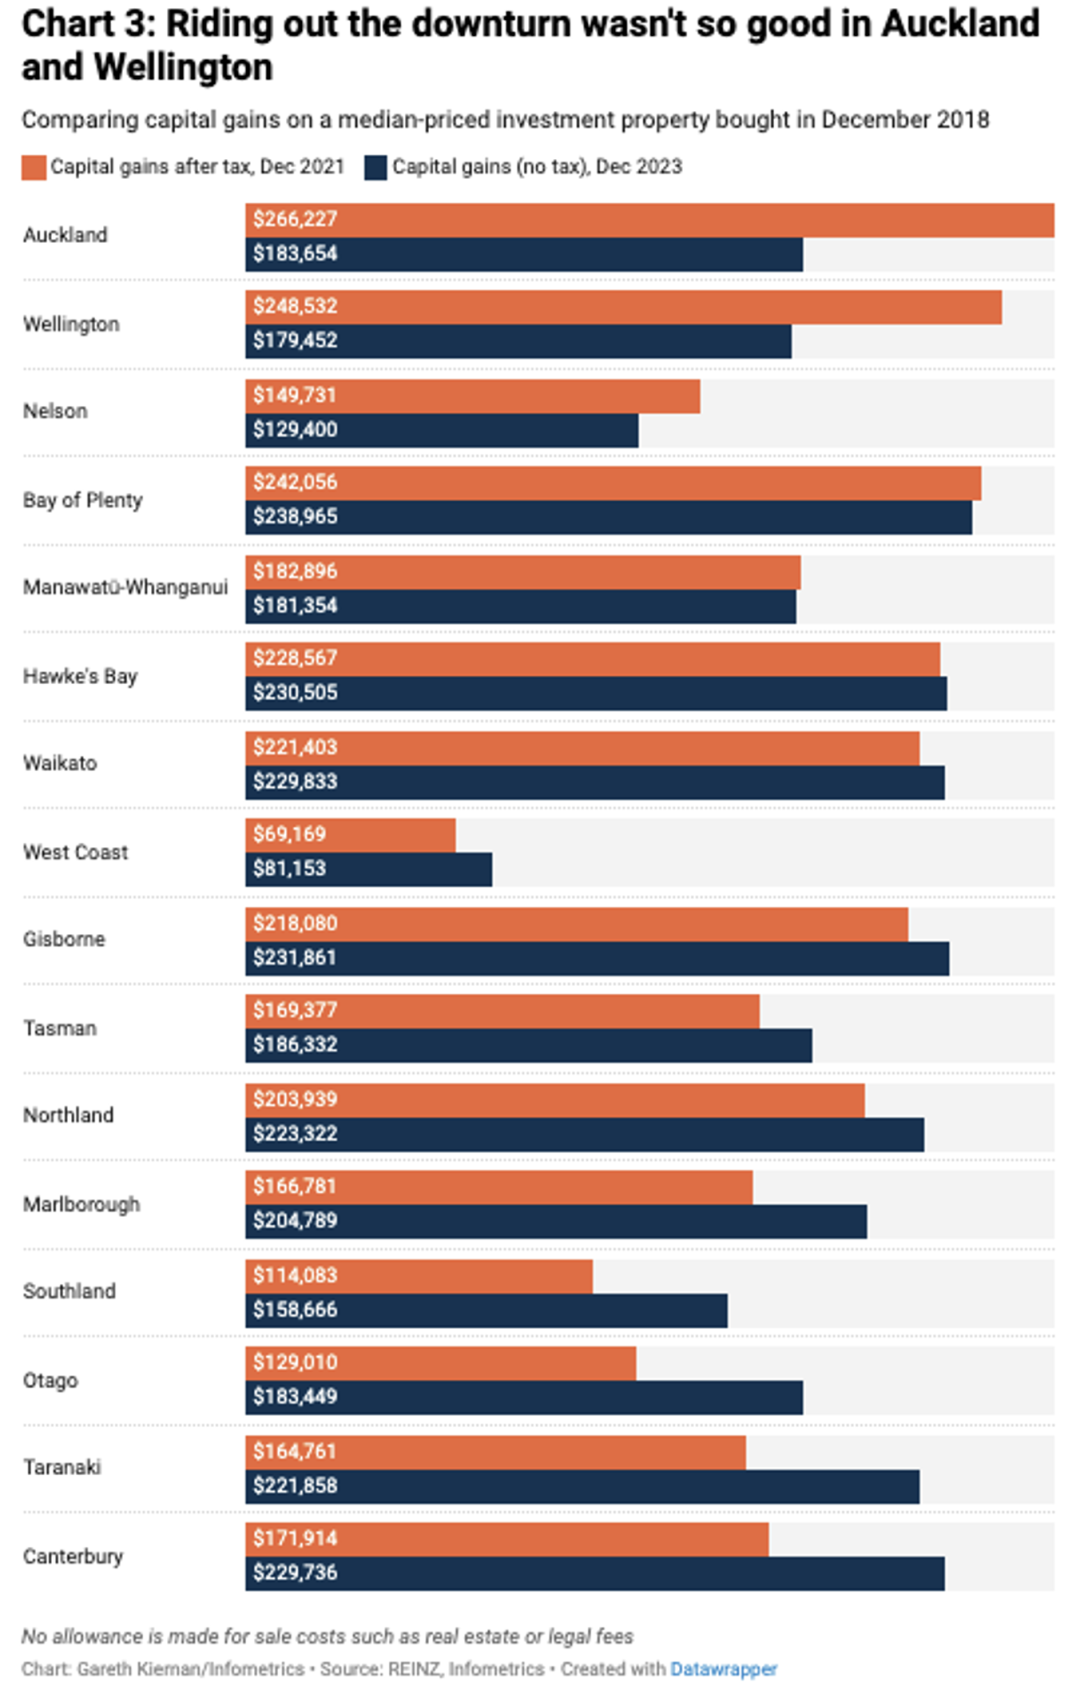 将购买五年后出售房产的资本利得与 2021 年底出售同一房产所能获得的税后利润对比图 (来源:同上)
如果我们将购买五年后出售房产的资本利得与 2021 年底出售同一房产所能获得的税后利润进行比较,我们不难发现在大多数地区,在持有两年并度过市场低迷期的决定是正确的,2021年的税务账单被证明大于随后的房价跌幅(这些计算忽略了在此期间的运营成本和收入,如租金收入、按揭付款、保险和费率)。但就五个地区而言,最突出的是奥克兰和惠灵顿,投资者选择在两年前卖房要比现在卖房情况好很多。
由于新西兰央行最近发布的货币政策声明中重申了降息仍需时日,加上今年有更多投资者的房产超过了五年限期,不少经济学家认为待售房屋的供应数量将在 2024 年持续增加。房主也将继续从较低的固定抵押贷款利率转向更高的利率,从而导致抵押贷款压力越来越大。但购房者仍将受到限制:承受能力的限制意味着新购房者需要将平均家庭收入的近 50% 用于第一年的按揭还款,而这可能是许多普通家庭无法承受的。即使创纪录的高净移民人数使得今年的购房者人数有所回升,但2024年房价大幅上涨的趋势仍然不明朗。
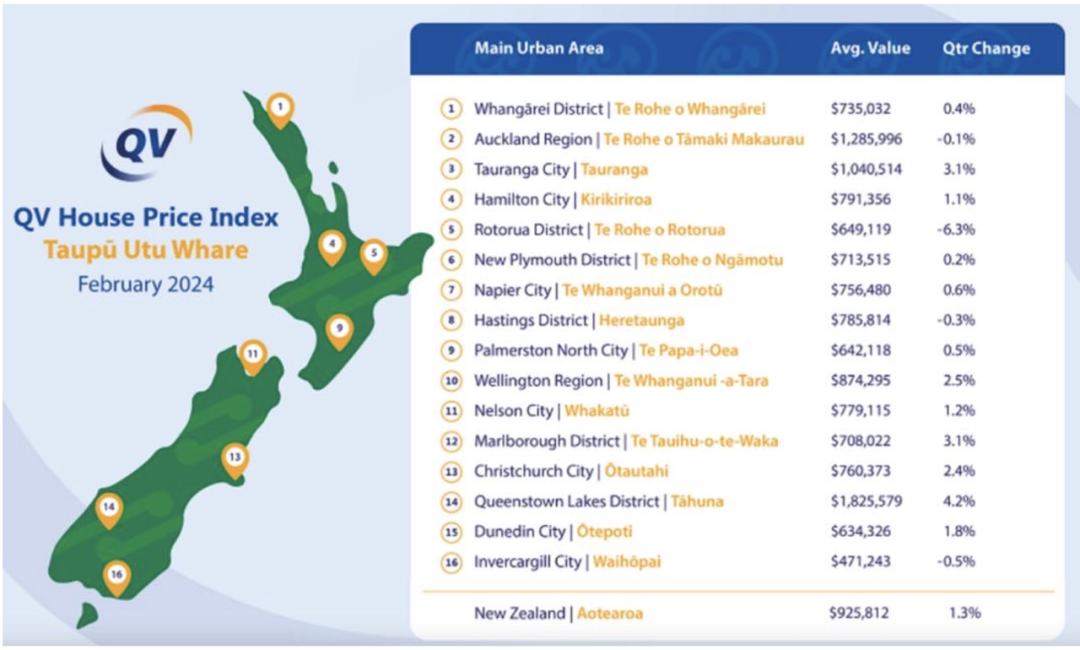 2024年2月指数报告 (来源:QV)
QV的最新数据显示,在截至2月底的三个月里,全国房产均价上涨了1.3%,略高于去年同期,这也是自2022年8月以来的首次上涨。
来自QV的运营经理James Wilson表示,去年年底暂缓将房屋投放市场出售的卖家现在俨然已成为新挂牌上市房源的“主力军”。他认为,这种趋于平稳的趋势主要是由于需求减少造成的。
在一些地区,1月底和2月新上市房源数量的增加完全满足了市场需求,尤其是奥克兰等地的竞争降温,因此房价增长趋于平缓,Wilson预计这一趋势将在未来几个月持续下去。即使开始进入传统的房市淡季,房价也不太可能出现大幅下滑,届时销售量可能会进一步减少。意外的是,他并不认为房源增加的很大一部分原因是来自借款人的抵押贷款压力。