
注意:ANZ银行向首次置业者发出警告!银行贷款规则改变将给这类买家带来更大的购买力?
当利息抵扣政策逐步取消时,很多投资者开始抛售旧的出租房产,而现在的情况是,这些投资者将会继续持有,因为他们又将重新获得利息抵扣的权利。
根据新西兰租赁服务部门的最新调查数据显示,全国租金中位数在2024年伊始就创下了新高。今年1月全国住宅租金中位数为每周608纽币,与12月相比上涨了28纽币(+4.8%),与去年同期相比则上涨了33纽币(+5.7%)。作为本国最大的租赁市场,奥克兰地区1月份的租金中位数为每周650纽币。
房产拍卖活动在经历了一段时间的下滑后也再次出现了回暖迹象。上周全国有568处住宅房产进行了拍卖,是过去一年多来单周拍卖数量第三高的一周。其中,有127处房产成功售出,清盘率为31%,且有42%的房产成交价达到或超过了其CV价格。我们有理由相信,随着房屋租金价格的持续走高,越来越多的房产投资者将会考虑重新回到市场。
近日,ANZ银行对外公开表示,为了给房产投资者提供支持,他们修改了有关出租物业贷款的规定,这将使得投资者更加容易的购买到现有物业。据悉,ANZ银行在对现房租赁申请进行评估时,将会提高租金收入所占的比例。
随后,ANZ银行的发言人也证实了这一变化,并表示该银行已经简化了房产投资者的贷款申请程序,目前计算租金收入时已经包括了费率和保险费用,作为该行定期审查可负担性设置的一部分。外界猜测,预计该银行的其他竞争对手也将会纷纷效仿。
来自EasyStreet Mortgage的财务顾问Gareth Veale认为这些变化使得投资者更容易的购买到现房了。ANZ作为政府确认将从4月1日开始恢复所有出租房的利息扣除政策后第一家采取这一举措的银行,他对此表示欢迎,并预计其他银行也会很快跟进。
Veale进一步解释道,当工党政府时期因为针对现房取消了利息扣减,相比较购买新建房,购买现有房产的成本增加了。而现在新政府又将恢复利息扣除政策,银行也正朝着对所有租金收入一视同仁的方向在发展。因此,那些拥有现房房产在内投资组合的投资者而言,他们的投资回报率增加了不少。在此之前,ANZ银行计算贷款额度时,会将(不包括利息和保险费在内的)的收入12~24%纳入计算范围;而根据新规则,约27.8%(包括利息和保险费)的收入将纳入计算范围,这一改变显然对借款人更为有利。
目前,BNZ是市场上唯一一家对现有房和新建房一视同仁的银行,它对约30%的租金收入纳入计算范围。Veale表示,虽然当前购买投资性房产仍有不少障碍,如利率较高,但最新举措大大增加了投资者购买现房的机会。他发现,当利息抵扣政策逐步取消时,很多投资者开始抛售旧的出租房产,而现在的情况是,这些投资者将会继续持有,因为他们又将重新获得利息抵扣的权利。
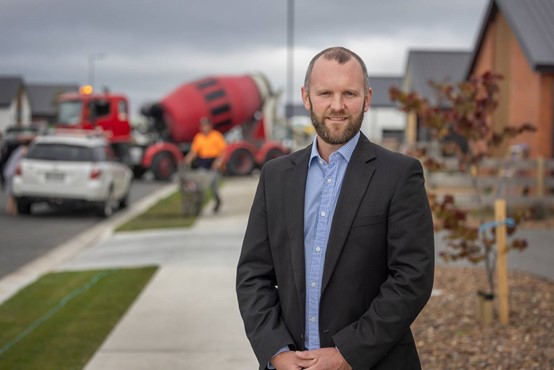 CoreLogic的首席经济学家Kelvin Davidson
来自CoreLogic的首席经济学家Kelvin Davidson对此表示,虽然税率降低了,银行贷款规则也更有利于投资者,并且LVR和债务收入比规则也即将发生变化,但利率仍然是人们获得新抵押贷款的最大障碍,尤其是利率在短期内不太可能下降的情况之下。
他认为,ANZ银行改变了其借贷规则,其他银行也可能在申请其他方面的贷款放宽规则。首次置业者和投资者对购买新建房和现房的需求比例都很合理,因此虽然最新的变化可能会让更多的投资者买房,但他并不认为某一类房产的需求会出现激增。那么,最近这些金融贷款规则的改变是否正在改变房产市场的“游戏规则”呢,我们还有待观察。