
最新:贷款改革来了!商业部长承诺保护贷款人远离高利贷,打击“不良行为者”
上周日,商业与消费者事务部长Andrew Bayly与住房部长Chris Bishop共同宣布了最新的贷款改革细节。
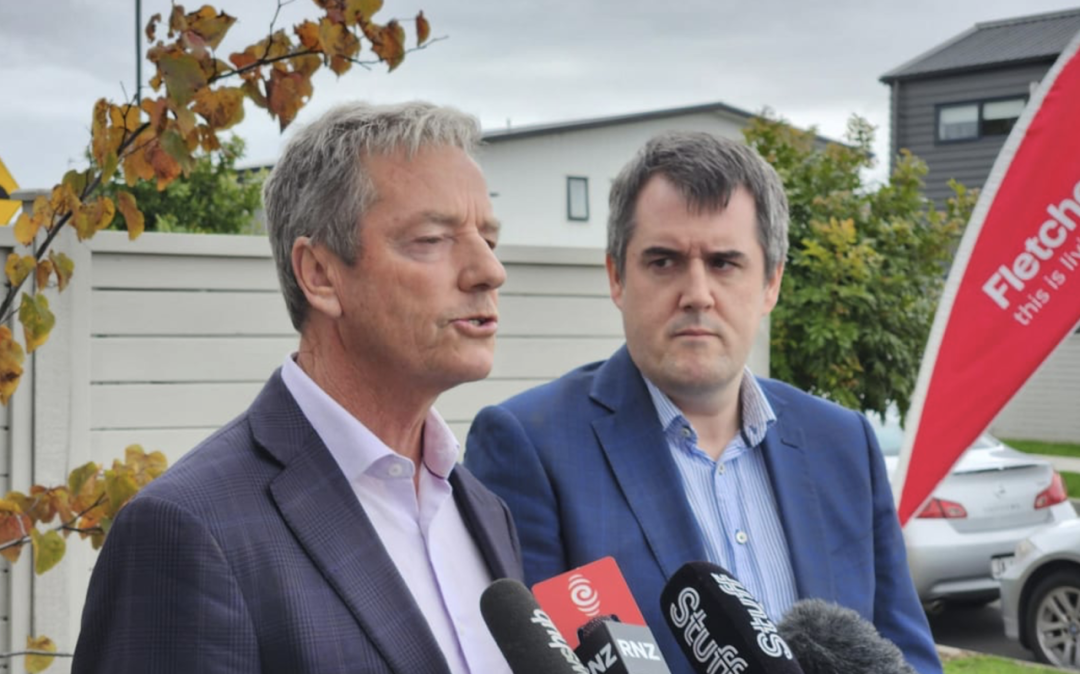
商业与消费者事务部长Andrew Bayly与住房部长Chris Bishop共同宣布贷款改革细节
上周日,商业与消费者事务部长Andrew Bayly与住房部长Chris Bishop共同宣布了最新的贷款改革细节,政府希望借此使申请贷款者更容易获得房屋和其他贷款,并加强对贷款人的保护。
Bayly与Bishop共同表示,上届政府在2021年12月出台的《2003年信贷合同与消费金融法》(CCCFA)引入了负担能力法规,并因此造成了不必要的合规成本和过高的贷款门槛。过于繁琐的检查导致处理住房贷款所需的时间大幅增加,这使得试图进入房产市场的人们变得更加困难。人们甚至很难借到500纽币来修车,只能选择被迫去借“高利贷”。新政府将废除上届政府出台的长达 11 页的规定性过强的负担能力法规,以使新西兰人能够放心地获得融资。
政府表示,这些评估贷款承受能力的要求预计将在未来几个月内取消。CCCFA中多余的新冠疫情豁免也将被取消。一旦这项工作完成,还将为贷款人更新《负责任贷款守则》。
对借款人而言,最直接的影响与豁免有关。地方政府将在4月25日开始获得CCCFA的豁免权,使其能够管理自愿有针对性的差饷计划(如安装隔热材料或热泵的贷款),而无需承担不必要的合规成本。与此同时,以非金融商品和服务为主要业务的实体(如某些汽车经销商)将完全免于遵守CCCFA的重复报告要求。今年早些时候,Bayly宣布对CCCFA的监督将从商务委员会转移到金融市场管理局,这一变化能更好地与各金融服务监管机构的现有角色和职责保持一致。
改革的第二阶段包括——
-
精简三项立法:CCCFA、《2022年金融市场(机构行为)修正法》和《2008年金融服务提供商(注册和争议解决)法》。有关这些改革的公众咨询将在未来几周内开始。
-
审查 CCCFA:包括责任设置、披露义务和高成本信贷条款。
-
提高金融纠纷解决体系的有效性
-
进行修订,以支持将CCCFA的责任从商务委员会转移至FMA。
-
明确金融机构行为制度的要求,审查《金融市场行为法》中的行为许可框架,以确保其平衡性和灵活性。
取消可负担性检查可能会对整个银行业产生一些有趣的连锁反应。根据商务委员会上个月的零售银行市场研究报告中披露,负担能力调查可能是导致银行业缺乏竞争的原因之一。该委员会表示,那些原本会考虑在住房贷款期限结束时更换银行的消费者,很可能会因为新的负担能力评估而望而却步。相关人士一直在建议政府应考虑修订CCCFA,以便在消费者进行住房贷款再融资时,实现现有住房贷款提供商与潜在替代提供商之间的竞争中立性。
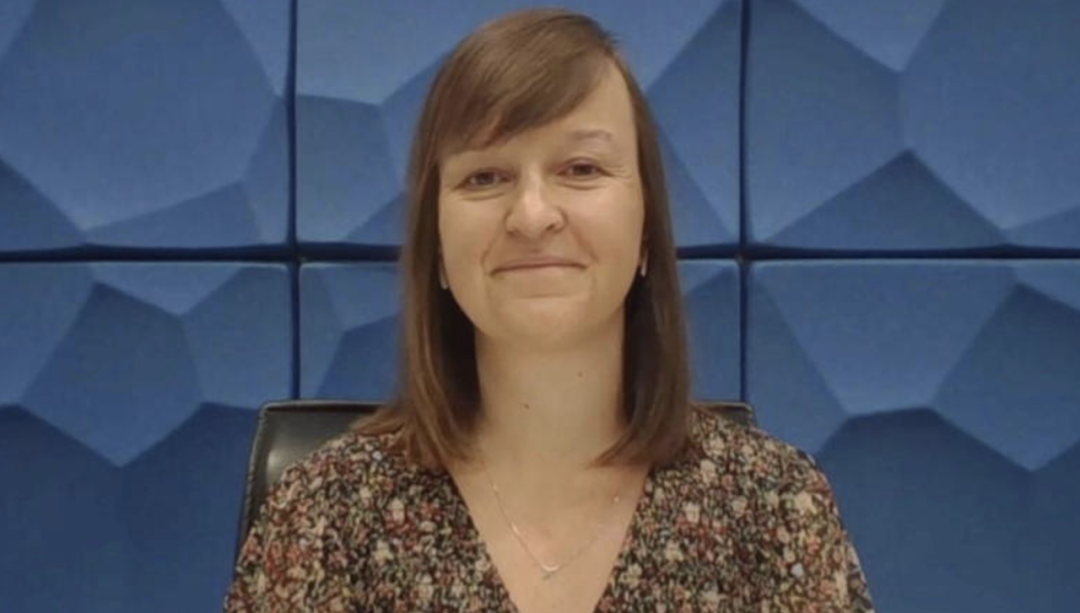
财务顾问Kylie Connor对贷款改革表示欢迎
财务顾问Kylie Connor在昨日的AM节目中表示,这些变化“意义重大”,她认为对那些之前不具备贷款资格的边缘人群打开了一扇大门。贷款申请将更具有可操作性,这将给许多希望登上或提升房产阶梯,甚至改变现有贷款的新西兰人带来巨大的改变。
在周日的公告发布后,工党商业和消费者事务发言人 Arena Williams 警告说,该政策的改变将意味着减少对高利息贷款的保护,CCCFA出台的原因之一就是为了杜绝高利贷的发生。
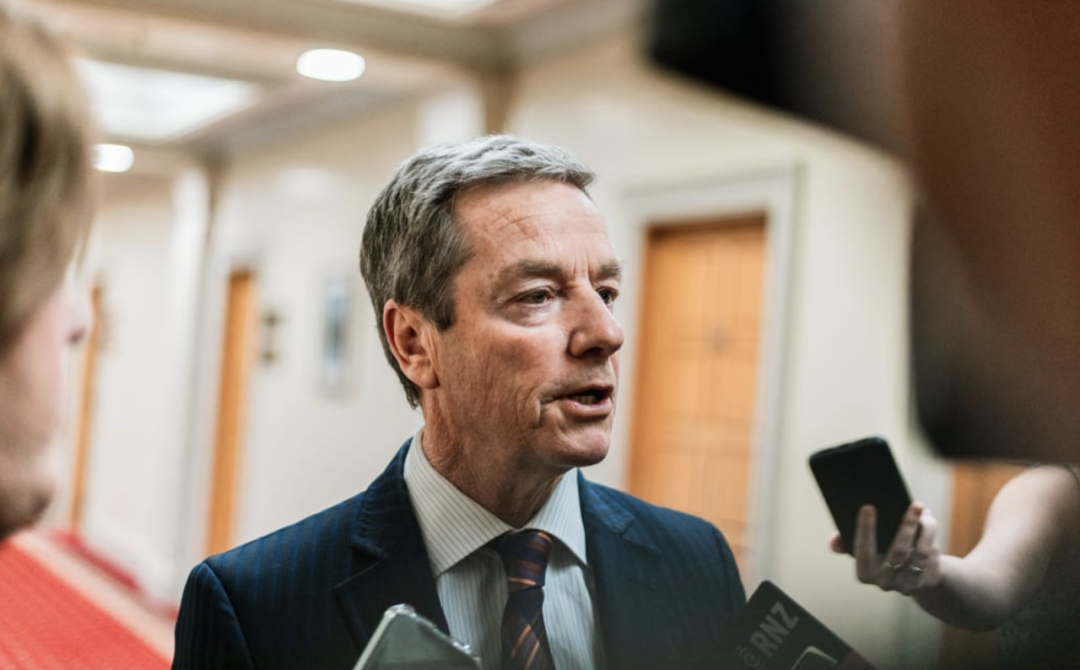
商业与消费者事务部长Andrew Bayly
在今日的早间访谈节目上,商业与消费者事务部长Andrew Bayly对此问题做出了正面的回应,他一直在担心那些想获得小额资金贷款的人无法通过当前一系列非常严格的测试,“那些我们真正想要保护的人不得不去借高利贷”,越来越多的人担心贷款法规的收紧可能会让弱势群体面临风险。他说,贷款人将需要满足不会让任何人陷入经济困境的最低要求。“我们将加强争议机制,希望把不良行为者赶出市场,增加金融机构的自由裁量权,让更多的老客户受益。”
对于普通贷款人来说,贷款改革究竟是利是弊?我们特别邀请到华融信贷总经理、资深贷款顾问York Zhang来为大家解读。

York Zhang
华融信贷总经理、资深贷款顾问
York Zhang:政府最近提出的贷款改革旨在简化获取住房贷款的流程并减少不必要的合规成本,这将对首次置业者和投资者都产生显著影响,但对这两个群体的具体影响略有不同:
这次的改革也会产生一些连锁反应,例如对于房屋销售有推进作用,因为投资者和首次购房者的活跃可能会多一些。
短期内,放宽贷款规定可能会刺激房市活跃度,尤其是在首次购房者和投资者中。这可能会导致房价短期内上涨。然而,长期影响取决于市场是否会迎来新的供应来满足增长的需求,以及政府是否会进一步介入调控市场,例如通过增加可负担住房的供应。