
揭秘:两大房市利好因素已经形成,为何当前房产市场依然疲软?现在是买房好时机吗?
一些购房者表示,他们不愿意在目前的高利率水平下承担更大的抵押贷款压力。
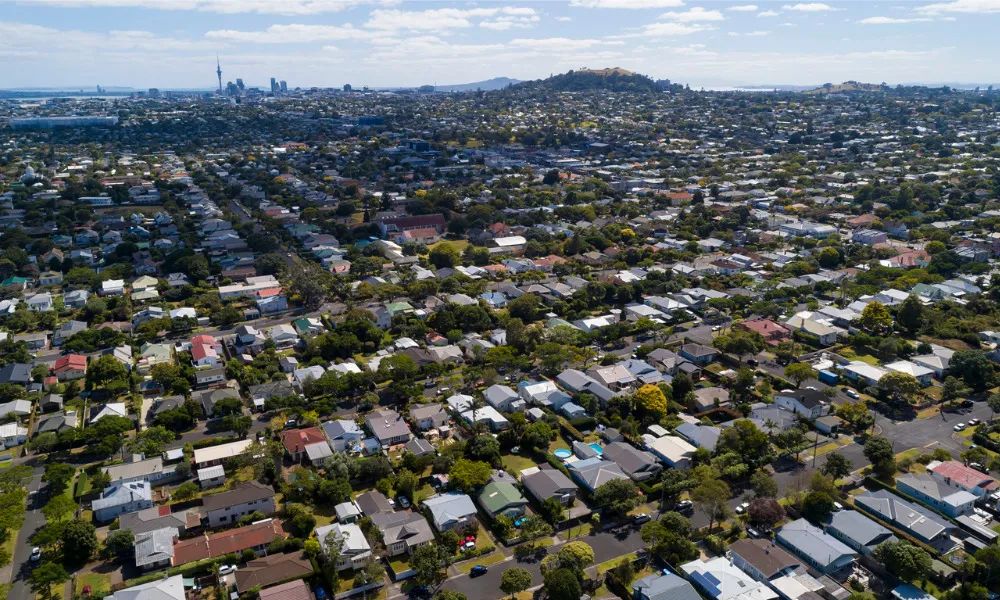
ANZ银行经济学家在其最新发布的《房产聚焦》报告中对奥克兰房产市场及其未来的走向进行了深入的分析。报告观察了奥克兰今年第一季度的销售数据,发现尽管强劲的移民潮流向了奥克兰,但拍卖清盘率和销售与挂牌比率都表明,奥克兰的房价在短期内可能会出现进一步的走软。
当探讨到移民潮对奥克兰房市的影响时,报告称,尽管奥克兰获得了全国范围内绝大部分的净移民,但在过去一年左右的时间里,租金收益率仍停滞不前,与全国平均水平相比,奥克兰租金收益率在过去一年左右的变化表现欠佳。这虽然表明奥克兰在提升租赁供应和需求方面做得相对较好,但同时也显示出租金收益率并不会推动投资者对房屋需求的激增。
其中一个主要原因是因为奥克兰的新房供应量相对较大,占全国新住宅许可发放量的40% 以上,其中大部分新房都是适合出租的多单元住房。并且,这种更适合作为第一套住房和出租房类型的房产在批准的新建住宅总量中所占比例一直在上升。报告称,新建住宅增加构成的这种市场变化在某种程度上暂时抵消了新移民激增对租金所产生的影响。假如将该分析的数据扩大到全新西兰的层面,也将会得到类似的结论。
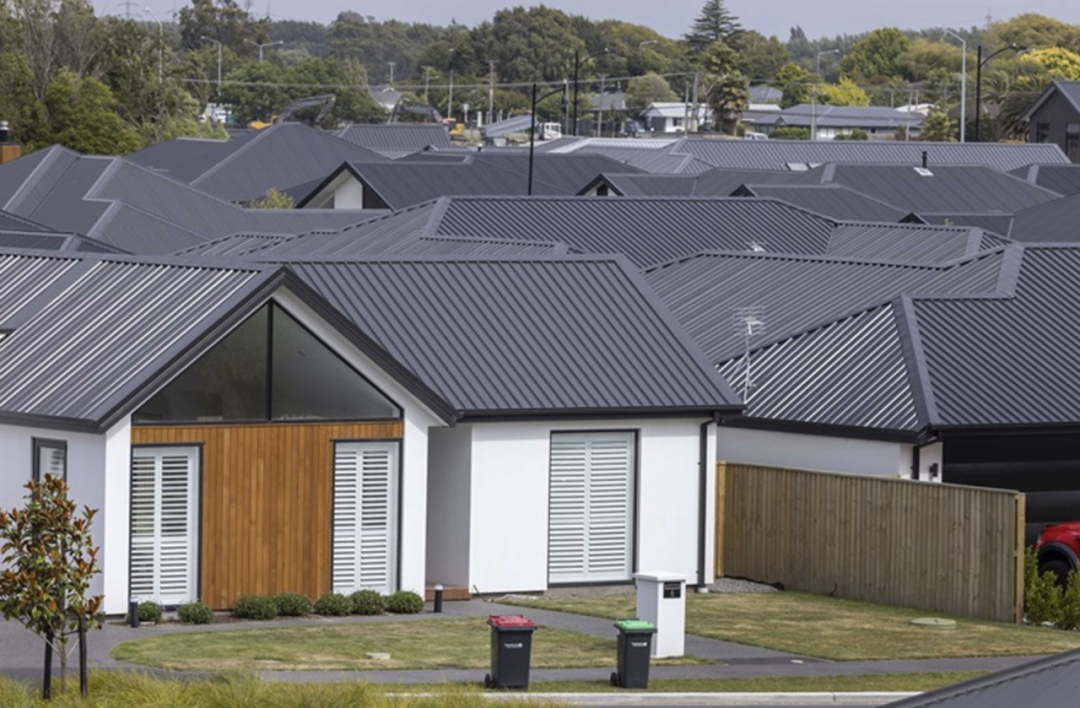
最新数据显示,截止四月底的三个月里,基督城的新挂牌房源数量比去年同期增长了20%,但买家数量却没有跟上步伐,一些购房者表示,他们不愿意在目前的高利率水平下承担更大的抵押贷款压力。
来自EasyStreet Mortgages的抵押贷款顾问Gareth Veale表示,那些原本计划在三四年后将第一套住房升级的购房者也不得不被现实所“打败”。不少人去银行期望能借到更多的贷款,但往往会失望而归。Veale解释道,这些借款人以为充值(top up)贷款会很容易,因为他们几年前买第一套房产时就觉得获得贷款很容易,但到了实际操作的时候,他们的收入显然无法负担。
他指出,当80至110万纽币区间的房产需要更长的时间才能售出时,这类买家的财务状况出现了问题,他们无法获得足够的融资。有时,房贷还款额是他们收入的50%~60%,这对很多普通家庭来说太难了。那些希望升级房产的自住型买家可能需要30多万的预算,一旦他们意识到代价如此之大,要么等到以后再买,要么就会把目标定的低一些。
来自Harcourt Gold的Cameron Bailey也同样感受到了高利率给市场带来的强烈冲击。拥有一套价值80万纽币房产的业主告诉他,利率的上升让他们的房贷账单每年增加了1.2万纽币的负担。光是继续住在这所房子里,每周就要多支付250纽币,这还不包括食物,汽油和其他生活开销。他发现不少人为了让生活过得更轻松一点而决定卖掉房子100万的房产,转而购买80万的房产居住。
当Bailey谈及高端市场(比如售价在400万纽币以上的市场)时,他表示这类买家并不一定会考虑到自己的收入状况,因为他们背后通常有一个大企业做支撑或者有足够的存款。
来自Ray White Metro City的拍卖经理Richard Withy表示,在过去两个月里,基督城的挂牌房源数量急剧增加。买家有了更多的选择,也导致了每套房产的咨询数量锐减。他认为,现在是买房的好时机,因为供应量增加了,也就有更多机会以具有竞争力的价格买到自己喜欢的房子。几年来,首次出现了更多以房屋出售为前提的出价。在他的中介公司目前签约的房产中,这类房产约占了10%之多的比例。