
奥克兰地税又要涨?四家主流商业银行全部降息!现在还值得固定长期利率吗?
一周前,Westpac银行将其三年期固定房贷利率大幅下调至6.29%,这与其他主要竞争对手银行间所设定的6.65%相比,差距达到了26个基点。
2024年5月,奥克兰市议会在市政厅召开会议,通过了未来10年的长期计划。计划规定,2025年平均家庭地税将增加6.8%,2026年增加5.8%,2027年增加7.9%,之后的年度税率增长不超过3.5%。
市长Wayne Brown表示,这一计划平衡了投资增长和环境保护的需求,同时考虑了生活成本的压力。议会还讨论了奥克兰未来基金的设立和资金运作。尽管部分议员对税率上涨表示担忧,但最终计划获得通过,并将在6月正式采纳。
一周前,Westpac银行将其三年期固定房贷利率大幅下调至6.29%,这与其他主要竞争对手银行间所设定的6.65%相比,差距达到了26个基点。
昨日,ASB银行也做出了同样的动作,将三至五年期的贷款利率下调至6.39%的水平。对于主流银行来说,这样的利率已经非常之“低”,但还远不及SBS银行5.99%的三年期“特惠”利率。
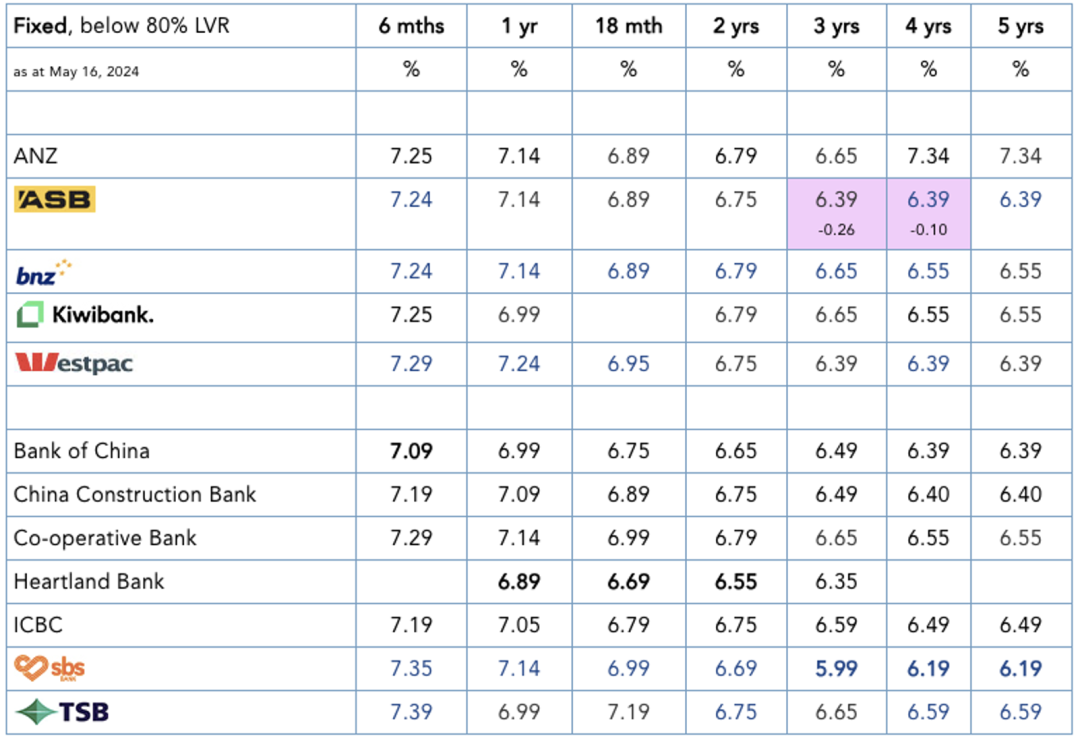
各银行最新抵押贷款利率一览表(来源:interest.co.nz)
然而,尽管银行间长期固定房贷利率的“战斗”打的如火如荼,借款人却对此并不买账。数据显示,在当前形势下,由于人们对利率下跌预期的上升,大部分的借款人最终选择了固定6个月或12个月的短期利率。那么问题来了,现在到底适合选择固定长期还是短期利率呢?
有行业内人士表示,借款人其实还是可以考虑选择6.39%的三年期房贷款利率。这是因为,从数学角度看,选择固定较低的三年期利率,不一定会比现在固定一年期7.14%、一年期6.50%和两年后再固定一年期5.90%的利率付的利息多。
根据计算,如果现在选择三年期6.39%的利率,而不是其他大型商业银行所提供的一年期 7.14%的利率,并且相信2025年5月和2026年5月之后的利率会更低。那么,这意味着对于一笔45万纽币的抵押贷款来说,选择三年期每月需要偿还2812纽币,而选择一年期则每月需要偿还3036纽币,每月可节省224纽币。在第一年里,可总共节省2688纽币的抵押贷款还款额。当然,如果借款人的固定贷款尚未到期,假如利率出现了大幅的变化也可以考虑违约后重新固定利率。在利率上升期,违约金微乎其微,但在下跌期,违约金的多少就变得非常重要了。
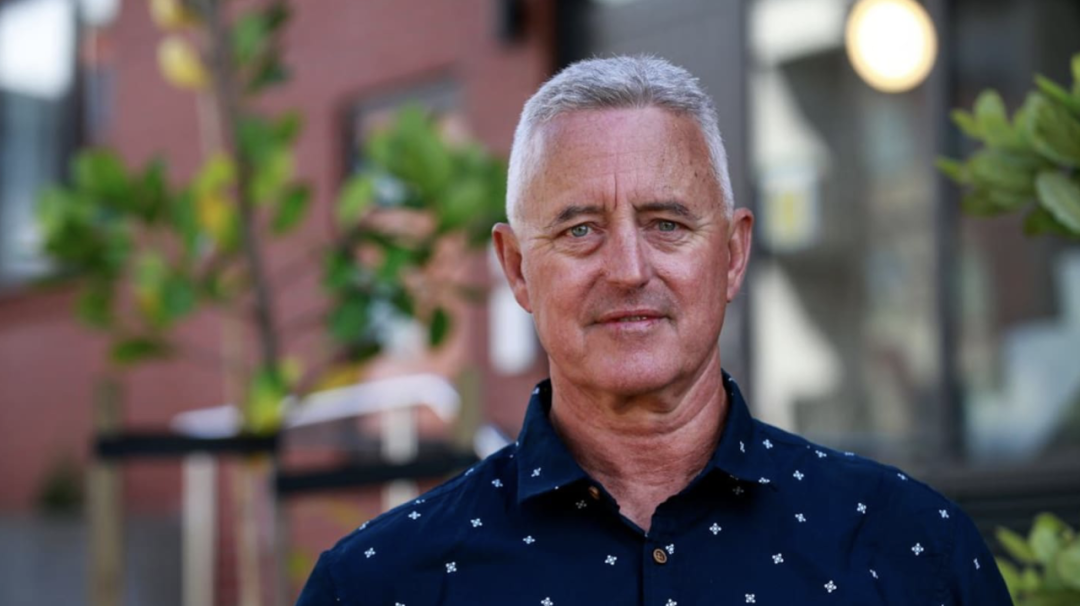
房产开发商Simplicity Living的负责人Shane Brealey
近日,一家在奥克兰建造数百套新公寓的开发商企业负责人Shane Brealey公开对奥克兰市议会房地产部门Eke Panuku表达负面意见,因为他们在出售Northcote Central问题上进行了冗长讨论,但却毫无结果。他表示,市议会的相关部门“太难对付了”,我们现在所需要的是建设更多的住宅,而不是把时间花在开会上。
该机构表示,Northcote商业中心的总体规划符合公众利益,他们本以为他们的参与可以为城市带来巨大的改变。但遗憾的是,Simplicity Living无法克服与Eke Panuku部门交涉所消耗的时间和资源。这对Tāmaki Makaurau来说确实是个遗憾。
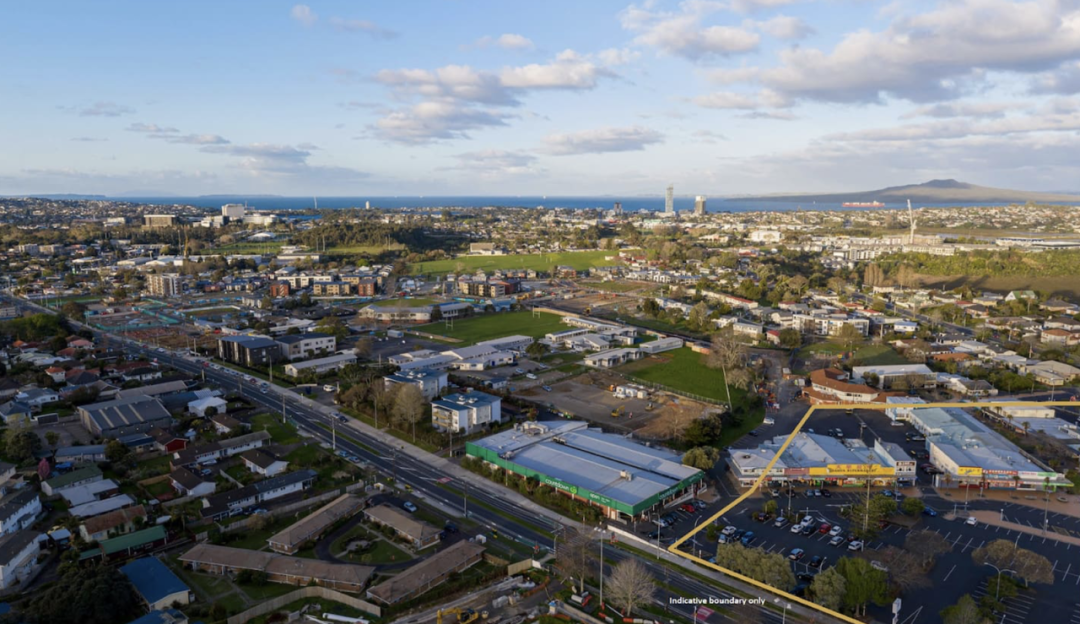
Eke Panuku部门正在寻找Northcote黄线区域地块的开发合作伙伴
据悉,Eke Panuku正在出售位于Northcote Central一块面积为3.13公顷的土地,用于城市的开发建设。该地块对于我们华人来说并不会陌生,它包括一个600辆车的停车场和周边多家商铺。普华永道正在管理出售过程。据猜测,这块土地可能会以6000万纽币或更高的价格售出。
Brealey致信Eke Panuku部门开发经理Allan Young:"我们很清楚,我们的运营方式与 Eke Panuku的运营方式互不相容,因此我们无法进一步参与Northcote Central开发商的采购过程。
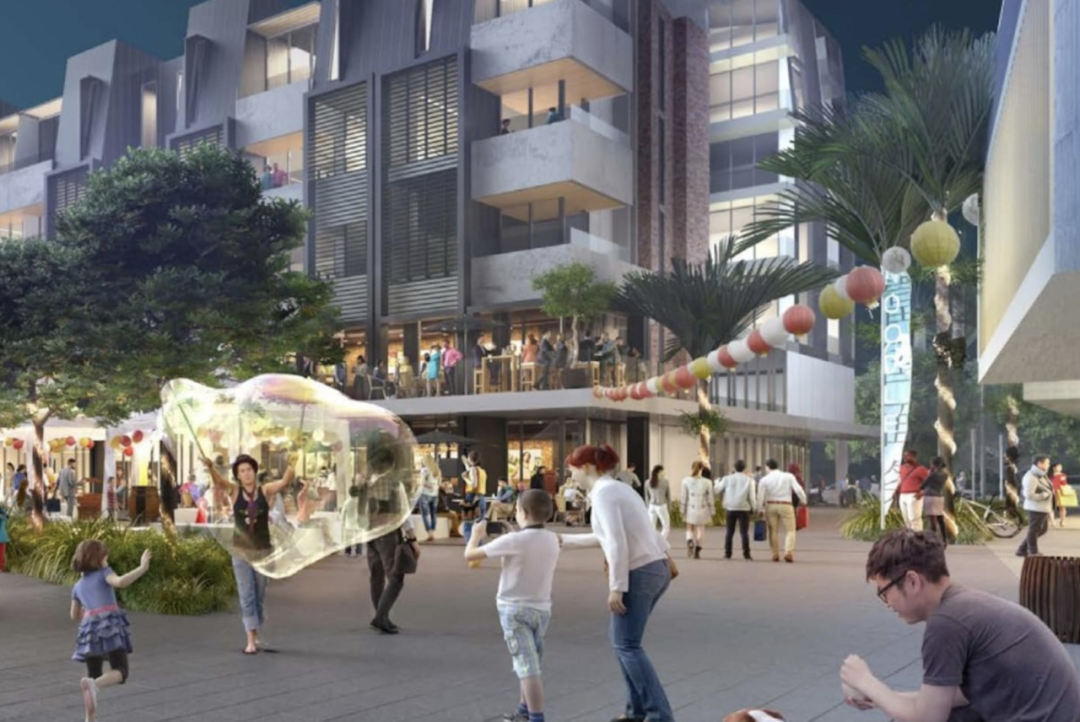
计划中的Northcote 商业中心开发效果图
市议会发言人随后对Brealey做出了回应。她解释道,像Northcote Central这样的交易并不只是简单的土地交易,开发商必须达到满足周边社区的需求。Eke Panuku部门的工作范围很广,从小型单一地块项目到大型复杂地块,都需要一个总体规划来指导和实现多年的综合发展成果。
她表示,Northcote Central属于大型且复杂的可持续发展项目。这种类型的开发以及与开发合作伙伴签订协议的要求并不一定适合所有的开发商,因为许多开发商更喜欢“做自己想做的事情”。Eke Panuku接受其退出的决定,同时也期待与该公司的再次合作。