
总理宣布:大改革来了!KiwiBuild也将被取消!本周新西兰央行会降息吗?最值得投资者关注的房地产大事件总汇
一项关于新西兰社会住房机构Kāinga Ora的最新审查显示,该机构在财务上表现不佳且难以维持运作,除非采取显著的节省措施以及资金和融资变革。
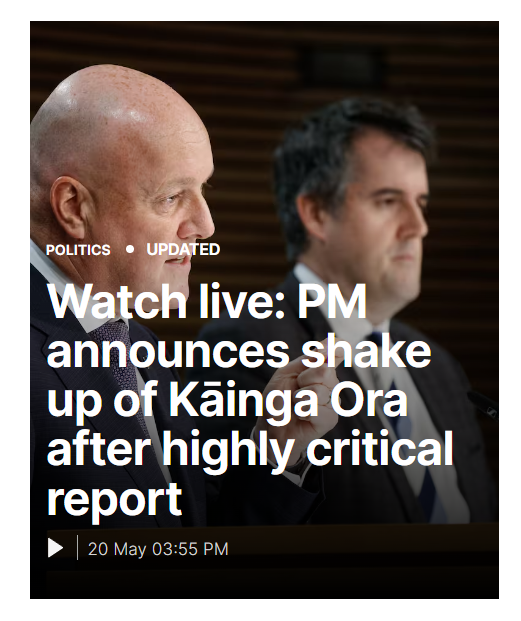
在今天(周一)下午的内阁会后发布会上,总理Christopher Luxon与住房部长Chris Bishop 一起宣布了对Kāinga Ora(住房和社区部)的独立审查结果,并宣布将对Kāinga Ora进行改革。
一项关于新西兰社会住房机构Kāinga Ora的最新审查显示,该机构在财务上表现不佳且难以维持运作,除非采取显著的节省措施以及资金和融资变革。审查报告由前总理Bill English领导,指出Kāinga Ora在获得债务方面过于容易,但在财政纪律上关注不足,导致年度亏损增加,预计债务将增加至230亿纽币。住房部长Chris Bishop表示,审查发现董事会在治理角色与操作管理之间没有明确分离,低水平的问责制导致财务状况恶化。
为应对这些问题,内阁已同意四项关键建议,以改善Kāinga Ora的财务表现:协调Kāinga Ora与社区住房提供者的合同安排,重组Kāinga Ora董事会,向Kāinga Ora发出简化指示,并制定详细的计划以消除亏损。
Simon Moutter被任命为Kāinga Ora的新主席,新的董事会预计将在七月到位。新董事会的首要任务是到年底前提交一份扭转计划,重点是使Kāinga Ora恢复财务可持续性。
住房部长Bishop说,平均而言,Kāinga Ora 建造的房屋成本高于普通住房部门。Bishop证实,上届政府的经济适用房计划KiwiBuild将正式取消,日期尚未决定。
上周,CoreLogic发布了最新的2024年第一季度Pain&Gain房产报告,由于当前市场上买家在议价方面占据了主动权,房产整体销售行情在上季度的表现仍然相对低迷。具体来说,在奥克兰,今年前三个月里所转售的房产中,有10.5%比例的房产低于卖家最初购买的价格,这一数值高于2023年第四季度9.2%的比例。在汉密尔顿,房产售出的价格低于其购买价格的比例为9.4%,高于陶朗加的6.0%和基督城的4.4%。
调查数据显示,在2024年第一季度里,在新西兰各主要中心城市中房价中位数的涨幅最大的分别是:陶朗加($417,000),惠灵顿($405,000)和奥克兰($388,000)。而汉密尔顿,基督城和达尼丁的转售利润则维持在$275,000到$300,0000之间。
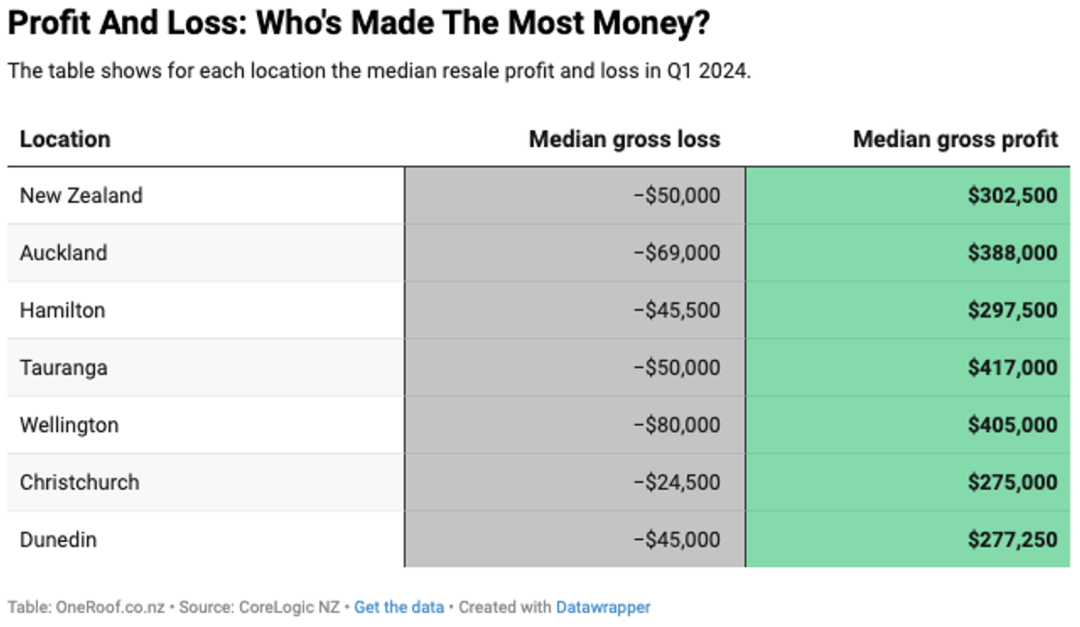
2024年第一季度新西兰各城市所售出房产中位数利润值对比表(来源:CoreLogic 下同)
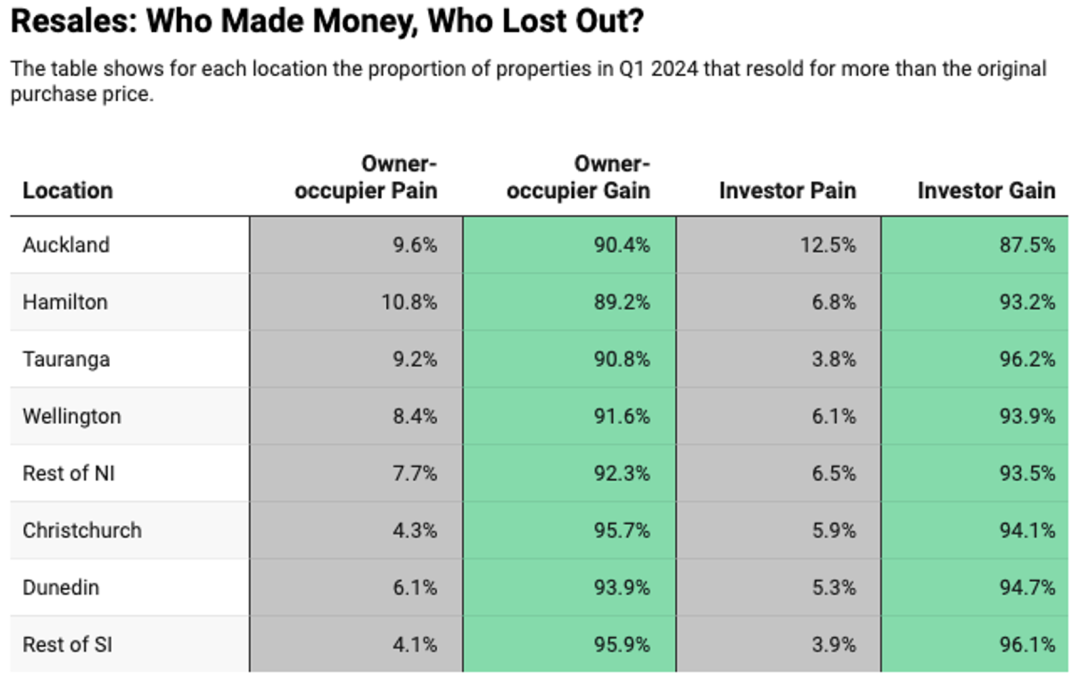
2024年第一季度新西兰各城市自住型及投资型卖家所售出房产的利润比例对比表
根据新西兰统计局所公布的最新租金流量/新租约指标数据显示,在截至4月的过去一年中,租金上涨率达到了4.2%;比长期平均水平高出了约1%,但仍远低于2023年底7%的峰值。现在看来,租金的增长速度确实已经到达了顶峰,而且净移民人数也出现了明显的下降。
在截至3月的过去一年中,净移民人数约为111,000人(随着新西兰居民离境人数的增加而下降),去年10月的峰值约为139,000人。这些数据的变化在某种程度上对通胀前景来说是个利好消息,但这对租客来说并没有多少安慰,这是因为房地产需求已被提振,租金相对于居民收入仍处于较高水平。
与去年同期相比,4月份的房产销售量增长了15%。这已经是连续出现的第12个月的上涨,数据表明交易量正在放大(尽管基数仍较低)。这或许得益于挂牌房源数量的增加,买家更有机会找到他们真正想要的房子。当然,在过去的几个月里,房价的增长态势也的确在趋于平稳,这表明卖家正在迎合市场,而买家则拥有了更多的议价权。
在我们等待新西兰中央银行就债务收入比(DTI)限制的实施时间和结构做出最终决定的同时,当前高债务收入比的实际贷款量仍然相对较低,这是因为在目前高抵押贷款利率的环境之下,限制了人们相对于其收入可以获得/偿还多少债务的贷款申请比例。今年前三个月中,只有约5%比例的首套房购房者的DTI>6,约7%比例的投资者的DTI>7。
本周三央行将公布最新货币政策声明。目前,不少经济学家认为OCR将维持5.5%的水平不变。这是因为,新西兰央行过去一年来一直在传达一个非常一致的信息,那就是通胀率(虽然有所下降)仍然过高,在通胀率回到目标范围之前不会降息。而在过去的4-6周内,没有任何足以撼动这一观点的变化出现。