
6个月固贷利率竟然还涨价?!当前最适合借款人的贷款利率固定周期竟然是……
在这种情况下,抵押贷款利率非常有可能在圣诞节前大幅下降。
由新西兰央行公布的最新调查数据显示,四月份自住型买家新申请的(包括浮动利率)按揭贷款中,有约73.6%的贷款利率固定在一年或一年以下。这表明,贷款市场追求更短固定周期的热潮仍在继续,在抵押贷款利率下跌预期与日俱增的态势下,借款人更倾向于选择更短的固定周期。
4月的数据中一个突出的现象是,在所有自住型借款人的抵押贷款中,固定周期为6个月的贷款占比达到了16.5%,创下历史新高,有趣的是在今年之前,自住型借款人几乎都不会考虑6个月的固定期限。更有网友爆料(见下图),某商业银行6个月的特别固贷利率竟然不降反升,从4月底的6.89%升至6.99%。
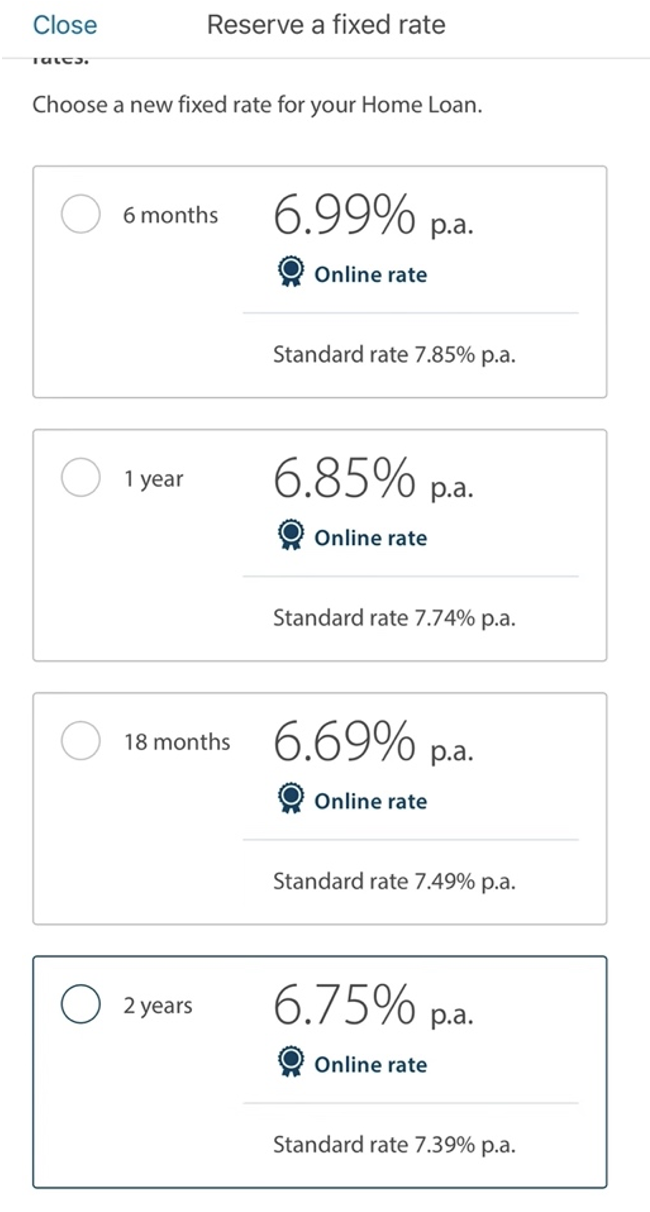
某商业银行提供给老客户的6个月特别
固贷利率不降反升(来源:网络图片)
综合来说,4月一年期固贷仍然是自住型借款人的首选,占该类型借款人贷款总额的39.4%,低于3月的42.1%。相比之下,长期贷款变得没有之前那么受自住型借款人的欢迎了。新西兰央行在其要点总结中表示,选择18个月以上固定期限的自住型借款人份额处于或接近历史低点。例如,两年固定期限贷款所占比例从10.2%降至8.6%,三年固定期限贷款所占比例从3.3%降至2.8%,四年期固定利率保持稳定,为0.3%,均处于长期历史低位。
那么问题来了,当前形势下,相比较更低的三年期固定利率,选择一年期固定利率将是借款人最明智的选择吗?
经济学者David Chaston认为,借款人需要注意到两个问题:
首先,如果借款人现在接受7.14%的一年期利率(主要银行的最低利率),并放弃6.35%的三年期固定利率,这意味着一年后利率必须下降120个基点,借款人才能持平之前选择一年期在还款利息上的损失。即便如此,不确定风险的持续存在似乎也不值得借款人去冒险。
我们以50万纽币,30年还款期限为例,
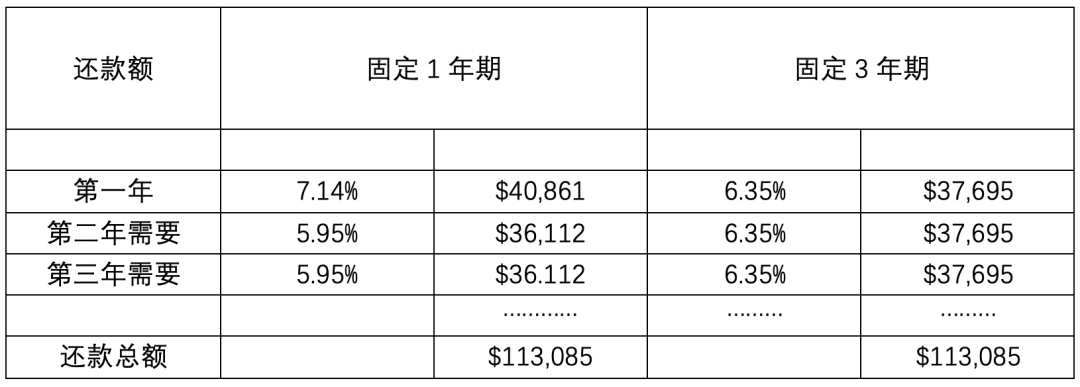
假如借款人选择一年期固定利率,实则是在赌新西兰央行会在一年内打赢高通胀之战,然后将官方现金利率(OCR)至少进行5次的削减,且每次下调25个基点。除此之外,未来一年期间,世界经济形势不会影响到新西兰央行的OCR下跌步伐。如果借款人认为以上这些预期不太可能在未来一年内实现的话,那么选择当前较低且确定的三年期固定利率或许才是一个明智之举。
其次,我们还可以从历史的角度通过不同银行提供的最低利息来看待该问题。
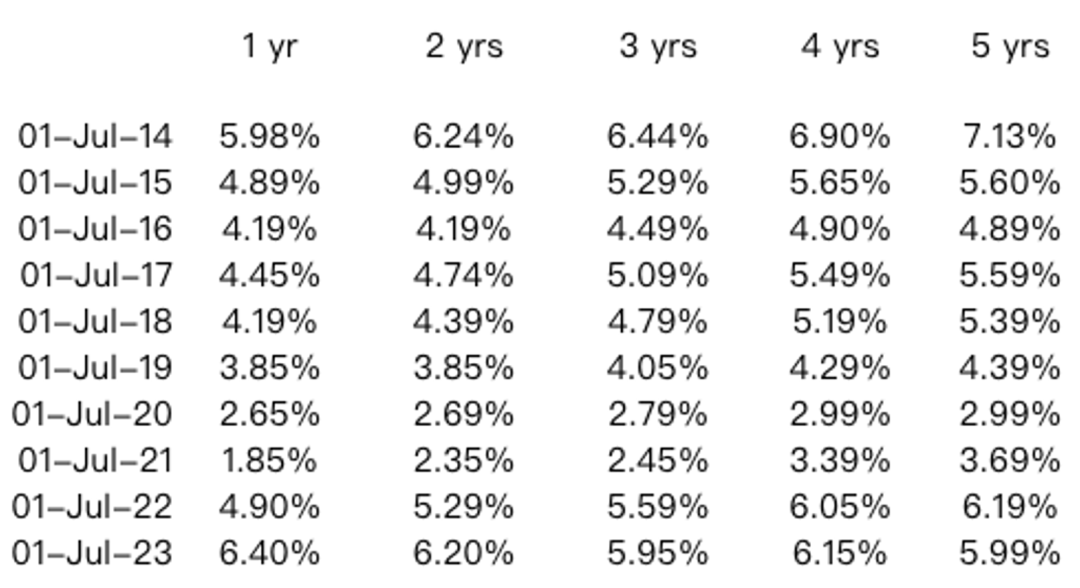
如果借款人有一笔50万纽币的住房抵押贷款将于今年7月1日到期,而借款人选择的是过去五年中任何固定期限的最低利率,那么该借款人的还款情况将是这样的:
现有银行中的最低利率
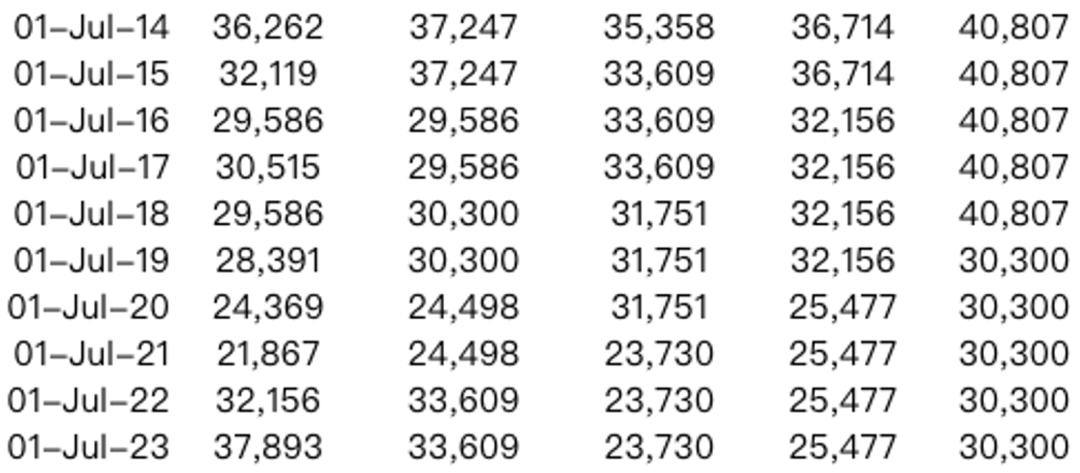
每年的还款成本
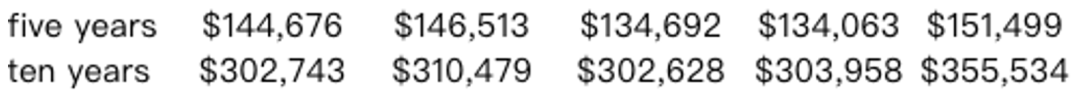
五年和十年的总还款成本对比

与成本最低的选择相比,区别为
David Chaston解释道,在过去五年中,如果借款人选择BNZ银行4年期2.99%的固定利率将比选择任何其他银行的利率都要好。在做出这一决定的前一年,借款人最好选择ANZ和BNZ银行或Kiwibank的一年期利率3.85%。采用这种“当前最低利率”策略,在整个五年借贷期间,借款人将支付130,299纽币的还款。这比总是选择最低的一年期固定利率节省了14,377纽币,比总是选择最低的两年期固定利率节省了16,214纽币。
如果将分析时间延长至10 年,则一年、两年和三年最低利率的组合效果最佳。2016年是 BNZ银行的两年期利率,其次是Kiwibank和其他银行从2018年7月到2020年7月的一年期选择,然后是Heartland Bank从2021年7月起的三年期利率。在借款人需要做出决定时,如果始终选择任何期限的最低利率,那么在这10年中,借款人将需要支付281,088纽币还款,远低于坚持一年期最低利率的支出,同时还能节省21,655纽币。
以上这种“事后诸葛”的分析表明,如果借款人始终选择一年期固定利率并一定是一个最明智的选择。
抵押贷款利率未来走向成谜
值得一提的是,在新西兰央行做出最新OCR决定之前,市场已经积极的预测到今年10月OCR将出现首次下调,到11月有相当大的可能会进行两次降息动作。在这种情况下,抵押贷款利率非常有可能在圣诞节前大幅下降。
然而,5月22日新西兰央行发布的最新货币声明比预期要“鹰派”得多,央行将首次下调OCR(目前为5.5%)的预期时间推迟到了明年下半年。如果一切都像央行预测的那样,那么抵押贷款利率的下调不会在今年发生。
尽管如此,批发利率市场仍在为11月下调OCR定价,因此新西兰央行的言论并不一定会消除提前下调抵押贷款的可能性。那么,新西兰央行的最新表态是否会改变购房者的抵押贷款利率固定周期的策略呢?我们将拭目以待。