
超2.4万Kiwi家庭房贷压力风险暴增?!揭秘:新西兰首次置业者购房首选地揭晓
最新调查数据显示,超过2.4万新西兰家庭正面临显著的房贷压力,由于利率的上涨他们的每周还款额平均增加了近250纽币。这些家庭中的一些甚至可能陷入“负资产”困境,即房屋价值低于所欠贷款金额。
自疫情以来,所有有房贷的家庭都受到利率上升的影响,但受冲击最严重的是那些在2020年5月至2021年8月期间办理房贷的借款人。当时,新西兰各大银行的两年期固定房贷利率曾低至2.52%至2.88%之间。与此同时,为了刺激经济,新西兰央行在2020年5月1日至2021年3月1日期间暂时取消了贷款与价值比(LVR)限制,使得房贷申请规则异常宽松。根据新西兰央行的数据显示,在此期间,共有397,564笔房贷获批。这些贷款中,约24,244笔是以低于20%首付款的低净值贷款(low equity loans)购房的,平均贷款金额为49万纽币。
对于这些低净值贷款的借款人来说,利率上升带来的压力尤为显著。在2020年5月至2021年8月期间,首次购房者占低净值贷款总数的65.4%,他们在当时以平均2.58%的两年期固定利率购房,这意味着每周还贷金额约为526纽币。然而,随着利率升至2024年8月的6%,每周还款金额激增至769纽币,增加了243纽币。对于这些首次购房者而言,这意味着他们需要找到额外的收入来源来应对这笔支出。
尽管统计数据显示,同期内新西兰居民的工资水平有了显著增长(根据统计局的数据,从2020年6月到2023年6月,一对夫妻的工资中位数从每周2136纽币增长到2540纽币,税前增幅达到了404纽币),然而,税后的实际收入增长可能已经被更高的房贷还款额所抵消,导致家庭在其他生活成本上面临更大的经济压力,包括房产税、保险、食品、交通和家庭维护等各类开支费用的上涨。
更为严峻的是,许多低净值贷款的购房者可能正面临房屋价值下跌的风险。根据新西兰房地产研究所(REINZ)公布的数据显示,2020年5月至2021年8月期间,新西兰房屋市场价格最低的那25%房产均价从44.6万纽币上升至61.9万纽币。然而,2024年8月的这一数字又降至57.75万纽币,是自2021年3月以来的低点。另外,中位数房价也出现了类似的趋势,从2020年5月的62万纽币上升至2021年8月的85万纽币,而今年8月的中位数房价仅为76.5万纽币。
这些数据表明,在利率低于3%的购房高峰期内,约有三分之一的低净值借款者,其房屋价值已经低于购房时的水平,陷入负资产状态。虽然每个借款人的具体情况和财务压力有所不同,但大部分在利率低点时期贷款的低净值借款者目前可能面临着巨大的经济压力。此外,随着利率的继续上升,使得受房贷压力影响的家庭总数接近2.9万户。对于这些家庭来说,利率上升、房贷压力激增,再加上生活成本的不断上涨,正在成为他们当前生活的巨大挑战。
房价下跌推动购房新手入市
Waitakere和Lower Hutt领跑首次置业者市场
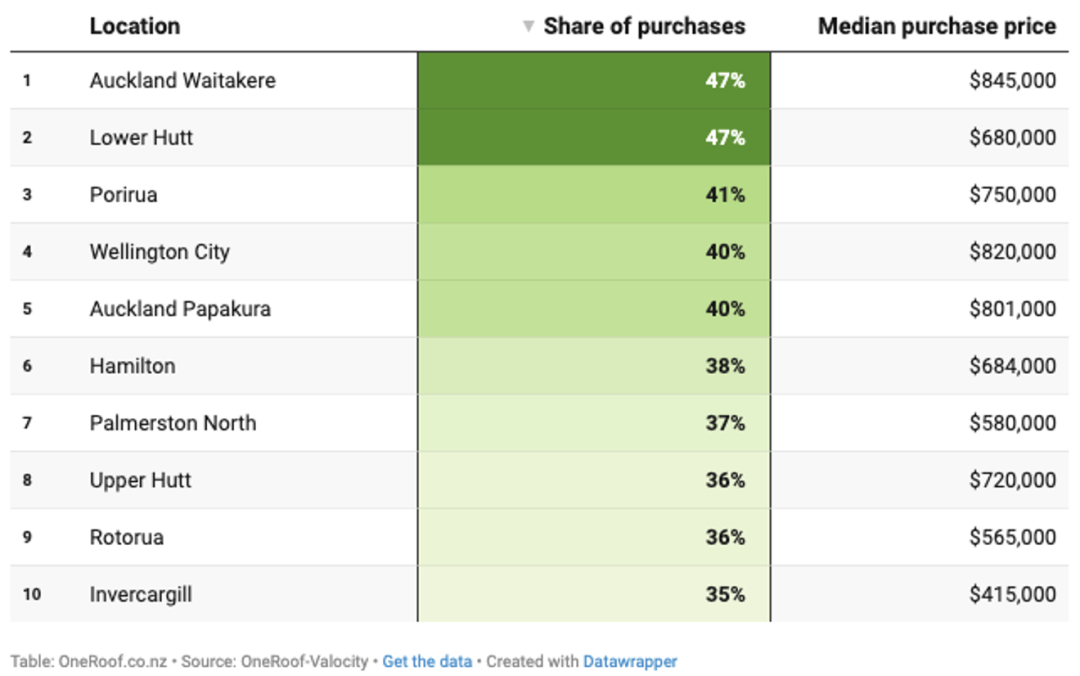
新西兰十个最受首次置业者青睐的城市或地区一览表 (来源:OneRoof-Valocity)
美国的降息是否意味着新西兰央行(RBNZ)也将在10月被迫跟进?纽币的价值会因此受到影响吗?这些问题正在成为市场讨论的焦点。
今年以来,奥克兰Waitakere地区首次购房者的贷款注册比例达到了47%,相比2021年的34%有了明显增长。虽然该地区的购房价格中位数仍然较高,为84.5万纽币,但比市场高峰时低了10万纽币。同样,奥克兰南部边缘的Papakura地区也是首次置业者的热门选择,2024年首次置业者的贷款注册比例达到了40%。
在惠灵顿地区,Lower Hutt首次置业者占所有贷款购房总数的47%,位居首位。邻近的Porirua和Upper Hutt也分别有41%和36%的首次置业者份额。然而,由于较高的利率抵消了房价下降的优势,惠灵顿整体的首次置业者数量仍低于长期平均水平。
北岸和皇后镇的首次置业者面临高门槛挑战
尽管房价有所下降,但首次置业者在一些高房价地区仍面临挑战。奥克兰北岸的首次购房者比例与基督城相当,均为33%,但北岸的购房价格中位数却比基督城高出近40万纽币。这表明,北岸首次置业者市场份额的增加主要是由于投资者和自住买家的缺席,而非市场可负担性改善的结果。
在新西兰最昂贵的地区——皇后镇湖区(Queenstown-Lakes),首次置业者的比例仅为16%,而该地区首次置业者的购房价格中位数则高达113.7万纽币,比市场高峰期还高出了18.4万纽币。高房价和适合首次置业者的房源稀缺,使得皇后镇成为首次置业者们最难以进入的市场。
市场变化给首次置业者带来机遇
来自Valocity的高级研究分析师Wayne Shum指出,Waitakere、Papakura以及奥克兰南区的Takanini等地为首次置业者提供了相对便宜的选择。大量新建住房项目的推进也为首次置业者创造了更多的机会,尤其是在Waitakere等地区,许多新建房屋以固定价格出售,这对没有拍卖经验的首次置业者来说更加友好。
“Waitakere和Lower Hutt历来就是首次置业者们的聚集地,”Shum说,“但在市场高峰期,大量投资者涌入这些地区,导致首次置业者被迫退出市场。过去两年中,随着投资者的减少,首次置业者得以重新进入市场。”与此同时,惠灵顿不断上涨的房价也促使更多首次置业者转向Lower Hutt。与首都相比Lower Hutt的房价相对更为实惠,而且交通便利,通勤到惠灵顿市区非常方便。总体来说,尽管各地区购房难度不尽相同,但首次置业者们正积极抓住这一有利时机,进入市场。在未来一段时间内,随着利率和房价的进一步变化,首次置业者的市场表现有望持续保持强劲的势头。