
又一家主流银行跟进降息!新西兰购房不可负担性排全球前列?与澳美加英日五国对比一探究竟
在这一背景下,让我们将新西兰房价与其他国家进行对比,或许可以帮助我们更清晰地了解问题的严重性。
BNZ银行宣布从今日开始下调部分固定房贷利率,成为继ANZ之后又一家做出类似调整的主流商业银行。这次降息使BNZ的6个月、12个月和18个月的固定房贷利率分别降至6.75%、6.19%和5.89%。
经济学家普遍预计,新西兰央行将在10月9日的会议上将官方现金利率(OCR)下调至少25个基点,这可能是推动各大银行本次调整房贷利率的主要原因。随着央行进一步放松货币政策预期,房贷利率有望出现更多次的下调。这一系列的降息动作,表明银行正在响应央行可能采取的降息措施,同时也为贷款者提供了更为有利的借贷条件。预计在未来几周内,更多银行可能会跟进这一趋势,进一步促使房贷利率继续走低。
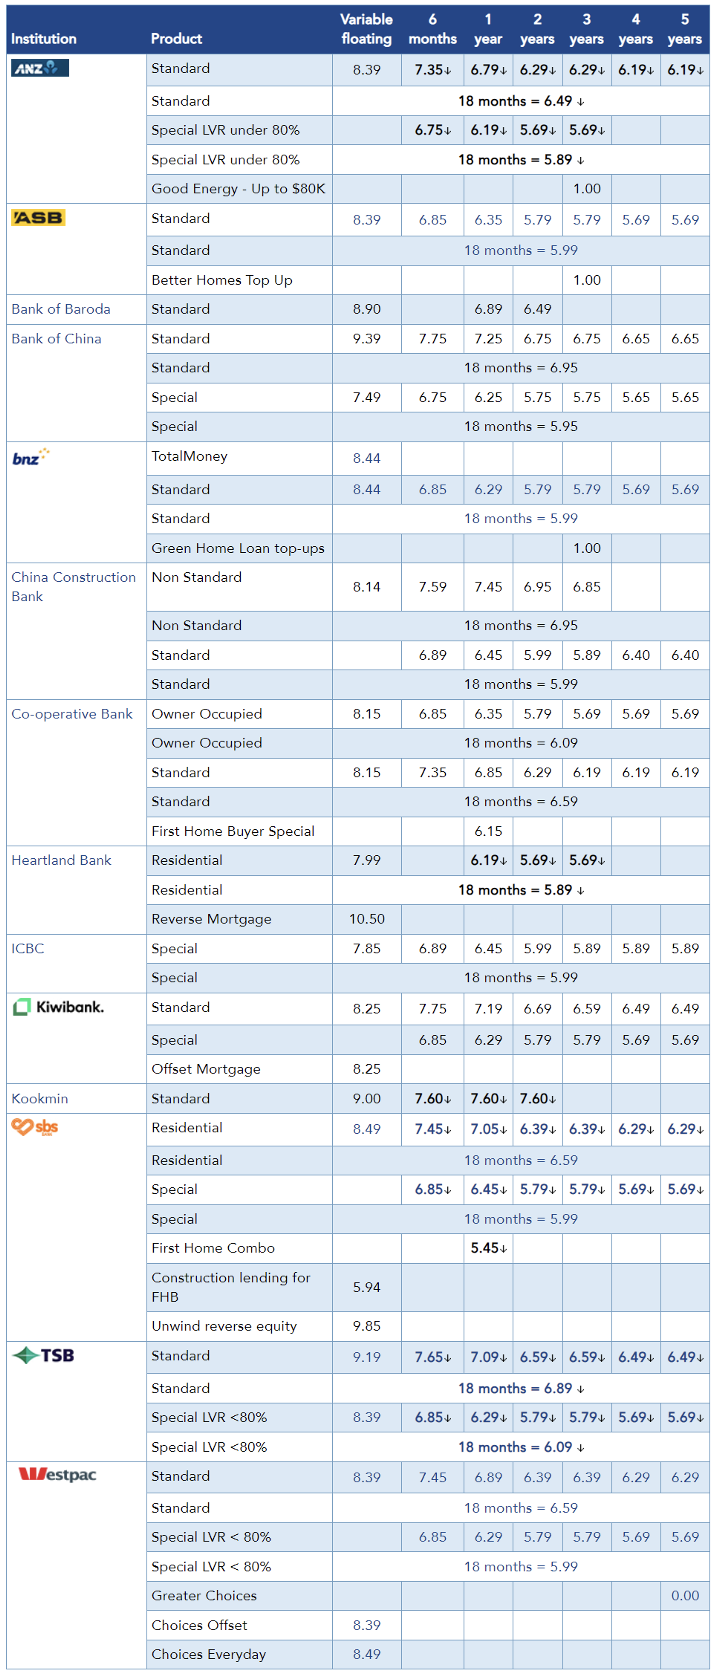
各商业银行最新贷款利率一览表
来源:interest.co.nz/borrowing
新西兰购房不可负担性排全球前列?
新西兰的住房市场曾经被视为购房者的“梦想天堂”,如今却面临着严重的可负担性危机。目前,新西兰的住房拥有率仅为60%,并且还在持续下降。根据住房倡导者Charles Waldegrave的说法,新西兰的住房在经济合作与发展组织(OECD)国家中被认为是最难以负担的之一,并正经历着“房屋拥有权的崩溃”。
根据最新的QV数据,2024年新西兰的平均房价为905,357纽币,尽管过去三个月有所下降(下跌了2%),但房价依然处于高位。2024年,新西兰的房价与家庭年收入的比率已经高达7倍,而新西兰家庭的平均年收入为126,411纽币。尽管房价有所回落,这一房价与收入比率仍显示出严重的不可负担性问题。
Waldegrave指出,这种状况在新西兰并非一直如此。在20世纪90年代初,新西兰政府对购房拥有权和保障性住房提供了强有力的支持。政府不仅通过确保人们能够负担得起购房并在一生中逐步偿还房贷提供保障,还为无法购房的人提供了终身保障的公屋。然而,这些支持政策在近几十年中逐步被取消,购房补贴和公屋的终身保障制度也随之消失。Waldegrave回忆说,20世纪60年代时,新西兰的家庭福利资本化政策可以作为购房的首付款,相当于当时房价的三分之一。而即使到了80年代,政府仍在为购房者提供平均20%的房价补贴。
在过去,新西兰的私人租赁市场规模很小,买房比租房更为经济实惠。这使得当时的住房拥有率达到了75%的高峰。然而,随着房价迅速攀升,目前新西兰的房价已经达到平均80万纽币,房价与收入的比率远高于其他OECD国家,仅次于澳大利亚。
在这一背景下,让我们将新西兰房价与其他国家进行对比,或许可以帮助我们更清晰地了解问题的严重性。
新西兰与其他国家的房价对比
澳大利亚
首先,我们来跟邻国澳大利亚进行一下对比,2024年3月,澳大利亚的平均房价为959,300澳元(约1,039,579纽币),略高于新西兰。其中,新南威尔士州(NSW)的房价最高,达到了1,313,426纽币,而北领地(Northern Territory)的房价最低,为554,196纽币。尽管澳大利亚的房价同样高昂,但他们的收入与房价比率相对更优。澳大利亚人的平均年收入为106,122纽币,购房者通常需要约237,996纽币的年收入才能负担起住房。
美国
美国的房价近年来有所回落。2024年第二季度,平均房价为412,300美元(约671,389纽币)。其中,夏威夷(Hawaii)的房价最高,为986,887美元(约1,607,046纽币),而最便宜的州西弗吉尼亚(West Virginia)州仅为273,841纽币。值得一提的是,尽管美国房价较高,但其房价与收入比率较为温和,房价为家庭年收入的五倍。
加拿大
近年来,加拿大的住房市场同样在降温。2024年7月,平均房价为667,317加元(约801,340纽币),比6月下降了4.1%。不列颠哥伦比亚(British Columbia)省的房价最为昂贵,达到了1,152,181纽币,而其他省份的房价均低于603,656纽币。加拿大的购房可负担性与新西兰相似,购房者需要接近293,783纽币的年收入才能在多伦多(Toronto)这样的城市购房。
英国
英国的房价整体较为温和,2024年6月的平均房价为288,000英镑(约612,817纽币)。其中,英格兰的房价最高,为648,991纽币,而北爱尔兰的房价则最低,仅为393,650纽币。英国的房价与收入比率相对较高,在英格兰,购房者需要支出年收入的8.3倍才能购房,这一比率甚至比新西兰还要高。
日本
在日本,2024年的平均房价为35,760,000日元(约406,448纽币)。其中,东京的房价最为昂贵,每平方米为8214纽币,购房者需要约542,000纽币才能购买一套66平方米的普通家庭住宅。不仅房价较高,日本的房价与收入比率更为极端,达到114.4,显示出极大的不可负担性。
住房危机的深远影响
Charles Waldegrave指出,当前新西兰的住房市场已经处于“失控”状态,房价的上涨不仅导致住房拥有率的下降,还进一步加剧了社会不平等。他警告,随着私人租赁市场供应不足,租金上涨,更多人被迫转向公屋或紧急住房。新西兰的住房可负担性问题已经成为国家贫困问题的主要原因之一。相比其他国家,新西兰的房价依然高企,且可负担性问题更加严重。Waldegrave建议,新西兰政府应需要采取措施,稳定住房拥有率,并通过租购计划和共同持股等方式帮助那些难以负担全额房款的购房者。他呼吁政府重视住房市场的稳定,以应对这一日益严重的社会问题。