
又一家银行下调浮动房贷利率!央行极速降息,房价止跌有望,购房者迎来“抄底”时机了吗?
新西兰零售业协会首席执行官Carolyn Young则将这次降息称为零售业的“早到圣诞礼物”,希望能借此提升消费者信心。“
在新西兰央行将官方现金利率(OCR)下调至4.75%后,ANZ成为最新一家降低浮动房贷利率的主流银行。在这次调整中,ANZ下调了50个基点的幅度,使浮动房贷利率降至7.89%,灵活房贷利率降至8%。ANZ新西兰个人业务总经理Grant Knuckey表示,持有浮动利率贷款的房主将是首批感受到OCR下调带来好处的人群。他强调:“我们将50个基点的降幅全额传递给客户,这意味着那些部分或全部贷款为浮动利率的房主将立即受益。”此外,他补充道,未来银行还将继续关注国际和本地市场变化,适时调整利率。
与此同时,其他银行也迅速做出了反应。今日,Rabobank将其农村贷款的浮动基准利率下调了0.50%,BNZ银行在OCR宣布后也下调了其浮动房贷利率,将年利率从8.44%降至7.94%。ASB银行则将浮动房贷利率从8.39%降至7.89%,并下调了Orbit产品的利率。Westpac紧随其后,不到一小时便宣布下调浮动房贷利率0.5%,将其Choices浮动和抵消贷款利率调整至7.89%,Choices everyday贷款的利率降至7.99%。
这些银行的利率调整反映出市场对OCR变化的快速反应,也给市场带来了更低的融资成本预期。ANZ银行还在OCR下调前悄然将其一年期房贷利率降至5.59%,面向拥有至少20%首付款的客户,这进一步表明了当前银行业界对降息环境的积极响应。
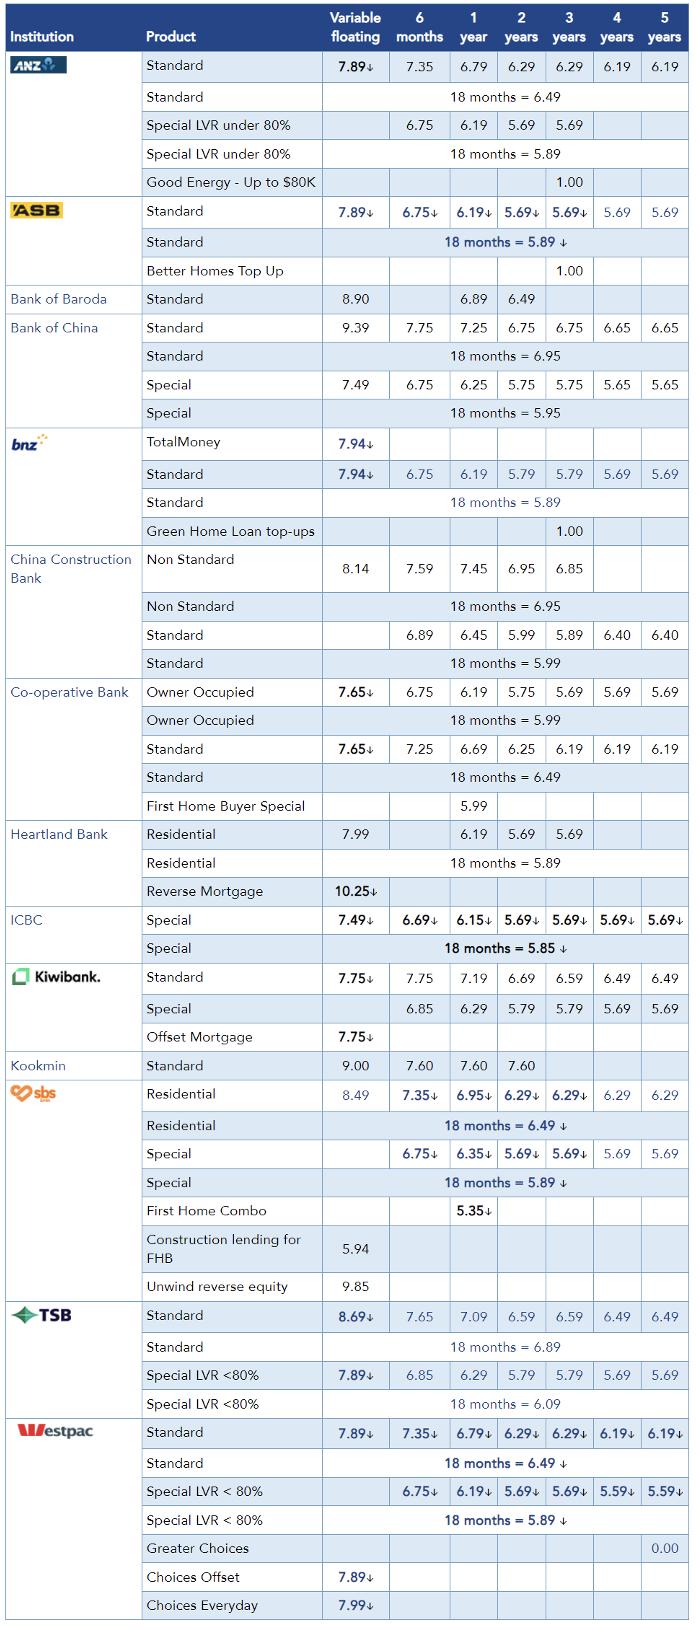
新西兰各银行最新抵押贷款利率表(来源:www.interest.co.nz/borrowing)
各路专家观点总汇:央行为何选择大幅降息?
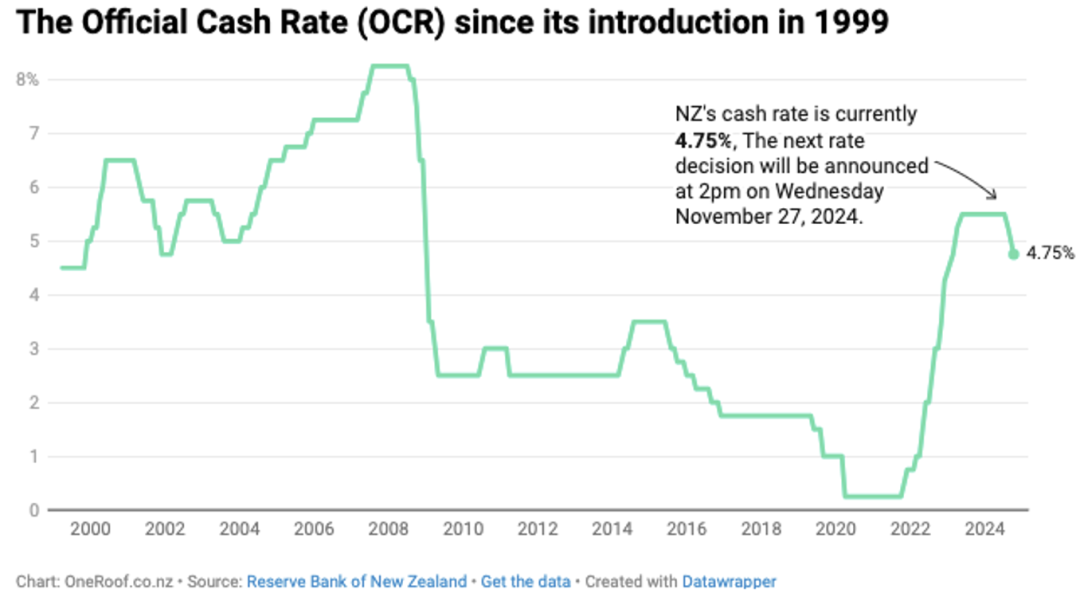
1999年至今新西兰OCR变化曲线图 (来源:RBNZ)
Infometrics首席经济学家Brad Olsen表示,央行此次降息并不意外。“他们选择了50个基点的降幅,但理由不够充分,而不是像平常一样降25个基点。”他认为,央行这一大动作表明他们意识到利率调整速度落后于经济需求。Olsen预计11月底可能继续降息75个基点,“因为接下来有三个月的间隔期,央行或许希望在夏季前获得更多政策保障。”
ASB首席经济学家Nick Tuffley指出,50个基点的降息“已被广泛预期”,但未来政策走向将取决于经济数据表现。“明年初的数据疲软程度将决定央行是否继续以50个基点的步伐降息。”他预计11月会再降50个基点,2025年的政策将视经济情况而定。
新西兰零售业协会首席执行官Carolyn Young则将这次降息称为零售业的“早到圣诞礼物”,希望能借此提升消费者信心。“新西兰央行将OCR降至4.75%对零售商是个好消息,”她说,“第四季度的降息将助力零售商迎接一年中最繁忙的销售季,尤其是圣诞节前的关键销售期。”
房贷利率下调,房市迎来曙光
随着OCR的下调,各大银行迅速行动,纷纷下调房贷利率。这一变化预计将为房贷持有者减轻还款压力,也有望刺激购房需求。Ray White集团首席经济学家Nerida Conisbee对这一降息决策表示欢迎,并预计OCR在2025年底可能进一步降至3.75%。她指出:“降息虽稍显迟缓,但对市场无疑是利好。面对经济萎缩和消费者信心低迷,央行必须加快行动。”
CoreLogic NZ首席经济学家Kelvin Davidson认为,随着借贷成本下降,房地产市场的信心有望恢复,尤其是在春季这个传统购房旺季。他表示:“降息的直接效应会快速传导到房贷市场,可能会带来短期内的房市活跃度提升。”但他同时强调,房价即使止跌,想要快速反弹依然面临挑战。房源市场的高库存量让买家在谈判中占据优势,而失业率上升和工资增长停滞也将限制房价的上涨空间。
购房者的“抄底”时机到了吗?
房贷经纪人已经观察到市场上购房者的热情有所回升。最新调查数据显示,39%的经纪人看到更多首次购房者入市,47%的经纪人注意到投资者的兴趣提升。尽管银行在逐步放宽贷款标准,但审批过程的延长可能让一些购房者感到挫折。
不过,购房者应注意到,房市的复苏并不代表整体经济的全面好转。尽管降息为购房者提供了更有利的借贷环境,但新西兰经济仍面临诸多挑战。随着失业率上升、保险费用和电费上涨,家庭支出仍将承压。同时,净移民流入减少和消费者支出意愿下降,意味着经济复苏的道路坎坷且漫长。
整体经济复苏仍需时日,建筑行业却迎来新机遇
企业在未来6至9个月内预计将面临更大的资金压力。税务追缴、成本上升以及消费疲软,都给企业的财务状况带来不小的考验。林业等行业的工厂关闭潮可能蔓延至其他领域,而疫情后政府紧缩的财政政策,也在短期内限制了经济的进一步刺激。对于零售商来说,今年的夏季销售期可能会格外艰难;而入境旅游业者虽然受益于暖季到来,但中国游客的回流仍未完全恢复,这也对旅游收入带来不确定性。
尽管各行各业都在面临挑战,建筑领域却出现了一些积极的信号。开发商们已开始为2025年下半年可能到来的建设高峰做准备,政府也在积极推进基础设施项目的建设,这些努力有望在未来带动经济活动的回升。
不可否认,OCR的加速下降为房地产市场注入了一剂强心针,带来了“抄底”的机会。但对于新西兰整体经济而言,这种利好影响需要更长的时间才能全面显现。正如独立经济学家Tony Alexander总结的那样:“尽管房市短期内迎来曙光,但全面复苏之路依然漫长且充满挑战。”购房者和投资者在享受低利率福利的同时,也需对经济前景保持理性判断。