
今日三大银行齐降房贷利率!借款人该如何选择,避免错失“最低点”利率?
自今日起,BNZ银行将其标准六个月固定房贷利率下调了26个基点至6.49%。同时,其一年期利率从6.19%降至5.99%,下降了20个基点,而两年期利率保持不变,仍为5.89%,两至五年期利率则均下降了10个基点。
三大行大幅下调房贷利率
在官方现金利率(OCR)下调近一周后,银行间的房贷利率竞争依然激烈,硝烟未散。
自今日起,BNZ银行将其标准六个月固定房贷利率下调了26个基点至6.49%。同时,其一年期利率从6.19%降至5.99%,下降了20个基点,而两年期利率保持不变,仍为5.89%,两至五年期利率则均下降了10个基点。
与此同时,ANZ银行也不甘示弱,宣布下调部分短期及特别贷款的利率,其六个月特别固定利率下调了25个基点至6.50%,六个月标准利率降至7.10%。一年期利率也分别下降了20个基点至5.99%和6.59%。
Kiwibank今日也下调了其六个月至三年期的特别和标准房贷固定利率。其两年和三年的特别利率分别降至5.69%,而其标准利率则降至6.59%和6.49%。
这些变动是继上周OCR下调50个基点至4.75%后出现的。所有主要银行在此之后都或多或少地下调了房贷利率。BNZ的六个月标准固定房贷利率已降至6.49%。Kiwibank早在OCR变动宣布前一天便已下调其浮动房贷利率50个基点,从8.25%降至7.75%。OCR下调后,Westpac银行立即将其固定标准和特别利率下调了10个基点,而ASB银行则将其浮动房贷利率从8.39%下调至7.89%,Orbit利率从8.49%降至7.99%。
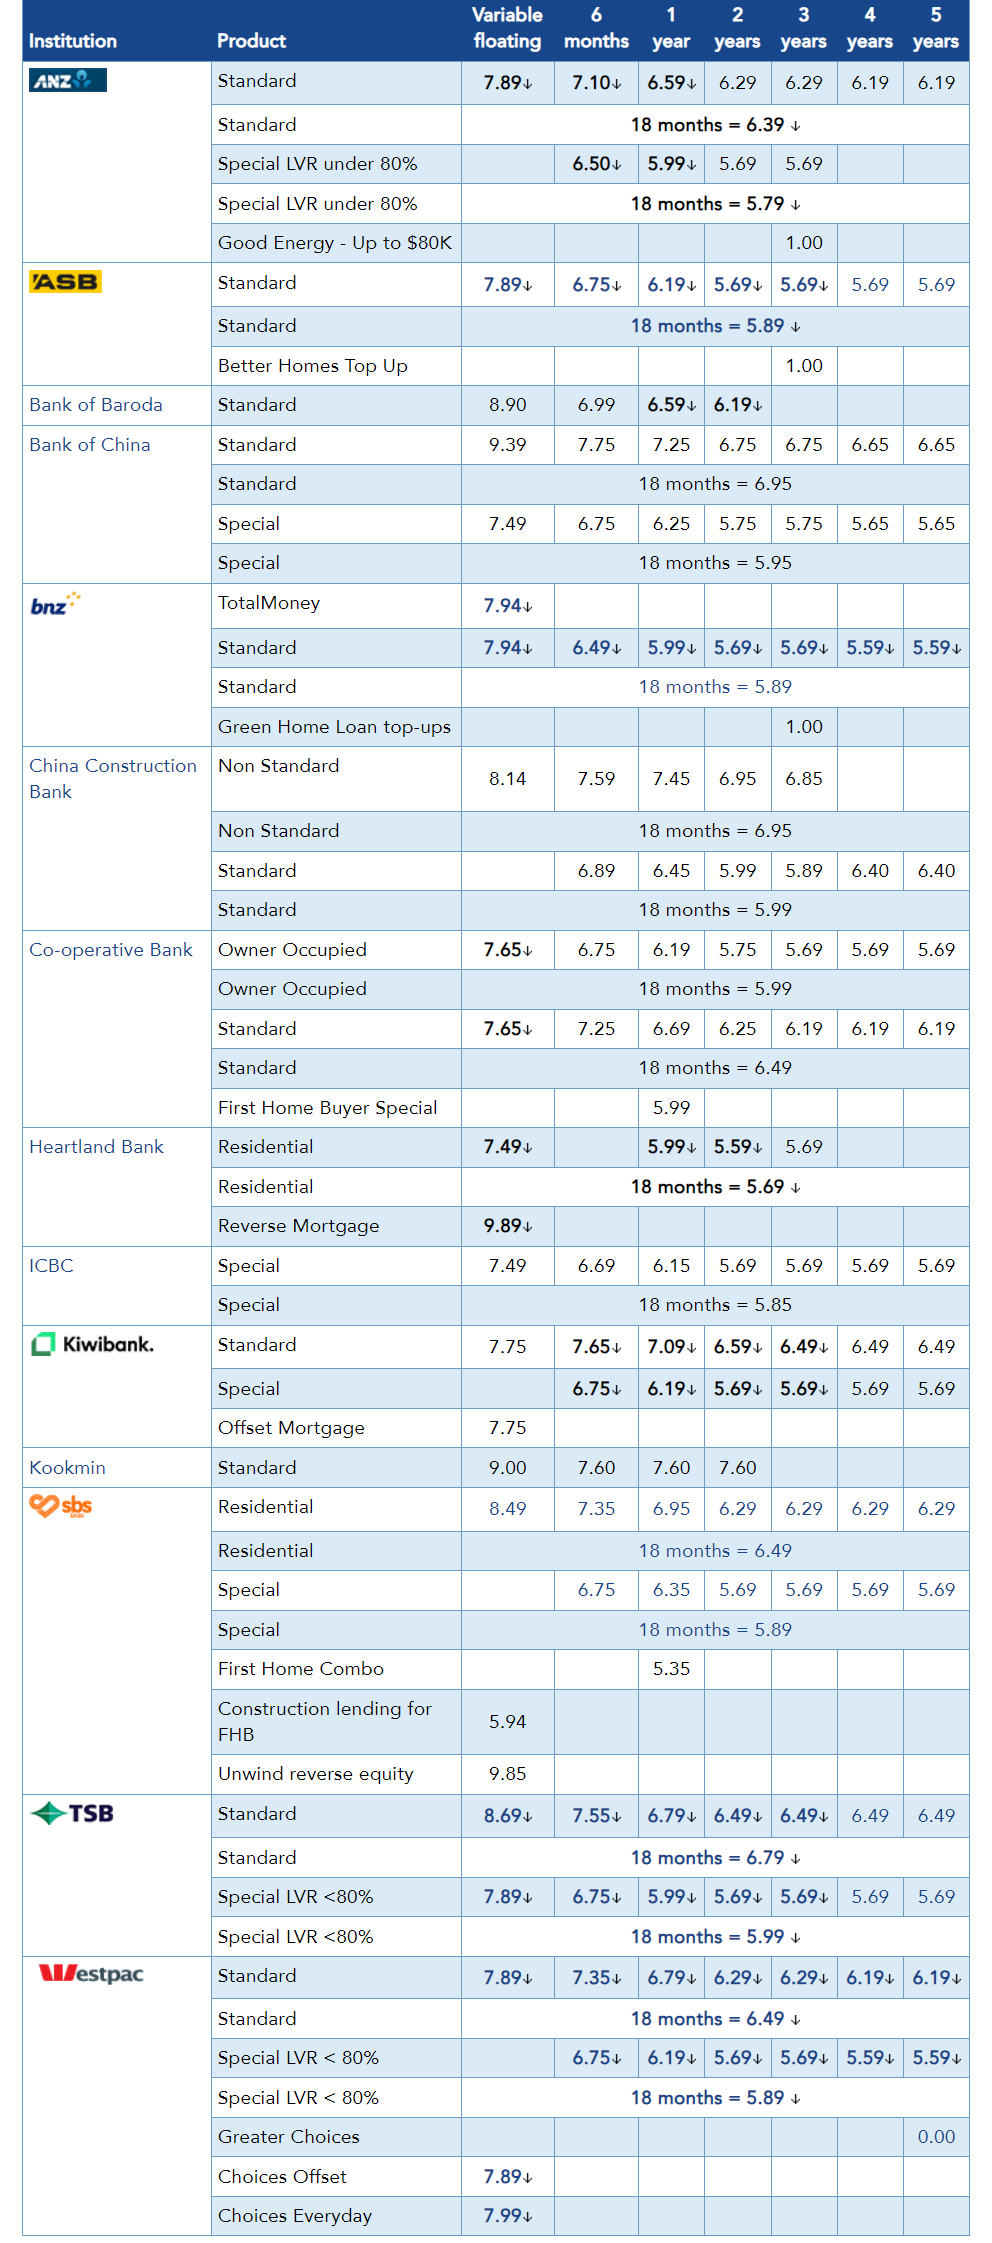
各银行最新抵押贷款利率对照表(来源:interest.co.nz)
这种利率差距的缩小让借款人不得不更加慎重地考虑,是选择相对稳定的固定利率?还是采取浮动利率来享受未来可能更大的降息红利?
固定与浮动:房贷者面临的选择难题
随着房贷利率的持续下调,许多借款人(尤其是那些即将面临固定利率到期的借款人),正在积极权衡下一步的选择。根据新西兰中央银行公布的最新数据显示,目前约有66%的现有固定周期贷款将在未来12个月内到期,这意味着大量借款人将在近期面临是否续期以及选择何种固定周期和利率的决策压力。
Squirrel Mortgages的创始人John Bolton认为,借款人可以选择暂时浮动利率,但他同时警告,浮动利率的高位意味着这种选择只适合短期过渡。他表示,“浮动利率仍然较高,所以它只能作为一个临时措施。未来一年期的固定利率已经开始跌破6%,我们预计到圣诞节时,长期固定利率可能会降至5%以下,”。
这意味着,对于那些即将到期的借款人而言,浮动利率可以作为短期的选择,特别是在11月储备银行下次OCR审查之前。然而,随着固定利率的逐渐下调,Bolton也提醒借款人不应忽视固定利率的吸引力,尤其是在利率进一步下降的预期之下。
未来的利率趋势:何时锁定固定利率?
Loan Market Agile的合伙人Rodney King也持类似观点,他认为利率在未来12至18个月内可能会继续下降,借款人需要谨慎选择合适的时机来锁定固定利率。“浮动利率作为等待更低固定利率的策略可能会迅速变得不划算。浮动利率的上涨速度可能很快抵消等待过程中任何潜在的节省。因此,对于大多数借款人来说,选择六个月或12个月的短期固定利率可能是一个更安全的选择,除非他们只打算短期浮动,等待下次OCR审查和可能的降息。”
King还特别强调了寻求专业建议的重要性。他指出,借款人在选择浮动或固定利率时,除了考虑利率变化,还应结合个人财务状况和市场趋势,确保做出最有利的决策。
借款人的应对策略:如何应对利率的波动?
随着新西兰房贷市场进入降息周期,借款人应如何应对利率波动?无论是选择固定还是浮动利率,借款人都需要密切关注市场走势,合理规划还贷策略。
对于那些选择浮动利率的借款人来说,虽然短期内可能会享受到更低的还款压力,但也需要警惕未来利率波动带来的风险。随着更多银行下调长期固定利率,借款人应该密切关注市场动态,及时调整策略,避免因利率上涨而面临更大的财务压力。
而对于选择固定利率的借款人而言,尽管他们可以锁定较低的还款利率,但也可能错过未来潜在的降息红利。因此,在选择固定期限时,建议借款人根据自己的风险承受能力和财务状况,选择适合自己的还款计划。
总之,随着新西兰房贷市场的利率变化加速,借款人在做出选择时应保持谨慎,寻求专业抵押贷款顾问的建议,并根据个人情况制定合理的还贷策略。