
本周三新西兰央行会降息吗?房市前景堪忧:高利率阴影下的等待与反弹 本周最值得房产投资人关注的大事件总汇
尽管市场普遍预期央行将在2025年下半年之前不会调整OCR,但市场对降息的预期却日益强烈。自5月22日的上次OCR审查以来,虽然没有太多关键经济数据出炉,但一些二级指标显示出经济正在走弱,并且通胀压力正在减轻。遗憾的是央行仍需要更多确凿的证据来确认通胀确实在已回落到可控的范围之内。
1
央行究竟何时降息?
本周的重头戏将发生在周三下午两点,新西兰央行将公布官方现金利率(OCR)的最新决定。虽然,这将受到广泛的关注。坊间普遍预测,本次官宣没有任何悬念,央行在7月10日的会议上不会调整OCR,目前的5.50%利率将保持不变。
自2021年10月加息0.25%开始,央行通过一系列激进的加息措施,将利率一路推高至目前的水平,以应对2022年中高达7.3%的通胀峰值。尽管如此,最新的年通胀率(截至3月的第一季度)仍为4.0%,距离央行设定的1%-3%的目标区间仍有一定差距。
让人遗憾的是,至关重要的6月季度CPI数据将在7月17日发布,比OCR审查晚了一周。这使得央行在7月10日的会议上只能基于已有的数据作出决策,而这些数据表明,目前尚无足够理由调整OCR。根据央行5月发布的预测,年通胀率将在6月降至3.6%,并将在2024年9月季度进一步降至3.0%,最终在12月的第四季度达到2.9%。
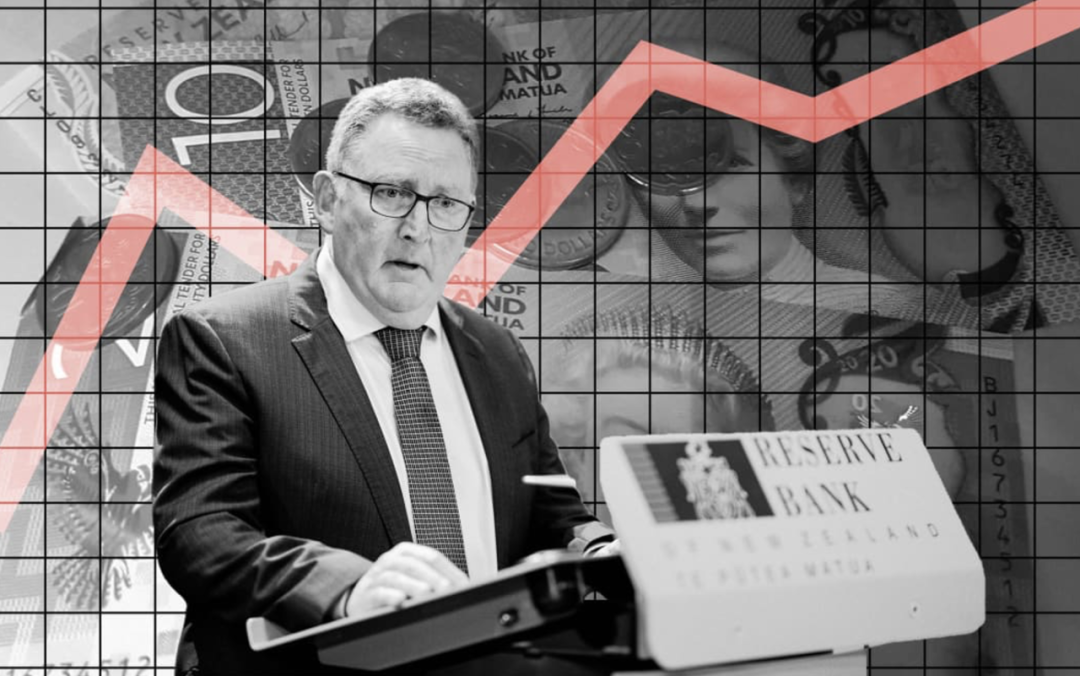
新西兰央行行长Adrian Orr
尽管市场普遍预期央行将在2025年下半年之前不会调整OCR,但市场对降息的预期却日益强烈。自5月22日的上次OCR审查以来,虽然没有太多关键经济数据出炉,但一些二级指标显示出经济正在走弱,并且通胀压力正在减轻。遗憾的是央行仍需要更多确凿的证据来确认通胀确实在已回落到可控的范围之内。
诚然,近期的经济数据也呈现出了经济状况的不佳。例如,今年第一季度GDP增长仅为0.2%,并且之前的五个季度中有四个季度的经济出现了技术性衰退。此外,零售支出非常低迷,商业信心下降,企业破产数量上升等,这些都表明经济正在承受着巨大的压力。然而,市场对央行提前降息的预期仍在上升,尤其是外界对10月降息的概率预测已经超过50%。尽管如此,更有可能的情况是央行会在11月的审查中考虑降息。
2
“死猫反弹”与房价疲软
近期的房价小幅上涨被形容为“死猫反弹”——一种短暂且不可持续的回升现象。根据CoreLogic最新发布的房价指数显示,6月份全国平均房价环比下降0.5%,奥克兰更是下降了1.2%。高抵押贷款利率和大量房源供应显然是主要的房价上涨制约因素。尽管一些城市如基督城和达尼丁房价持平,但整体市场依然低迷。买家选择多,价格自然受到了挤压。
3
劳动力市场的持续疲软?
劳动力市场的疲软也对房市产生了不利影响。来自新西兰统计局的最新数据显示,5月份的就业岗位数量保持不变,同比仅增长了0.9%,是自2021年3月以来的最小增幅。经济困境和低迷的商业信心使得房产市场雪上加霜。就业不稳定使得许多人在购房决策上更加谨慎,这也进一步抑制了市场的需求。
4
住宅建筑许可获批数量持续下降?
住宅建筑许可获批数量的持续下降无疑是另一个不利因素。5月份的住宅建筑许可数量同比下降15%,延续了过去18-24个月的下降趋势。尽管年度总数量仍然可观,但这并不能改变市场整体低迷的现状。未来,如果建筑许可的下降趋势得以逆转,这将有助于缓解潜在的住房短缺问题。
5
增加土地供应的措施
政府试图通过增加土地供应来改善住房可负担性。住房部长Chris Bishop上周公布了一系列新措施,(延伸阅读:终于定了!政府正式官宣:大幅放宽住房规划,实现住房增长目标!住房部长宣布六项变革)旨在长期增加可供新房建设的土地供应。这些措施包括强制市议会提前30年规划土地的供应,取消公寓的最小面积要求,以及推动在现有基础设施附近进行更多集约化开发。这些措施如果得以顺利实施,可能会在一定程度上缓解房屋短缺压力。