
新西兰央行货币政策的局限性:降息真的能解决住房危机吗?专家提醒:大家别高兴太早!
即使利率下降,投资者依然能够通过房产增值获利,而首次购房者面对的房价依然高不可攀。
近期,新西兰央行下调了官方现金利率(OCR),引发了市场对于利率下降的预期。同时,最新数据显示,通胀率已经回落至2.2%,首次进入了央行设定的1-3%的目标区间。这一变化使得公众普遍认为货币政策宽松将带来更多的经济利好,尤其是在住房市场。然而,央行的降息是否真正能解决住房可负担性问题?这仍然是一个复杂且值得深入探讨的议题。本期文章,我们将通过深入探讨OCR、通胀与住房市场之间的复杂关系来揭示出问题的本质。
降息与购房者的困境
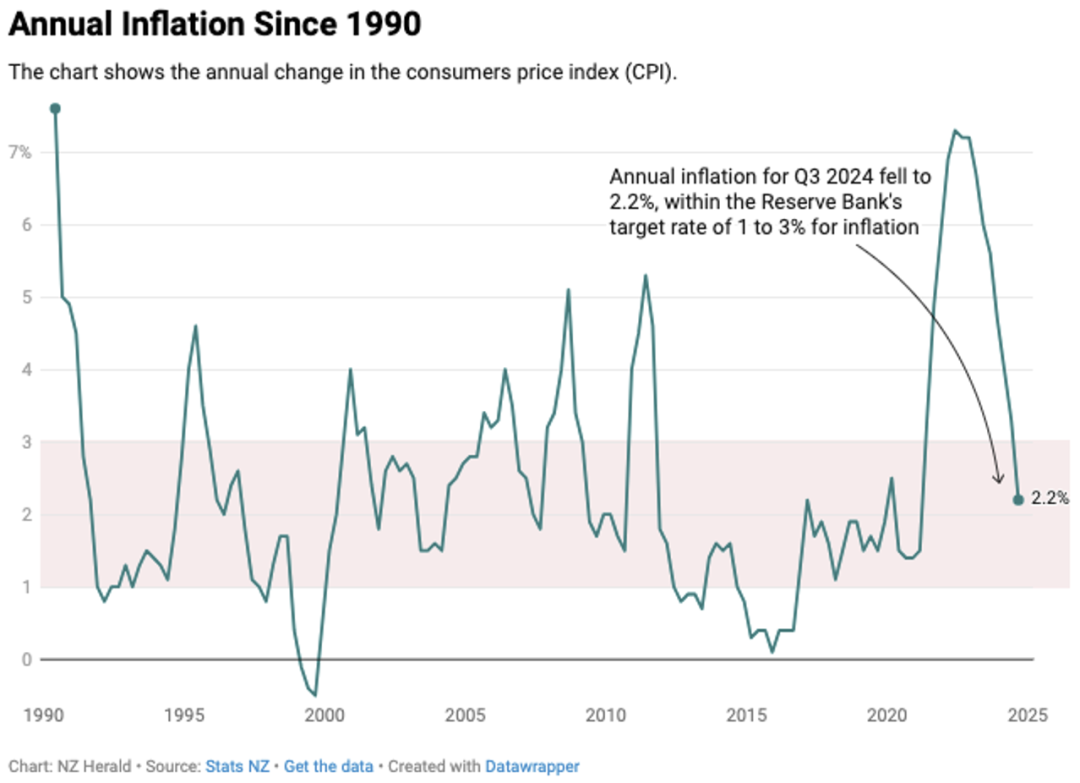
1990年至今CPI变化示意图 (来源:NZ Stats)
从理论上讲,央行的主要目标之一是通过调节OCR影响市场利率,进而调控经济活动。降息能够降低借贷成本,帮助更多人获得贷款。然而,在新西兰,住房市场的特殊性使得这一政策工具的有效性显得有限。即便降息让借贷更便宜,住房需求的增加往往会推高房价,尤其是在新房建设量供应不足的背景下。这对首次购房者来说可能并不是好消息。
我们来举例说明,2024年初,新西兰的通胀压力仍然较大,央行未能及时降息,导致经济承受了较高利率带来的压力。尽管通胀现已缓解,利率下调也带来了某些经济缓和,但房价上涨的速度可能会超过借贷成本的下降速度。对于那些希望进入市场的首次购房者来说,整体购房成本的负担并未真正减轻,甚至可能变得更加难以承受。
住房市场的结构性问题
新西兰的住房市场近年来愈发金融化,房产不再仅仅是居住必需品,反而成为家庭和投资者积累财富的工具。房价的不断攀升,使得拥有房产的人通过资产增值积累了更多财富,而那些还未进入房产市场的低收入群体和首次购房者则被日益高企的房价所排斥。
供需失衡已经成为新西兰住房市场的核心问题之一。尽管降息能够暂时缓解购房者的贷款压力,但无论是土地供应短缺、建筑成本高昂,还是基础设施建设滞后,房价高涨的主要驱动因素依然存在。除非这些结构性问题得到有效解决,否则即使利率再低,住房可负担性问题仍将持续存在。
货币政策滞后与市场反应
Infometrics首席预测师 Gareth Kiernan
货币政策的效果并非立竿见影,通常需要6至9个月才能在市场上显现。这意味着,虽然央行通过降息试图缓解经济压力,但房价在短期内可能不会出现预期中的降温。正如Infometrics的首席预测师Gareth Kiernan指出的那样,央行在调节OCR时往往滞后于市场需求。尽管通胀率已经回落,但央行的降息行动较为迟缓,未能有效应对市场变化,导致经济受到了更大的冲击。
回顾疫情期间,央行大幅降低OCR以刺激经济,放松抵押贷款限制,使贷款更容易获得。尽管这些政策在当时有助于经济复苏,但也推高了住房需求,带来了意想不到的结果——房价的急速上涨让许多购房者望而却步。由此可见,当前的降息政策,虽然可能缓解一些购房者的压力,但它并未真正解决住房可负担性问题。
房地产市场的扭曲与财富分配不均
新西兰房地产市场的财富分配不均日益加剧。那些已经拥有房产的人通过房价上涨进一步积累财富,而首次购房者和低收入家庭则越来越难以进入市场。通过降低OCR来改善住房可负担性的政策,实际上可能加剧市场的财富分化。
Kiwibank首席经济学家Jarrod Kerr
来自Kiwibank的首席经济学家Jarrod Kerr进一步指出,尽管当前的降息政策对经济复苏至关重要,但高利率已经对新西兰的企业和家庭造成了巨大的痛苦。虽然未来的降息可能会为这些群体提供一些缓解,但它们对住房可负担性的直接影响可能十分有限。即使利率下降,投资者依然能够通过房产增值获利,而首次购房者面对的房价依然高不可攀。这不仅使财富分配失衡,还可能带来更大的社会经济不稳定。降低OCR作为促进住房可负担性的一种手段,事实上可能导致房地产市场的进一步扭曲。
货币政策的局限性
从以上分析可以看出,单纯依赖OCR的下调无法有效解决住房可负担性问题。降息虽然能够在短期内减轻购房者的贷款负担,但它往往会推高房价,进一步加剧首次购房者的困境。解决新西兰住房市场的问题,需要更为全面的政策措施,包括增加住房供应、优化土地使用政策以及推动基础设施建设。
不可否认,央行的货币政策在控制通胀和调节经济方面发挥了重要作用,但其在住房市场中的影响是有限的。只有通过结构性改革,政府和政策制定者才能真正实现长期的住房市场稳定,并促进新西兰全民经济的平衡健康发展。