重要数据本周将出炉!迫使央行提前降息的决定性要素,会出现吗?本周最值得房产投资关注的大事件总汇
大多数贷款人在应对较高的生活成本方面表现良好,但银行仍会积极联系可能面临财务困难的房贷客户,以确保他们得到良好的支持并了解自己的选择。
1
央行官宣OCR仍维持不变
上周,新西兰央行将官方现金利率(OCR)仍然维持在5.5%的高利率水平不变。这一举动并没有让外界感到意外,然而最引人关注的则是相关货币声明中央行的措辞明显是过去几个月以来最软化的一次。值得注意的是,当前通胀仍高于1~3%的目标区间,价格冲击(如汽油价格上涨)随时可能发生。因此,新西兰央行将对过早降息保持高度警惕。现在的焦点将转移到本周的通胀数据,8月7日的劳动力市场统计数据,以及8月14日的下一次OCR决定。现在就下调OCR可能为时尚早,但新西兰央行对通胀和现金利率本身的预测可能会有合理的变化,为11月(可能的)下调创造条件。
2
关注最新CPI数据
新西兰统计局将于本周三上午10:45公布今年第二季度消费者物价通胀数据,它也是新西兰央行决定OCR未来走向的最主要因素。新西兰央行预计第二季度总体通胀率为3.6%,仍高于1-3%的中期目标范围,但将是自2021年第二季度(3.3%)以来的最低值。这意味着,任何低于3.6%的数据都将加强11月可能削减OCR的可能。当然,更高的CPI数据也会起到相反的作用。
3
住宅建筑成本持续下滑?
根据Cordell建筑成本指数(CCCI),标准三居室房屋的建造成本在2024年第二季度下降了1.1%,这是自2012年有指数以来的首次下降。CCCI指数追踪了单层砖瓦三居室房屋的建造成本,包括劳动力、材料、分包服务和设备租赁(不包括土地)。本季度的下降将促使年度成本通胀率降至0.6%。
CoreLogic的首席房地产经济学家Kelvin Davidson表示:
“建筑行业工作量的下降缓解了产能压力,从而降低了建筑成本。平均小时工资增长放缓和建筑材料成本的平稳也导致了建筑成本的逆转。”
Davidson 指出,2022年建筑成本激增是疫情影响下的供应链问题,以及建筑活动高峰期建材需求的增加。这些因素现在已解决,材料供应恢复正常,许可减少,工作量减少,缓解了行业压力。
4
移民也在减少
另一个可能会抑制通胀和影响房地产市场的走势是净移民人数的下降。事实上,5月份的结果是人口净流出人数大于流入,这是自2022年6月以来首次出现负的月度移民数据,主要原因是新西兰和非新西兰公民的离境人数增加,并且入境人数的变化也趋于平稳。
5
Westpac打响降息第一枪?
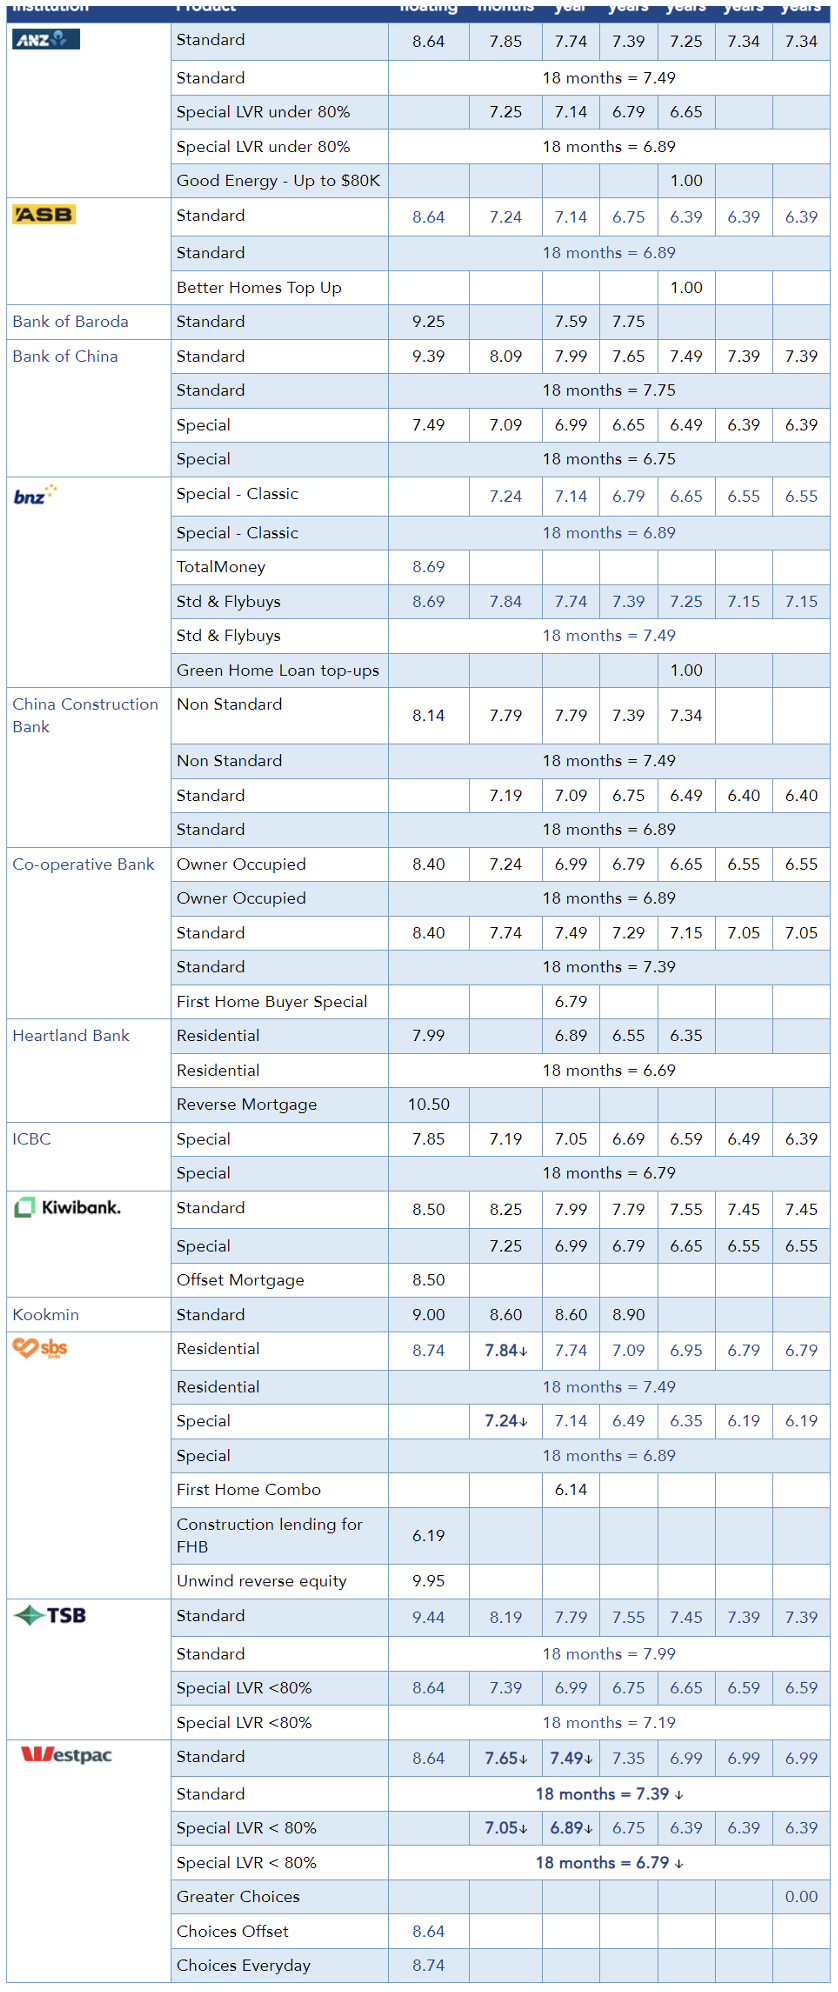
上周,Westpac银行降低了6个月、12个月和18个月固定周期的房贷和定期存款利率。这些降幅已于7月12日生效,其中12个月房贷利率下降25个基点至 6.89%。6个月特别利率降至7.05%,18个月利率降至6.79%。
主要注意的是,该举措是在央行决定将官方现金利率维持在5.5%不变的情况下作出的。
Westpac银行产品、可持续发展和营销总经理Sarah Hearn表示,大多数客户在应对较高的生活成本方面表现良好,但银行仍会积极联系可能面临财务困难的房贷客户,以确保他们得到良好的支持并了解自己的选择。