
又一家主流银行降息!八月降息的可能性有多大?本周最值得房产投资者关注的大事件总汇
新西兰统计局将公布第二季度无公民身份或居留签证者买卖新西兰房屋的数据。鉴于外国买家禁令仍在实施,最新数据几乎可以肯定仍将偏低
1
主要商业银行已完成房贷利率的新一轮下调
近期,新西兰主要商业银行已完成了房贷利率的新一轮下调。ASB银行目前提供了所有银行中最低的6个月和5年期利率。然而,外界估计未来将会出现更低的利率。
ASB银行最新的利率调整有两个显著特点:首先,它现在提供所有银行中最低的6个月利率,为6.99%。其次,它再次提供低于6%的利率,即5年期固定利率为5.99%。上一次有银行提供低于6%的固定房贷利率是在2023年6月,当时Heartland银行提供3年期固定利率5.95%。对于主要商业银行来说,上一次是Kiwibank在2022年12月12日提供的一年期固定利率5.85%。因此,已经有一段时间没有出现过如此低的利率了。
以下是主流商业银行提供的最新抵押贷款利率一览表:
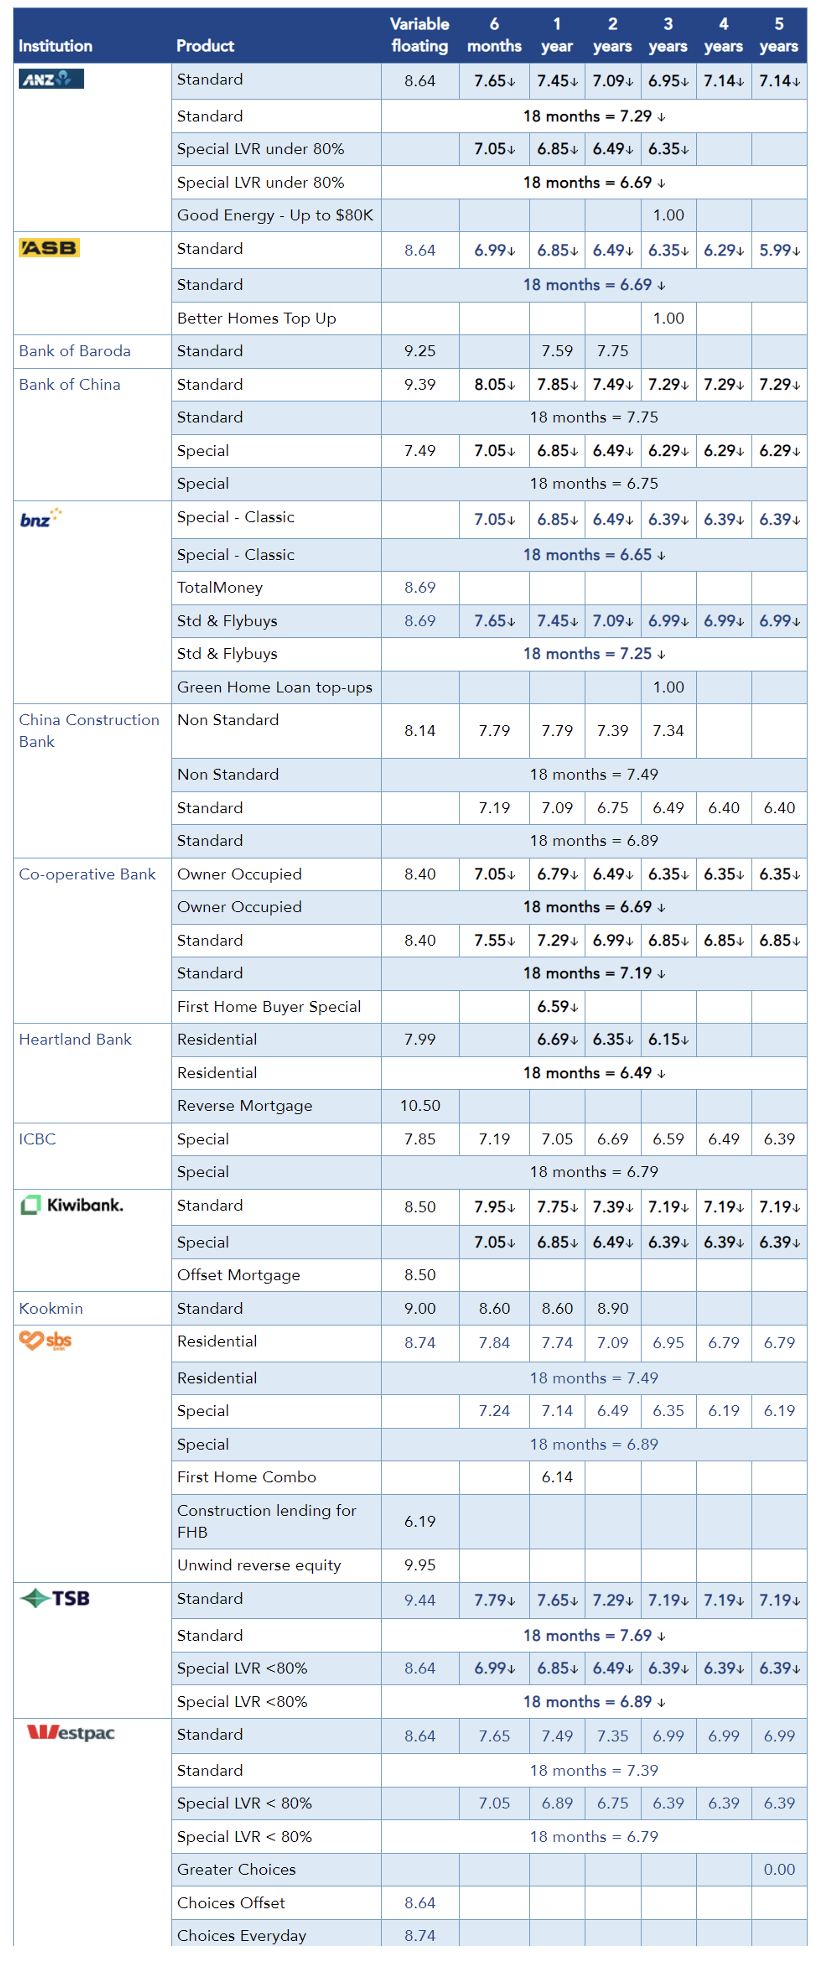
来源:www.interest.co.nz/borrowing
2
8月降息几率有多大?
上周公布的通胀数据加剧了市场对新西兰央行在今年内降息的预期,一些经济学专家认为,8月下调官方现金利率(OCR)的可能性正在增加。
截至6月的一年间,消费者价格指数(CPI)为3.3%,低于第一季度的4%,也是自2021年中期以来的最低水平。同时,这一数据也低于央行之前预计的3.6%,然而,这主要是由于进口贸易商品价格(0.3%)的下跌影响,而非国内贸易商品(5.4%)的影响所致。国内贸易商品的数据反映了租金、地方税和保险费的持续上涨压力。
那么这意味着什么呢?目前看来,在年底前降息的可能性非常高。问题在于何时降息。剩余的OCR决定日期分别是8月14日、10月9日和11月27日。房地产经济学家Kelvin Davidson的猜测是11月27日。届时,第三季度的官方CPI数据将公布(预计于10月16日公布),新数据可能会显示通胀回归到央行的1-3%目标区间。要做到言而有信,央行会希望在降息前先确认这一点,尤其是考虑到他们对国内通胀压力的持续担忧。另一方面,新西兰经济的持续疲软也可能迫使央行提前降息。
3
房产销售的寒冬还未过去?
上周CoreLogic公布的6月份的房产市场报告显示,销售量与去年同期相比下降了22.1%,这是过去14个月以来的首次下降,而库存量则上升了20%。尽管ANZ银行和Westpac银行的利率略有变化,但在房价疲软、就业保障下降、抵押贷款利率居高不下的影响下,购房者的信心已经消失殆尽。Kelvin Davidson表示,一旦利率下降,市场有望再次回暖。
4
首次购房者仍有机会
对一些人来说是困难,而对于另一些人来说则可能是机会,那些活跃在市场上的首次购房者正在利用市场竞争减少的优势来获得自己的首套房产。今年第二季度,首次购房者的购买比例高达26%。尽管首次购房从来都不容易,但当前市场条件正在帮助那些有能力的首次置业者“梦想成真”。值得关注的是,在首次置业者已经充分利用了银行的低首付贷款额度后,近期贷款价值比(LVR)规则的放宽或许会进一步帮助到首次购房者们。
5
抵押贷款发放也将放缓?
本周三,新西兰央行将发布6月份的抵押贷款数据。尽管5月份贷款量显示出更多的活力,但考虑到6月份的房屋销售已出现疲软,最新的抵押贷款数据也很可能减弱。尽管如此,按LVR划分的细分数据始终是关注的重点,放宽的LVR规则直到7月1日才生效,但这一变化于5月28日宣布,因此银行可能已有了一定的时间来提前行动。
6
外国买家禁令仍是严格控制?
本周四,新西兰统计局将公布第二季度无公民身份或居留签证者买卖新西兰房屋的数据。鉴于外国买家禁令仍在实施,最新数据几乎可以肯定仍将偏低,除非澳大利亚和新加坡人的购房活动出现大幅的激增。