
放风了?央行行长表态减息步伐将放缓!借款人如何在激烈市场中抢占先机?
他还特别提到,市场已经预期了200到300个基点的降息幅度,这显示了市场对未来宽松货币政策的乐观情绪。
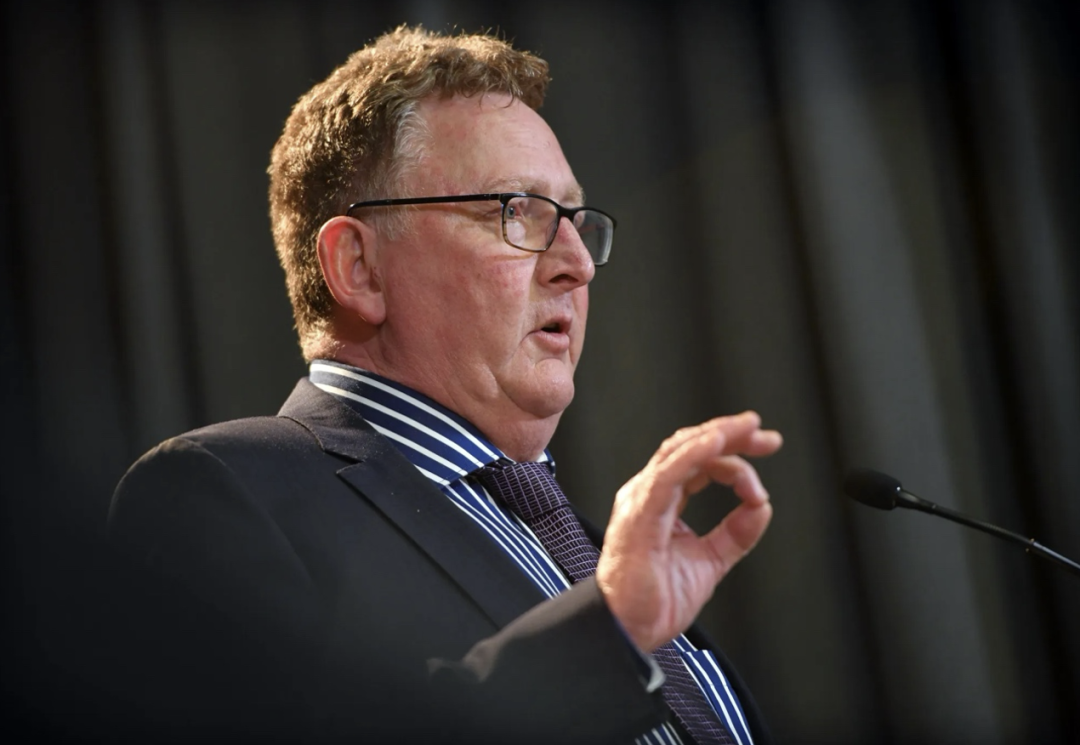
随着新西兰央行(RBNZ)对官方现金利率(OCR)的调整,借款人和储户们都在重新审视财务策略。央行行长Adrian Orr近日公开表示,尽管OCR已经从高峰期的5.5%降至目前的4.75%,但未来的降息步伐可能会更加谨慎。Orr强调,尽管市场预期未来几个月内可能会有大幅降息,但央行将以更稳健的方式应对,以避免国内持续的通胀压力。
在近期的一次讲话中,Orr回顾了央行在后疫情时代的快速加息的经历。2021年至2023年间,OCR从0.25%大幅提升至5.5%,这是为了应对疫情带来的经济不确定性和通胀压力。Orr表示,虽然目前已经进入较为“平静的水域”,但对于未来的降息调整,央行将采取更为谨慎的策略,以确保经济在低通胀环境下平稳运行。
他还特别提到,市场已经预期了200到300个基点的降息幅度,这显示了市场对未来宽松货币政策的乐观情绪。尽管如此,Orr强调,央行在降息过程中的每一步调整都将基于经济实际状况,而非完全依赖市场预期。
降息预期与银行反应
目前,新西兰央行已连续两次削减OCR,市场普遍预期11月将进一步削减50个基点,甚至可能达到75个基点。这一预期无疑会影响商业银行的贷款和存款利率。尽管借款人希望看到抵押贷款利率迅速下降,但存款利率往往下调得更快,而抵押贷款利率的下降则较为缓慢。
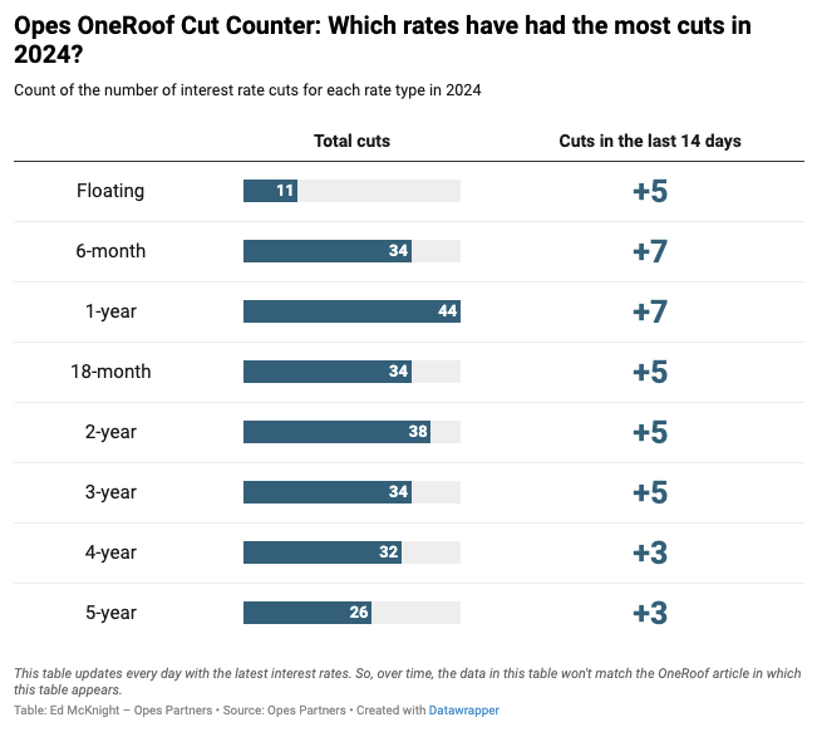
2024年哪些利率的降幅最大
( 来源:Opes Partners)
根据NZ Herald报道,银行在调整利率时往往能够获得更多收益。数据显示,即使8月官方现金利率(OCR)首次下调后,房屋贷款平均利率仍升至6.37%,而存款利率则降至4.34%。这表明,银行从借款人处收取的利息远高于支付给储户的利息,使其在利率变化中保留了更多利润空间。
银行竞争加剧,借款人渔翁得利
随着新西兰央行的接连降息,银行间的竞争也进入白热化状态。为了争夺客户,银行不仅下调利率,还提供现金奖励等优惠措施。贷款经纪人表示,目前一些银行为再融资客户提供高达5000纽币的现金奖励,这为借款人提供了更多的贷款选择。
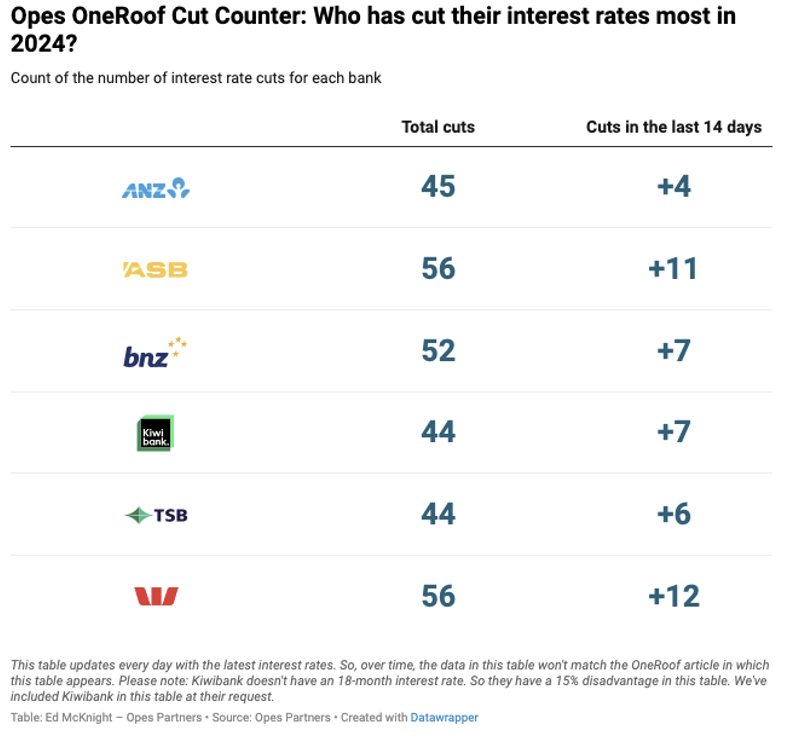
2024年哪家银行的利率下调幅度最大
(来源:Opes Partners)
Tella Home Loans首席执行官Andrew Chambers建议,借款人在当前环境下应采取稳健的策略,例如选择一年期的固定利率。他指出,试图通过频繁更换贷款条件来获取更好交易的做法可能不会带来显著的成本节省。“这就像KiwiSaver基金,不少人每年尝试将KiwiSaver转到表现最好的基金中,但实际上,保持不动的效果和频繁转换几乎相同。”
他特别提到,目前市场上的一年期5.59%固定利率是一个理想的选择,借款人应尽早锁定。同时,建议借款人采用“先锁定利率、后关注市场”的策略,以在获得省心的同时,确保稳定的贷款成本。
关注银行的隐藏优惠
在竞争激烈的市场中,银行利率的透明度显得尤为重要。尽管一些银行在降息时大力宣传抵押贷款利率的下调,但在存款利率上的调整却鲜少提及。有些银行甚至通过定向发布隐藏利率或优惠来吸引特定客户群体。例如,ANZ银行推出的5.59%利率迅速通过社交媒体传开,占据了市场主导地位。而ASB和BNZ银行虽然也匹配了这一利率,但未公开宣传,这显示了银行在利率调整中的策略不仅是市场反应,更多是精心设计的营销手段。
有逸居读者爆料,今日ANZ银行一年期特惠按揭贷款利率已经从5.59%升至5.89%。
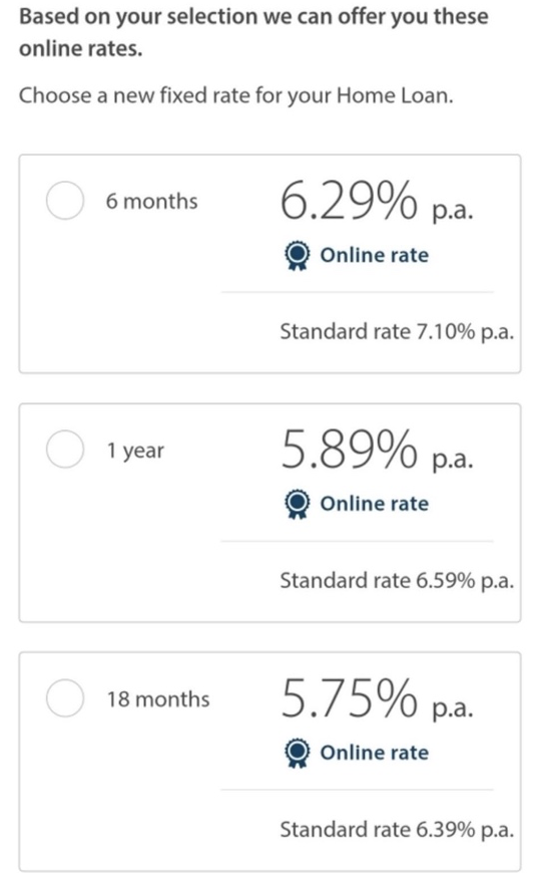
该图片来源于网络 (仅供参考)
此外,随着银行下调服务利率,借款人的贷款能力也有显著提升。有房贷经纪人指出,银行将服务利率从8.9%降至8%后,首次购房者的贷款额度从60万纽币增加至接近70万纽币,这为购房者提供了更多的资金支持和灵活性。
如何在当前利率环境中获益?
在这个利率不断变化的环境中,借款人面临许多机遇,但也需要谨慎决策。借款人应主动与银行协商,确保获得最具竞争力的利率。如果发现所选择的银行在竞争中没有提供足够吸引力的条件,专家建议可以考虑转向其他银行,以获得更好的贷款条件。
Liquid Mortgages的Henry Moore表示,低于预期的通胀率加大了新西兰央行加快货币政策宽松步伐的压力。他指出,尽管消费者价格指数(CPI)本身并不直接影响利率,但相关数据将推动新西兰央行采取行动,预计未来会有进一步的降息。同时,Moore建议,借款人应在谈判中始终保持主动性,因为银行正在争取客户的业务,借款人通过谈判能够获得更好的贷款利率和现金奖励。