
定了,央行按兵不动OCR维持3.25%!深度剖析:当前房产市场是供过于求,还是真买不起?
在连续六次降息之后,新西兰央行将在今日下午2点公布最新的官方现金利率(OCR)决定。尽管市场普遍预期本次将维持OCR在3.25%不变,但围绕这次“暂停”的选择,业内意见分歧明显,反映出央行在通胀放缓与经济困境之间的两难抉择。
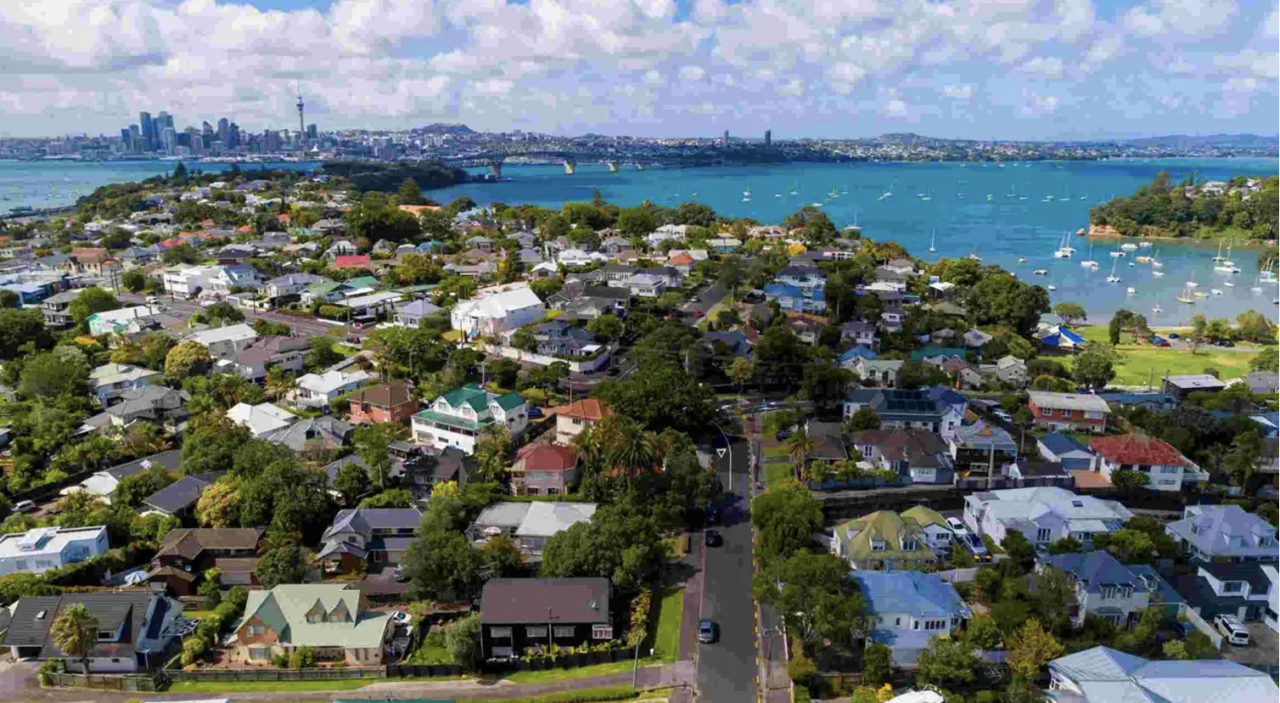
在连续六次降息之后,新西兰央行将在今日下午2点公布最新的官方现金利率(OCR)决定。尽管市场普遍预期本次将维持OCR在3.25%不变,但围绕这次“暂停”的选择,业内意见分歧明显,反映出央行在通胀放缓与经济困境之间的两难抉择。
央行按兵不动的理由
央行货币政策委员会表示,一致同意维持利率不变,并指出,到2025年年中,年度消费者价格通胀可能会上升至其1%至3%目标区间的上限附近。
“然而,由于经济中仍存在一定的产能过剩,以及国内通胀压力正在减弱,整体通胀预计将继续处于目标区间内,并在2026年初回落至约2%左右。”
报告指出,出口价格维持高位以及利率下调正在为新西兰经济复苏提供支撑。
“不过,全球政策不确定性上升以及关税的影响,预计将抑制全球经济增长。这可能放缓新西兰经济复苏的步伐,减轻通胀压力。经济前景仍存在高度不确定性。有关新西兰经济复苏速度、通胀持续性以及关税影响的进一步数据,将决定官方现金利率未来的调整路径。”
委员会还表示,如果中期通胀压力如预期继续缓解,预计将进一步下调OCR。
市场押注“维持不变”,但分歧加剧
大多数经济学家预测,央行本次将选择“观望”,等待更多经济数据佐证决策合理性,并可能在8月14日重启降息周期。这样的判断并非没有依据:在短短不到一年的时间里,OCR已经从5.5%大幅下调至3.25%,累计下调225个基点,可谓力度十足。
但也正因如此,部分经济学家对进一步降息持保留态度,认为应该给予市场一定的“消化时间”。央行也曾在上次会议中提到“uncertainty”(不确定性)多达164次,凸显其对全球贸易局势、中东战争和美国政策方向的高度警惕。
“下调”呼声不减,Kiwibank与ANZ立场鲜明
尽管多数观点支持“暂停”,Kiwibank首席经济学家Jarrod Kerr则旗帜鲜明地表示:“新西兰经济目前仍处在一个非常艰难的位置,我们认为央行应当本周就采取进一步宽松举措。”
他指出,当前家庭仍深陷生活成本危机,企业面临多重压力,整个经济仍在“蹒跚前行”(crawl),而不是“迈步走出衰退”。只有更有力的政策支持,才能使经济真正“跑起来”。
ANZ银行首席经济学家Sharon Zollner也表达了相似的观点。她警告说,金融市场或许低估了央行今日就降息的可能性。这表明,即使市场表面上趋于一致,背后的分歧仍然暗流涌动。
央行是该“再等等”,还是“果断出手”?
央行此时面临的是一道“时间差”的难题——在等待更明确的数据之时,实体经济可能已被动错失一轮缓解机会。
在全球政策趋向宽松、澳洲、加拿大等主要经济体已纷纷转向降息路径的背景下,新西兰央行是否还能“坚守独立”,或将很快有更明确的答案。尤其是,在8月通胀、就业与GDP数据出炉之后,当前这次“暂停”会否只是下一次“快节奏降息”的铺垫?
从10万套新房到6083套待售:奥克兰住房危机,真的缓解了吗?
在过去七年间,奥克兰新建住房总数接近10万套,单年新房审批峰值曾达18,100套,当前市场待售房源高达6083套。按照这组数据来看,奥克兰似乎早已走出“住房危机”的阴霾,甚至正朝着“供大于求”迈进。
然而,当我们深入一线市场,听听购房者的心声、看看负担能力的现实,却发现:这场看似解决了的危机,正在悄然转向一种更复杂的结构性困局。
1 供应大爆发背后的规划逻辑
奥克兰住房建设的加速并非偶然。市议会首席经济学家Gary Blick明确指出,这波供应潮的根源,正是2016年启动的《奥克兰统一规划(Unitary Plan)》。该规划放宽密度限制,鼓励“拆一建三”,推动联排别墅与公寓取代传统独栋住宅,使得约89%的新建房屋为净增长,真正扩充了住房存量。
市议会研究显示,该规划具有容纳90万套新房的潜力,其中65万套被认为具备商业可行性。而市长Wayne Brown也表示:“开发商已做好准备,愿意在我们投入基础设施的区域集中开发,这正是可持续增长的路径。”
确实,住房在地理上的集中化、结构上的多样化,为奥克兰人口增长创造了更弹性的空间。
2 “从FOMO到FOOP”:心理门槛成为新障碍
当前市场的核心问题在于——房子多了,买房的人却并没有相应增长。
独立经济学家Tony Alexander对房产交易中介定期进行的调查指出,购房者情绪已经从FOMO(错失恐惧)转为FOOP(高位接盘恐惧)。人们不再急于入市,而是担忧“买完就跌”。这正是当前房市的微妙转折点:从“抢不到”变成“没人抢”。
Barfoot & Thompson总经理Peter Thompson表示,目前买家选择处于“历史高点”。然而交易活跃度却远未恢复至疫情前水平——这正说明心理预期才是当下市场的最大变量。
3 负担能力:数据上的距离,现实中的鸿沟
奥克兰市议会首席经济学家Gary Blick
Blick指出,当前奥克兰中位房价约为100万纽币,约为家庭收入的7.5倍。而在2000年,这一比例仅为5倍。换句话说,若以20年前的房价收入比衡量,今天的中位房价本应为68万纽币。
这并非微调,而是系统性偏离。尤其对年轻家庭而言,这样的差距意味着他们虽有意愿、有首付、有贷款资格,却仍难以跨越“心理门槛”。
就像32岁的Natasha Thirani和丈夫那样,虽然他们积极看房,并拥有85万的预算,但在理想地段依旧买不起。她说得很实在:“第一套房不是梦想之家,就像你第一辆车不会买保时捷。”
4 “买不起”还是“不相信自己买得起”?
Aera创始人Derek Handley则抛出了更具挑衅性的问题:“奥克兰不是没房,而是没人相信自己买得起。”他表示,许多30岁左右的双职工家庭,如果合理使用KiwiSaver,完全可以负担60万至65万纽币的新建联排。
但问题在于信心。一边是开发商推出现代化社区、Build-to-Rent项目、交通导向开发(TOD);一边却是购房者的普遍犹疑和“等待更低”的心理博弈。供需两端看似都在“积极释放”,却仍旧无法形成真正的市场闭环。
5 转型中的奥克兰:结构、定位与政策的交锋
政策层面也正经历重大调整。住房部长Chris Bishop宣布,撤销前政府推动的“一地三栋”MDRS政策,转而实施战略密度策略,允许在城市轨道沿线建15层以上高密度住宅,并将密度重点引导至交通枢纽和城市中枢。
奥克兰市议员Richard Hills
市议员Richard Hills也强调,未来30年奥克兰仍需新增30万套住房,而这些新房最好建在地铁、轻轨、公交线周边,让基础设施投资真正带来住房效能。
这背后反映的是一场理念上的更新:不是一味扩张,而是有策略的集中供给;不是只谈总量,而是兼顾形态和可达性。
总结:危机正在转型,但远未结束
正如Gary Blick所说:“奥克兰的住房问题虽未彻底解决,但确实在持续改善。”新西兰没有走向中日韩式的高房价泡沫,也尚未实现北欧式的住房保障模式。奥克兰的困局,更多体现在“制度已松动,结构正在转型,心理却尚未追上”这一三重错位上。
这不是单纯的市场问题,而是政策、情绪与结构的三重调和。住房再多,如果不能让普通人相信自己“买得起”,那么,表面的繁荣终究只是另一个幻象。