
国家党开出60亿基建大单!首购潮汹涌,投资者回归,谁在抢占房市第二波红利?本周最值得投资者关注的大事件总汇
当房价从高点下调整整16%,房地产市场正在悄然发生结构性转变——首次置业者站上C位,投资者再度出手,而就在这时,政府重磅推出60亿纽币基础建设刺激计划,让市场看到了更多确定性的机会与节奏。给政策+市场的双轮驱动,正在为2025年下半年的楼市奠定基调,而最新通胀数据的出炉,或许带来了一丝变数。
当房价从高点下调整整16%,房地产市场正在悄然发生结构性转变——首次置业者站上C位,投资者再度出手,而就在这时,政府重磅推出60亿纽币基础建设刺激计划,让市场看到了更多确定性的机会与节奏。给政策+市场的双轮驱动,正在为2025年下半年的楼市奠定基调,而最新通胀数据的出炉,或许带来了一丝变数。
1 通胀率达到12个月以来的最高水平
统计局(Stats NZ)公布的数据显示,截至2025年6月底的新西兰消费者物价指数(CPI)季度环比上涨了0.5%,使年通胀率从3月季度的2.5%上升至2.7%,达到去年6月以来的最高水平。推动通胀上升的主要因素包括房租、地方政府征费、电费以及食品价格上涨。
尽管通胀回升至2.7%,但仍处于央行设定的1%–3%目标区间,这是连续第四个季度保持在此范围内。财政部长Nicola Willis表示通胀仍在可控范围内,强调已敦促各地政府控制地方征费,以缓解民众生活成本。
2 国家党出手了:60亿基础建设年底前全面开工
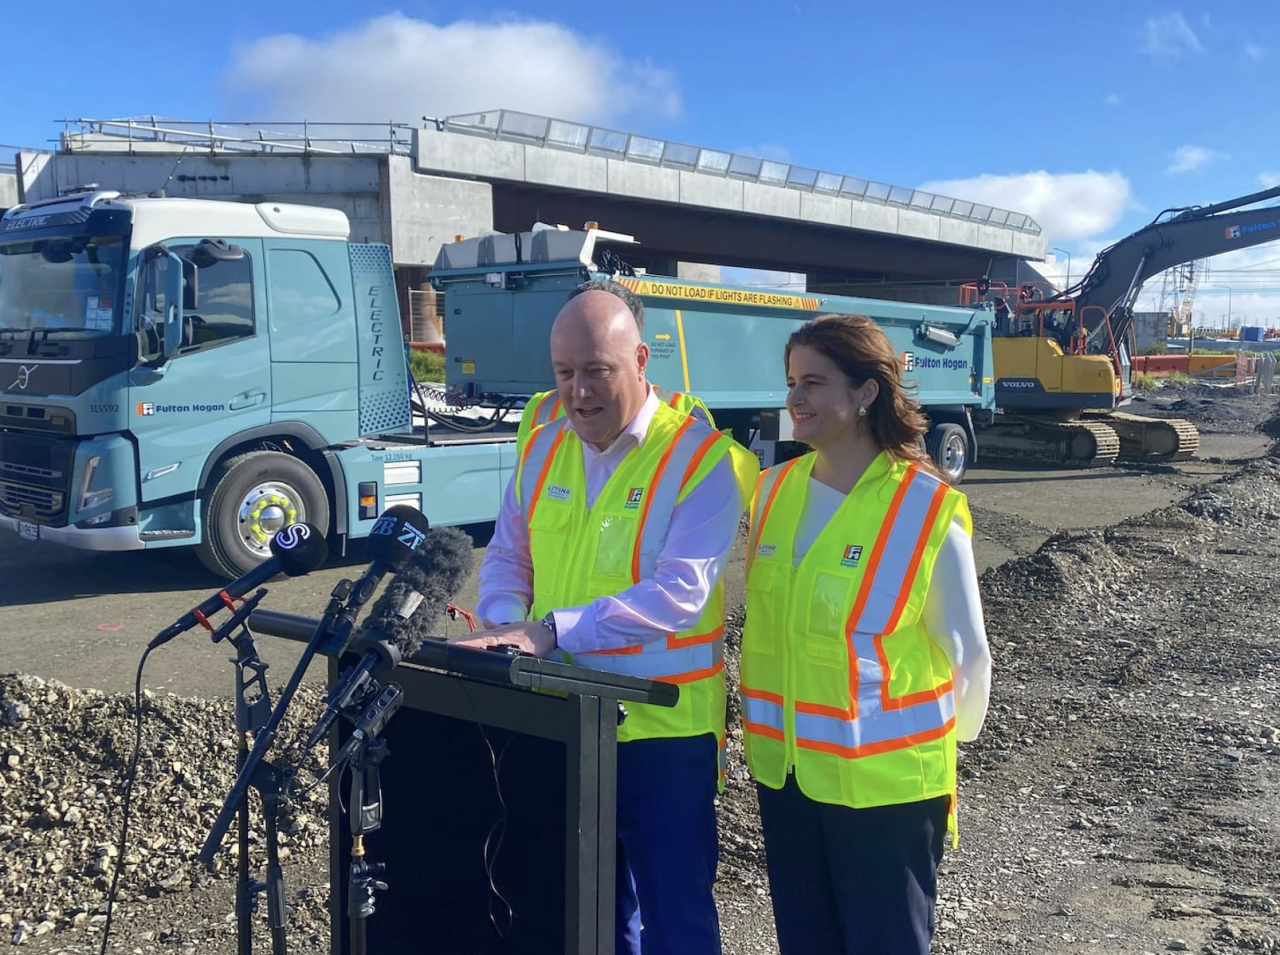
总理Christopher Luxon携经济增长部长Nicola Willis(以及建设部长Chris Bishop)共同宣布60亿基建计划
“这是一个起点,而不是终点。”新西兰建设部长Chris Bishop的话为这场政府大动作定下了基调。2025年7月20日,总理Christopher Luxon携经济增长部长Nicola Willis和Bishop共同宣布,总值60亿纽币、覆盖全国的政府资助基础建设项目将于今年年底前全面启动。
这些项目涵盖广泛,从医院、学校、法院、科研设施,到关键高速路网的升级。其中包括:
-
惠灵顿Hutt Valley 医院 Te Whare Ahuru 急性精神健康中心
-
奥克兰Middlemore 医院 Kidz First 和 McIndoe 楼外墙翻新
-
奥克兰市中心医院直线加速器更换项目
-
达尼丁医院无菌服务单元
-
奥克兰植物健康与环境能力实验室
-
奥克兰Papakura 地区法院临时法院大楼
-
奥克兰Waihoehoe Road 升级工程
-
奥克兰高速SH22(Drury)走廊升级工程 - 初步工程
-
丰盛湾高速SH29 Tauriko - Ōmanawa 桥项目
-
Horowhenua高速SH1 Ōtaki 至 Levin 北部快速通道
-
惠灵顿高速SH2 Melling 互通立交
-
基督城高速SH76 Brougham Street 项目
-
基督城Rolleston 通道改善第一阶段
-
惠灵顿国会图书馆南楼及地下车库抗震加固及重建
-
新西兰全国各地学校设施项目,包括扩班教室、校园升级及重建、学习支持教室、行政楼和体育馆等
预计将创造约27,000个工作岗位,不仅对建筑行业是“及时雨”,也为地区房产市场注入了长远利好。新西兰基础设施协会首席执行官Nick Leggett表示:“这项投资来得正是时候,我们不能再有一次‘虚假拐点’。建筑行业不能像水龙头一样说关就关、说开就开。我们需要一个可预期、可信赖且跨越政治周期的长期管道。”
这也不仅仅是一轮刺激,更是政府新版《国家基础建设管道》(National Infrastructure Pipeline)的一部分。新西兰基础设施委员会数据显示,目前全国未来规划项目总值高达2070亿纽币,涵盖中央政府、地方政府与私营部门。
从房市角度来看,这轮基础设施投资的意义非常明确:
-
提振就业 → 增强消费与购房信心
-
区域建设升级 → 推动交通便利与土地开发
-
公共资源扩容 → 增强区域住宅吸引力、支撑长期房价预期
尤其是在奥克兰、坎特伯雷和惠灵顿等“首购热点”区域,交通与医疗基础设施的提升将大幅拉高周边住宅的宜居性和升值空间。
3 首套房买家领跑市场,房产投资者重整旗鼓
在基础建设消息发布之前,房地产市场已经显现出新的主角。
Cotality数据显示,2025年第二季度全国房产交易中有26%来自首次置业者。分城市看:
-
奥克兰:29%
-
基督城、达尼丁:27%
-
汉密尔顿:32%
-
惠灵顿:36%,领跑全国
房价自高点下调16%,加上KiwiSaver补贴、低首付贷款与多区域新房库存充足,首购者正在抓住这波市场窗口。
与此同时,贷款投资者也在悄然回归。虽然租金增长缓慢、维护和保险成本仍高,但利率下行后,持有成本回落,租金亏空收窄,让许多“妈爸型投资人”重新评估了市场。
更重要的是:二手房在税收上的劣势已被取消,与新建房税务待遇基本持平,这意味着许多原本因税务问题转向新房的投资人正在重新关注老房市场,尤其是中低价位段。
4 交易量稳步上升,房市回归“正常节奏”
根据Cotality的市场跟踪数据,2025年6月全国房产成交突破7000套,同比增长25%,为过去26个月中的第25次正增长(仅1个月例外)。
这标志着:市场已从2022-2023年的低谷逐步爬升至正常水平。随着购房需求释放、库存逐步消化,房价“企稳回升”的拐点也正在酝酿。
5 经济仍有波动,利率走向成关键变量
尽管基础设施与房市数据令人鼓舞,但整体经济状况仍不稳。6月的电子卡支出略有增长,但BNZ-BusinessNZ服务业指数依旧疲软,表明复苏基础仍不牢固。
市场原本预计8月会再次下调OCR(官方现金利率),但最近食品与能源价格的上涨,可能推高第二季度CPI。如果通胀数据接近3%,则降息时间可能再度延后,这对房贷市场将构成短期不确定性。
6 贷款数据值得重点关注
新西兰央行(RBNZ)即将发布的6月贷款数据将成为市场关注重点。值得关注的数据包括:
-
高LVR贷款(低首付)是否回升?
-
Interest-only(仅付息贷款)回归程度?
-
高DTI(高负债收入比)贷款量变化?
-
银行间“转贷抢人”是否升温?
这些将决定未来房市扩张的“速度与空间”。而在最新通胀数据公布后,一些专家预测新西兰央行下个月将进一步下调官方现金利率至3%。