
新西兰央行重锤降息至2.5%:稳住信心还是埋下隐忧?谁又是此次降息背后的赢家与输家?
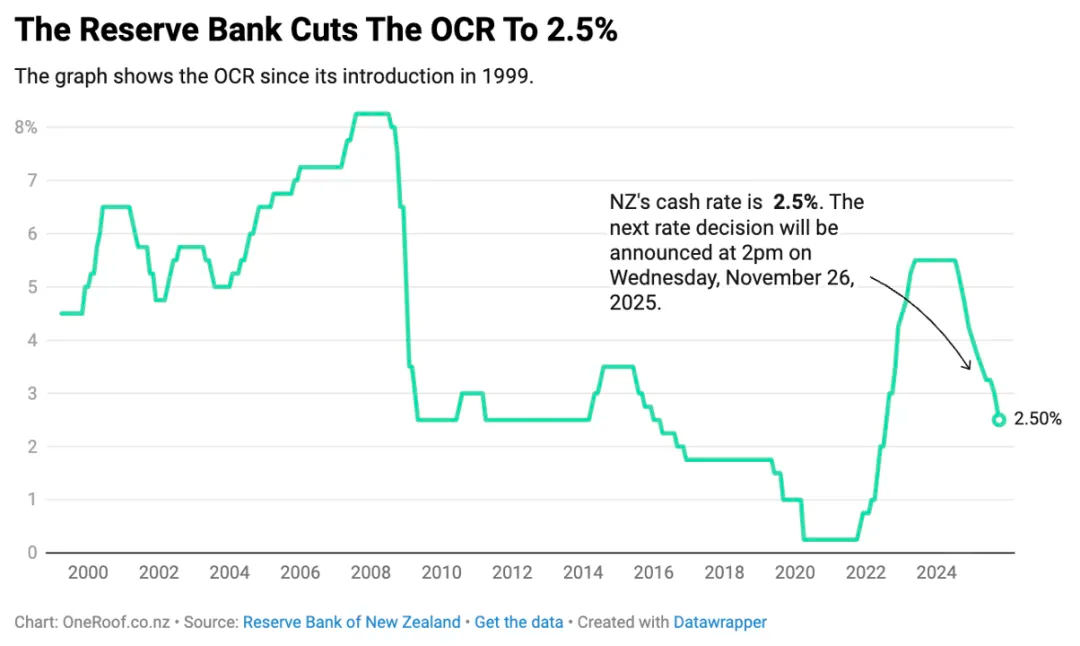
昨日,新西兰央行宣布,将官方现金利率(OCR)一次性下调50个基点至2.5%。
昨日,新西兰央行宣布,将官方现金利率(OCR)一次性下调50个基点至2.5%。这是今年以来的第五次降息,也是力度最大的一次。央行货币政策委员会(MPC)表示,此举旨在向家庭和企业发出明确信号:经济依然具备复苏潜力,信心是关键。
这次决定超出了不少市场人士的预期。此前,经济学家普遍认为央行会选择25个基点的温和降息,而非一次性出手50个基点。正因如此,消息一出,市场立即出现连锁反应:纽元汇率下跌,债券收益率下探,股市则应声上涨。
背景:复苏停滞与谨慎过度的担忧
央行的背后逻辑十分明确。自2024年下半年以来,新西兰经济复苏一直步履维艰。今年二季度国内生产总值(GDP)意外萎缩0.9%,成为近两年来最疲弱的季度表现。虽然央行强调其中存在“异常大的季节性调整因素”,但信号已足以令市场担忧复苏前景。
货币政策委员会在会议纪要中直言:“家庭和企业的过度谨慎,可能会削弱复苏进程,并压低中期的通胀压力。”与之相对,虽然乳制品价格偏高、不利天气和能源成本上升抑制了供给,但央行认为这些属于供给端受限,而非需求端塌陷。
在8月,货币政策委员会曾小幅降息25个基点至3.0%,并预计年底将触底至2.5%。如今,委员会选择“提前到位”,一致同意直接下调50个基点,以防止市场悲观情绪自我强化。
{ad}
市场即时反应:汇率跌、债券涨、股市喜
消息公布后,纽元当天下午下跌近1%,兑美元汇率刷新半年低点。两年期政府债券收益率应声跌至2.69%,创2022年3月以来新低。与此同时,投资者预期进一步宽松,推动股市走高,新西兰基准股指在下午2点左右上涨0.6%。
银行体系反应迅速。ANZ率先宣布将浮动房贷利率下调40个基点至5.89%,Westpac、ASB、BNZ和Kiwibank等银行随后跟进,几乎所有主要银行的一年期固定利率齐刷刷降至4.49%。BNZ与ASB银行更将18个月定息利率下调至4.49%,显示房贷利率竞争进入“白热化”。
对于背负房贷的家庭来说,这是实实在在的减压。以典型30年期贷款50万纽元计算,每两周的还款额可减少约300至400纽元。
政界反应:掌声与指责并存
新西兰财政部长Nicola Willis称赞央行的果断举措,并表示“降息将把更多的钱留在家庭和企业的口袋里”。她强调,这一决定有助于缓解持续多年的生活成本压力,是“家庭与企业的真正利好”。总理Christopher Luxon则在社交平台上形容这是一份“提前到来的圣诞礼物”。
但反对党毫不留情。工党经济事务发言人Barbara Edmonds表示,这是央行在“修复Luxon政府制造的烂摊子”。她批评新西兰经济持续萎缩,而与之相比,其他发达经济体正在恢复增长。纳税人联盟(Taxpayers’ Union)则指出,仅靠降息刺激并非真正的增长战略,“政府的财政政策亟需调整,否则经济难有根本改观”。
行动党党魁David Seymour则将降息归功于“财政纪律”,强调政府削减浪费性支出,为利率下降创造了条件。政界的分歧,凸显了降息背后复杂的政治含义。
社会层面:谁是此次降息背后的赢家与输家?
央行降息对社会不同群体的影响并不一致。
-
房贷族:显然是最大赢家。浮动与短期利率下调,直接减轻了月供压力,部分家庭每年可节省上万纽元。
-
租房者:几乎未直接受益,房租上涨压力仍存在。
-
储蓄者与退休族:低利率环境对依赖存款利息生活的人群而言,打击尤为沉重。Simplicity首席经济学家Shamubeel Eaqub指出:“对三分之二没有房贷的人来说,尤其是依靠储蓄的退休者,这非常艰难。”
根据数据,一年期定存利率两年间从6.1%降到3.79%。这意味着1万纽元的存款,每年利息收入比两年前少了231纽元。单看数字似乎不大,但如果按十年二十年累计,加上复利效应,差距可达数千甚至上万纽元。
投资平台Sharesies联合创始人Leighton Roberts透露,随着定存回报下降,越来越多投资者把资金转向股市和基金,Sharesies平台今年首次在单一年度内净存入突破10亿纽元。但他同时提醒:“高回报伴随高风险,储蓄者需要明确自己的投资周期,不要把短期资金冒险投入股市。” -
零售业:零售协会称,降息将在圣诞购物季提振消费,帮助商家增加进货与稳定就业。
正因如此,澳大利亚和新西兰注册会计师协会(Chartered Accountants Australia and New Zealand)首席经济学家Richard Holden提醒,大幅降息或许会让消费者觉得“形势不妙”,从而反而抑制消费。他警告:“这是一针强心剂,但也可能吓坏市场情绪。”
专家解读:稳信心还是埋隐患?
独立经济学家Tony Alexander分析称,央行选择重拳出手,是因为今年上半年经济数据明显偏弱,市场对复苏的耐心正在消磨。
他指出,浮动房贷利率将下降约0.5个百分点,短期内确实能给家庭与企业带来实质性宽松。但他同时提醒:“新西兰央行历来有宽松过度的倾向,往往两三年后不得不再度大幅加息,以重新压制通胀。”
NZIER最新的商业信心调查显示,企业投资意向从正8%骤降至负13%,同时未来三个月计划提价的比例升至7%。这意味着,虽然需求疲弱,但通胀压力可能卷土重来。Alexander建议,普通借款人或会继续选择短期定息,但对于稳健者而言,锁定五年期低于5%的利率未尝不是一种保险。
展望:新行长上任在即,宽松周期仍未结束
市场普遍预计,至2026年初央行或累计再降息75个基点。11月的货币政策委员会会议将是现任行长Christian Hawkesby最后一次主持,12月起由新任行长Anna Breman接任。她的政策取向,将决定宽松周期能否延续,还是逐步收手。
全球层面来看,亚洲主要经济体通胀持续低迷,中国甚至出现通缩迹象。若外部需求维持韧性,配合纽元贬值,新西兰出口行业或获提振。但长期产能受限、人口增长疲弱、基础设施投资不足等问题,可能限制复苏的高度。
评论:一场信心与风险的豪赌
这场50个基点的“重锤”降息,是央行在复苏停滞与信心危机之间的一次豪赌。它或许能在短期内提振消费与投资,但未来两三年是否会带来新的通胀压力,依旧充满着不确定性。
对于房贷家庭,这是减负的机会;对于存款族和退休者,则意味着收益缩水,甚至需要重新规划理财路径。在这样的分化局面下,你认为这次降息是救市的“及时雨”,还是未来风险的开端?欢迎在评论区分享你的看法。