
库存创12年同期新高、房屋叫价连跌,新西兰建筑业为何没有崩?
进入春季的新西兰房市,房子是否越来越难卖了?
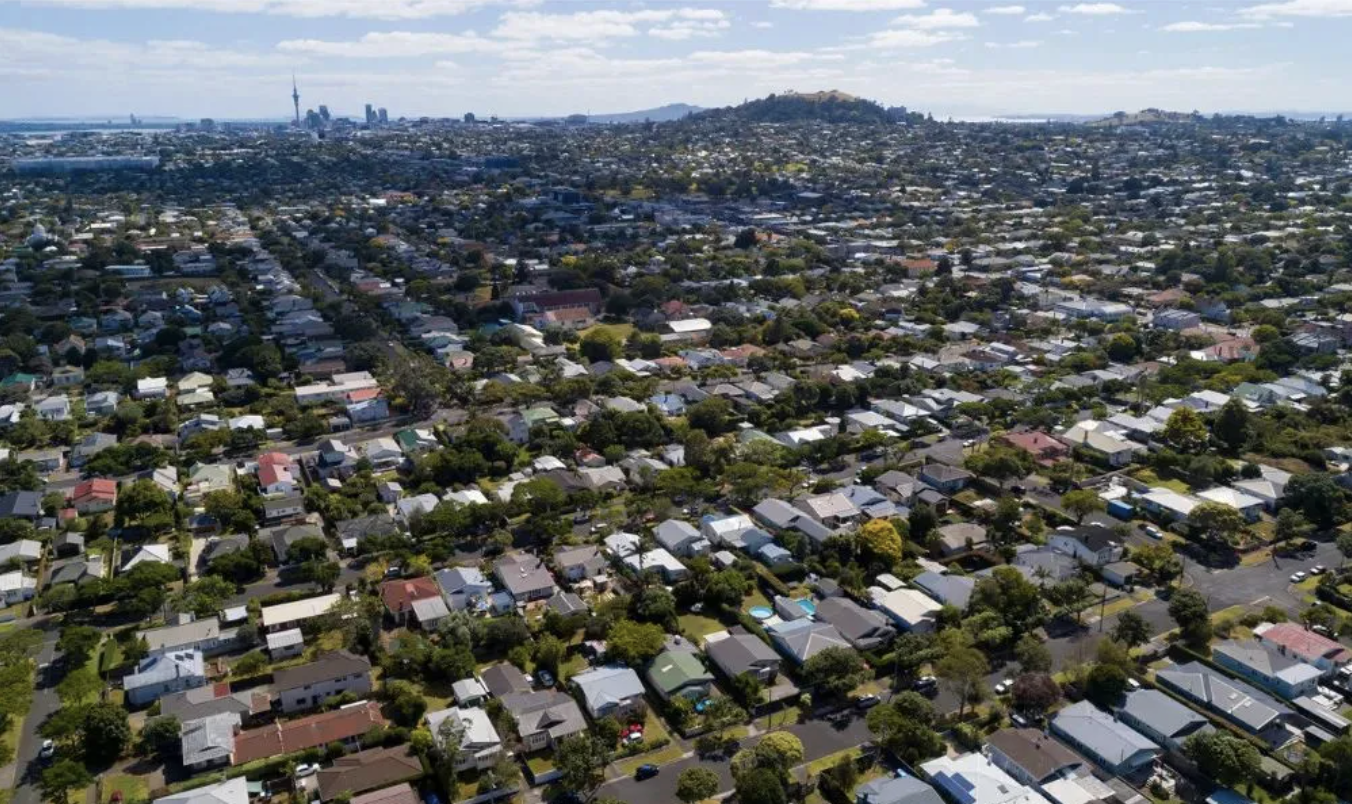
截至8月底,Realestate.co.nz共有32,908套住宅待售,比去年同期增加9.7%,创下12年来同期最高水平,库存规模更是2021年房市高峰期的两倍以上。
库存增加,并不是因为大量房源突然上市。8月全国新增挂牌仅8,326套,同比减少5.1%。新挂牌减少,总库存却继续上升,说明不少房屋已经在市场上停留了一段时间,销售速度明显放缓。
卖家也在调整预期。8月全国住宅平均叫价为824,144纽币,同比下降2%,并已连续六个月下跌,较今年2月减少74,533纽币,降幅达到8.3%。
奥克兰的调整更明显。8月平均叫价降至986,827纽币,较2月下降110,921纽币,短短半年回落10.1%。
按照以往的逻辑,高库存、叫价下跌和买家观望,通常会迅速传导至新房开发和建筑行业。然而,这一次,另一组数据却给出了不同答案。
截至今年7月的一年,新西兰全国共有40,908套新住宅获得建筑许可,同比增长21%;68%的建筑商表示未来一年的项目储备稳定或强劲,高于去年的64%。认为订单已经“严重萎缩”的建筑商,则由11%降至6%,接近减半。
房子越来越难卖,建筑市场却没有继续崩塌。新西兰住房市场正在出现一种看似矛盾的局面。
新房许可增长21%,建筑活动出现企稳迹象
新西兰统计局数据显示,仅今年7月,全国就有3,579套新住宅获得许可,比去年同月增长10%。
从截至7月的12个月来看,全国共批准40,908套新住宅,同比增长21%。按人口计算,每1000名居民对应7.7套获批住宅,也高于此前一年的6.4套。
这轮增长并非集中在某一种房型。过去一年共有18,884套独立屋获得许可,同比增长20%;联排住宅及住宅单元达到17,829套,同比增长23%;公寓增长11%至2,509套;退休村住宅增长14%至1,686套。
地区方面,奥克兰仍然是最大的新房市场,共有17,260套住宅获得许可,同比增长20%。坎特伯雷达到8,732套,同比增长33%,增长主要来自基督城和Selwyn。Waikato、Otago和Wellington也全部录得两位数增长。
这些数据说明,新房开发并没有因为二手房库存上升而全面停摆。经历此前数年的项目取消、企业倒闭和订单收缩后,建设端已经出现企稳迹象。
Master Builders年度行业调查也反映出类似趋势:68%的建筑商表示未来一年的项目管线稳定或强劲,订单严重不足的企业比例则显著下降。
Master Builders行政总裁Ankit Sharma表示,没有人否认当前环境仍然困难,但这并不是一个正在崩塌的行业,而是一个处于转型之中的行业。建筑企业正在适应市场变化,行业积累的经验和韧性仍然存在。
房市仍冷,为什么建筑业能够稳住?
建筑市场与现房销售市场并不完全同步。
待售库存和叫价反映的是眼下的销售情况;建筑许可和项目管线更多反映未来几个月甚至更长时间的建设计划。今天获得许可的住宅不会立刻进入市场,部分是业主自建房,部分是已经锁定土地和资金的开发项目,还有一些仍需等待融资、预售和施工安排落实。
与此同时,二手房市场仍在消化过去积累的存量。8月新挂牌减少,总库存却继续上升,说明当前最突出的问题不是卖家集中入场,而是原有房源销售缓慢。
换句话说,建设端在为未来作准备,房地产市场却仍在处理过去留下的库存。两者暂时背离,并不矛盾。
真正有明确建房需求、并具备资金条件的客户,也没有完全退出市场。
Master Builders调查了约600名近期建造新房或完成大型住宅项目的业主。其中91%表示愿意向他人推荐建房,高于去年的88%;75%的受访者表示项目没有出现严重延误,57%的项目能够在预算内或低于预算完成。
订单稳定,不代表项目一定能够落地
许可和订单回升是积极信号,但两者不能直接等同于正式开工,更不代表建筑企业已经恢复盈利。
Sharma特别提醒,项目管线保持稳定,并不意味着这些项目已经具备商业可行性。客户仍然需要对融资、成本和工期有足够信心,才会真正签约并推动项目进入施工阶段。
一项工程从获得许可到正式动工,还要跨过多道门槛:开发商能否获得银行融资、预售能否达到要求、建筑报价能否保持稳定,以及最终售价能否覆盖土地、利息、人工和材料成本。
任何一个环节出现问题,都可能令项目延期、缩减甚至取消。
这也解释了为什么建筑商的项目储备正在改善,行业信心却没有同步回升。调查显示,只有46%的建筑商预计整体经济会在未来一年改善,低于去年的59%;54%预计自己的企业状况会变好,也低于去年的62%。
他们看到潜在工作量正在增加,却仍然担心这些项目能否真正转化为收入和利润。
成本和审批仍是行业的两道难关
建筑业没有崩,并不等于经营环境已经安全。
调查中,93%的受访者将成本上涨列为行业面临的最大挑战,是2022年以来的最高比例之一。
QV最新CostBuilder数据显示,截至8月的三个月内,新西兰住宅平均单位建筑成本上涨1.1%,年度涨幅升至3.3%。柴油价格反弹也开始影响土方、拆除和运输等工种。对于利润空间本就有限的工程,即使成本只变化几个百分点,也可能改变项目最终回报。
审批延误则带来另一笔隐性账单。
调查显示,68%的建筑商表示项目受到审批延误影响。其中40%的建筑商自行承担相关成本,24%由建筑商与客户共同承担,18%最终转嫁给客户。
等待期间,企业仍可能需要支付人员、设备、保险和融资费用。如果合同没有明确延期责任和成本调整方式,这些费用很容易演变成建筑商与客户之间的纠纷。
因此,当前行业的问题已经不只是“有没有项目”,而是项目能否按期开工、成本能否锁定、利润能否守住,以及款项能否收回。
这不能证明所有消费者都准备进入新房市场,但至少说明,对于已经拥有土地、资金和明确居住需求的人来说,建房仍有吸引力。
高库存仍可能向建筑产业链传导
虽然建筑行业出现企稳迹象,但现房市场的库存压力不能被忽视。
当开发商发现同类住宅销售缓慢、买家不断压价时,可能减少拿地、推迟后续施工,或重新调整项目的户型、规模和售价。
如果销售价格继续下降,而土地、利息和建筑成本没有同步回落,项目利润将进一步受到挤压。部分依赖预售或短期融资的开发项目,也可能因达不到银行要求而无法开工。
这些压力最终可能传导至总包、分包商和材料供应商。项目延期、付款周期拉长和预算反复调整,都会增加中小企业的现金流风险。
对建筑商而言,看到许可和订单回升便重新大举扩张,仍然过于乐观。接项目前不仅要看合同金额,还要了解项目融资、预售情况、付款节点以及开发商以往的付款记录。报价有效期、材料调价机制、审批延误责任和逾期付款条款,也应在合同中写清楚。
许可代表潜在机会,只有真正开工并按时付款的项目,才能成为建筑企业的实际收入。
没有崩塌,但还谈不上全面复苏
Centrix数据显示,截至7月的一年,建筑公司清盘数量已经停止继续攀升,但仍稳定在较高水平。
这与行业目前的状态相符:最剧烈的下滑势头有所减弱,项目管线开始恢复,但成本、融资、审批和销售风险仍然存在。
新西兰建筑业没有随着房屋库存上升而崩塌,显示出行业的韧性。但这种韧性更多来自企业调整规模、改变经营方式和加强风险控制,而不是房市已经重新进入繁荣周期。
建筑市场正在从“没有项目可做”的生存危机,转向“有项目但必须谨慎选择”的经营考验。
新房许可增长21%,为行业提供了更多潜在工作;68%的建筑商拥有稳定或强劲的项目储备,也说明市场仍有支撑。但与此同时,库存达到12年同期最高水平、叫价连续六个月下降,也在提醒所有人:最终需求仍然决定项目能否兑现。
新西兰建筑市场没有崩,但也远未到可以盲目乐观的时候。
下一阶段真正决定行业走向的,不只是批准了多少套住宅,而是其中有多少能够获得融资、正式开工、按期完成并找到买家。
房子越来越难卖,建筑业却暂时稳住了。你认为这是新一轮复苏的起点,还是下一波压力到来前的短暂缓冲?
经历了前几年的成本飙升和供应链混乱后,客户对价格、工期和建筑商履约能力更加重视;建筑企业也开始收紧规模、筛选项目并加强现金流管理。行业正在从追求扩张,转向追求项目的确定性。