
澳洲房市也开始降温,新西兰能否迎来“追赶窗口”?
过去几年,当新西兰房价下跌、经济增长乏力、大量人口流向澳大利亚时,澳洲房市却表现强劲,两国之间的差距一度越拉越大。
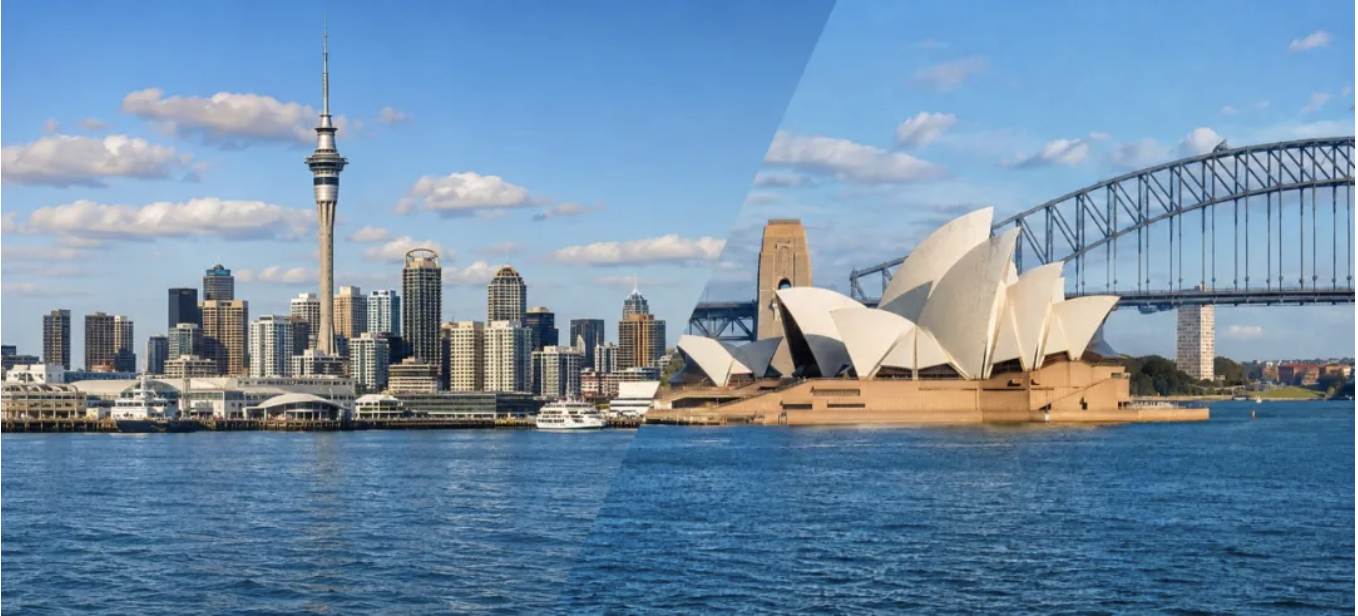
过去几年,当新西兰房价下跌、经济增长乏力、大量人口流向澳大利亚时,澳洲房市却表现强劲,两国之间的差距一度越拉越大。
如今,情况开始发生变化。
Cotality最新数据显示,新西兰住宅价值在8月连续第五个月下降,高库存、经济不确定性和按揭利率上升,继续让买家保持谨慎。与此同时,BNZ最新发布的《Eco-Pulse》报告指出,澳大利亚经济、就业和房市也开始降温。
这是否意味着,新西兰终于迎来了缩小与澳大利亚差距的“追赶窗口”?
答案或许是肯定的,但眼下发生的并不是新西兰突然强劲反弹,而是澳大利亚原有的领先优势开始减弱。与其说新西兰正在迅速追上澳大利亚,不如说澳大利亚正在从高位向新西兰靠拢。
新西兰房价连续第五个月下跌
根据Cotality最新房屋价值指数,2026年8月,新西兰住宅价值中位数为797,944纽币,环比下降0.36%,连续第五个月下跌。过去三个月累计下降1.29%,较去年同期下降0.97%。
全国大部分地区的住宅价值都出现下跌,跌幅较大的主要是中小型地区。Horowhenua同比下降6.37%,Otorohanga下降6.15%,Carterton下降5.59%,Tararua下降4.83%,Hastings下降4.35%。
主要地区的表现则明显分化。奥克兰住宅价值同比下降2.58%,怀卡托下降0.45%,惠灵顿下降2.48%;丰盛湾上涨1.59%,坎特伯雷上涨3.24%,奥塔哥上涨2.32%。
Cotality首席房地产经济学家Kelvin Davidson认为,目前的新西兰房市更接近“谨慎”,而不是“危机”。
经济前景仍有不确定性,待售房源维持高位,按揭利率又开始上升,买家没有理由急于出价。另一方面,尽管就业市场转弱,却尚未出现大范围失业,不少卖家仍有能力等待,不愿大幅降价。
结果是买卖双方继续僵持,买家慢慢挑选,卖家守住预期,成交活动放缓,房价则继续小幅下移。
Davidson指出,新西兰房价最剧烈的调整主要发生在2022年和2023年。此后的市场虽然没有再次大跌,却始终缺乏强劲反弹的动力。
澳洲房市也开始转向
如果只看新西兰,当前市场似乎仍缺少令人振奋的信号。但把视线移到澳大利亚,两国房市的相对位置正在发生变化。
BNZ在9月4日发布的《Eco-Pulse》报告中指出,澳大利亚经济增长正在放缓,就业市场开始失去动能,房价也已从高位回落。随着当地利率进一步进入限制性区间,这种趋势可能还会持续一段时间。
维多利亚州和新南威尔士州房价从今年3月开始下降,随后跌势扩大至其他州。澳大利亚全国房价目前已较近期高点下降3.6%。NAB预计,本轮全国房价从高点到低点的跌幅可能达到7%。
澳大利亚经济也在减速。其第二季度GDP同比增长2.1%,但BNZ预计,到今年年底,增速可能降至1.5%左右。较高利率、房价下跌、家庭收入增长放缓和财政刺激减弱,都在压制消费。
相比之下,新西兰经济在经历2024年的深度低迷后,年增长率已恢复至约1.5%。BNZ认为,如果复苏大致符合预期,新西兰经济增速可能在2027年年中超过澳大利亚。
不过,增长速度更快并不等于经济实力已经追平。新西兰只是从较低的起点恢复,过去几年形成的差距仍然存在。
一边高出14%,一边仍低15%
两国房价所处的位置,同样不能简单比较。
尽管澳大利亚全国房价已较近期高点下降3.6%,但仍比疫情时期的高点高约14%。新西兰房价经过深度调整,目前仍比2021年高点低约15%。
换句话说,澳大利亚是在一轮明显上涨后从高位回落,新西兰则是在大幅调整后继续低位徘徊。两国房价都在下降,但基础并不相同。
BNZ指出,以纽币计算,新南威尔士州、西澳大利亚州和昆士兰州的住宅价格中位数,目前都已明显高于新西兰所有地区。
这种情况在几年前并不常见。2022年,除新南威尔士州外,澳大利亚其他州的住宅价格中位数均低于新西兰全国水平。此后澳洲房价持续上涨,加上纽币兑澳元走弱,两国之间的房价关系被重新改写。
因此,澳洲房市开始降温,不代表新西兰已经反超。两国差距可能正在收窄,但目前主要是澳大利亚转弱,而不是新西兰迅速转强。
BNZ指出,自2021年以来,新西兰住房相对于澳大利亚的负担能力明显改善。以2010年4月为基准观察两国房价收入比的变化,澳大利亚相关指数近期已经略高于新西兰。不过,这反映的是房价收入比相对于2010年的变化幅度,并不代表两国当前绝对负担能力已经完全逆转。
新西兰按揭压力尚未完全显现
利率是决定两国房市下一步走势的关键。
截至今年6月,澳大利亚现有住房贷款的平均利率约为6.2%,新西兰约为4.8%。澳大利亚浮动利率贷款占比较高,因此央行加息能够较快传导至家庭还款账单,不少借款人已经承受较高利率压力。
新西兰更多借款人使用固定利率贷款,OCR变化传导至实际还款成本需要更长时间。随着较低固定利率贷款陆续到期,未来会有更多家庭以更高利率重新固定贷款。
新西兰央行日前将OCR上调25个基点至2.75%。BNZ预计,央行接下来可能采取更渐进的方式加息,最终在明年5月将OCR推高至3.75%。这只是BNZ的预测,并非央行已经确定的利率路径。
这也解释了为什么即使房价低于高点、市场房源充足,买家仍没有急于入场。房价下降可以降低首付款门槛,但如果贷款成本上升,每月还款压力未必会同步减轻。
人口继续西移,但速度可能放缓
澳大利亚较强的就业市场,一直是吸引新西兰人口西移的重要原因。
目前澳大利亚失业率约为4.4%,低于新西兰的5.6%。截至6月的一年,澳大利亚可比较的劳动力成本增长3.2%,新西兰只有2.0%。
更好的就业机会和更高的工资增速,持续吸引新西兰人前往澳大利亚。2024年,新西兰净流向澳大利亚的人数约为32,000,创11年来新高。
不过,BNZ认为,两国就业差距也可能逐渐缩小。新西兰失业率或已接近本轮高点,澳大利亚失业率则可能在2027年升至接近5%。
在这种情况下,未来12个月新西兰净流向澳大利亚的人数可能降至约20,000。这并不代表新西兰人将大规模回流,但有望减轻人口持续外流对本地消费、企业招聘和住房需求的压力。
“追赶窗口”真的出现了吗?
从经济增速、就业、房价、利率和人口流动来看,新西兰与澳大利亚之间的差距确实可能进入收窄阶段。
澳大利亚经济正在减速,房价已经从高位回落,就业市场也出现降温迹象;新西兰经济虽然仍然疲弱,却可能已经越过最困难的阶段。
但这种“追赶”更像是相对位置的重新调整,而不是新西兰房市即将迎来一轮快速上涨。
Cotality最新数据仍显示,高库存、买家观望和按揭利率上升正在压制市场。BNZ预计,新西兰全国房价从现在到2027年底可能仅小幅上涨约3%。如果这一预测成立,接下来的复苏更可能是缓慢企稳,而不是强劲反弹。
对于准备自住的买家来说,目前房源充足、竞争有限,可能拥有更大的选择和议价空间,但偿还能力仍应按照较高利率审慎计算。对于卖家来说,如果没有迫切出售的压力,则可能需要接受更长的销售周期,并对售价保持现实预期。
澳洲房市降温,的确为新西兰缩小两国差距创造了一个窗口。但真正决定新西兰房市能否走出低迷的,仍是本地就业能否稳定、人口外流能否放缓,以及按揭利率上升后,家庭是否仍有足够的购买力。
当澳洲房市从高位回落、新西兰房价继续在低位徘徊,你认为这是新西兰买家的特殊入场窗口,还是更高按揭成本全面到来前的短暂平静?