
五年白涨!房价回到2020年,库存创11年高位——新西兰楼市真正的考验才刚开始?
2020年2月,新西兰还未封城,官方现金利率处于历史低位,房地产市场平稳运行。六年后的今天,最新数据显示,全国有20个居民区的房价已回到疫情前水平,另有84个居民区六年涨幅不足10%。
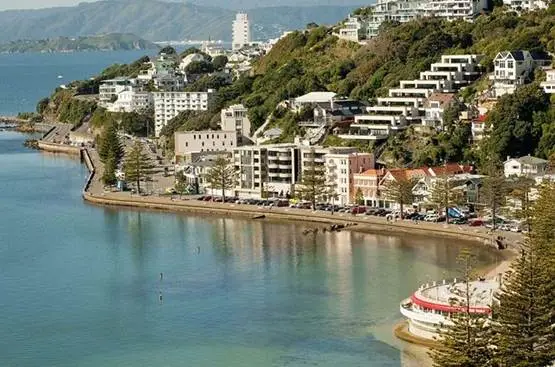
2020年2月,新西兰还未封城,官方现金利率处于历史低位,房地产市场平稳运行。六年后的今天,最新数据显示,全国有20个居民区的房价已回到疫情前水平,另有84个居民区六年涨幅不足10%。
五年时间,市场仿佛绕了一圈。但这一次进入了一个完全不同的阶段。
20个居民区房价回到疫情前:核心板块也在调整
在过去一年成交量超过20套的926个居民区中,大多数房价仍高于疫情前水平。但有20个居民区的均值已跌破2020年2月价格,部分跌幅接近20%。
其中不乏奥克兰和惠灵顿长期被视为优质资产的成熟社区。
比如,惠灵顿Oriental Bay的均价比疫情前低18.5万纽币;奥克兰Grey Lynn比五年前低14.5万;Ellerslie低14.1万。奥克兰CBDl、Grafton、Eden Terrace等公寓密集区,在投资者需求退潮后始终未能完全恢复。
另一类调整更具结构性。Totara Park、Point England、Te Atatu Peninsula等居民区,过去几年联排别墅集中入市,供给密度显著提高。以Totara Park为例,住宅数量从2020年的约200套增至如今约500套,新建产品多为小地块、总价更低的房型,直接拉低区域均值。
价格回调,并非单纯需求萎缩,而是供应结构变化后的重新定价。
全国层面:剔除高峰,几乎零增长
全国平均房价目前为96.1万纽币,仅比2023年5月的阶段性低点94.3万高出1.9%。如果把2021至2022年的疫情高峰剔除,全国房价过去五年几乎横盘。
奥克兰的走势更具代表性。当前均价125万纽币,较2025年2月低3.5%,较2024年同期低5.4%,较2021年同期低3%。换句话说,疫情期间的涨幅已基本被消化。
与此同时,价格增长集中在可负担性较强的地区。Southland过去一个季度上涨2.5%,均价升至58.2万纽币新高;Marlborough上涨1.9%;Waitomo和Kawerau涨幅均超过4%,均价仍低于50万。
资金更加谨慎,也更加现实。
库存创11年新高:买家拥有更大主动权
如果说价格回归是第一层变化,供应增加则是更深层的信号。
2月份,Realestate.co.nz新增挂牌12,252套,同比增加7.8%,为2013年以来同期最高。网站在售库存达到36,357套,创下11年来同期新高。
新增房源增长最快的区域包括Central North Island(+25%)、Taranaki(+22.3%)、Marlborough(+21.1%)、Manawatu/Whanganui(+20.9%)。奥克兰也增长10.8%。
供应上升的同时,全国平均挂牌价仅微涨0.1%,至84.9万纽币。
房源增加,却未推动价格反弹。这意味着市场进入更长时间的博弈阶段——卖家之间竞争加剧,议价空间扩大,成交节奏放缓。
利率环境已不同
不少买家都会下意识地想:既然房价回到疫情前,是不是意味着“更划算了”?
问题在于,2020年的超低利率已经成为历史。如今即使部分地区首付门槛下降,贷款成本却远高于当年。价格看似回到起点,但融资条件完全不同。
这也解释了为什么库存高企,却没有出现明显反弹。市场缺少的不是房源,而是低成本资金。
市场没有崩盘,而是在分化
这轮调整并未出现断崖式下跌。609个有成交记录的居民区在过去一个季度仍录得上涨。Southland、Marlborough等地区创下阶段性高位;Queenstown-Lakes虽小幅回落0.7%,均价仍在212万纽币;Dunedin涨势放缓,但仍维持增长。
真正变化的,是市场内部的结构重组与周期节奏的转换。
过去的上涨更多由流动性驱动,如今的定价回归收入水平、就业状况和可负担性。高密度开发改变部分城市板块的价值模型,而区域市场因价格门槛较低获得支撑。
疫情红利消散后,新西兰楼市并未坍塌,而是回到基本面。