
燃油储备仅剩49.9天?政府官宣:很快公布援助计划!能源冲击如何传导到新西兰家庭的账本上
能源危机原本看起来离新西兰很远。但在奥克兰,一些加油站的价格牌已经先一步把这场危机带到了现实。
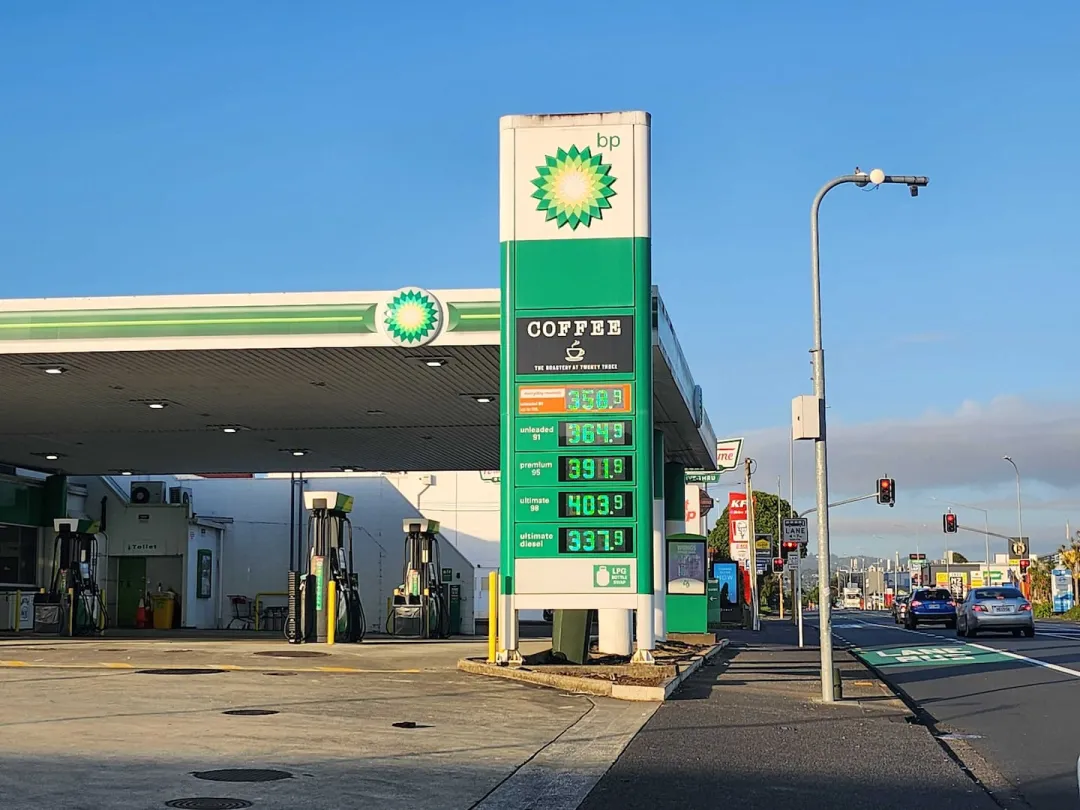
能源危机原本看起来离新西兰很远。但在奥克兰,一些加油站的价格牌已经先一步把这场危机带到了现实。
过去几天,部分地区汽油价格一度突破每升4纽币。位于New Lynn的BP加油站,98号汽油报价达到$4.039,而Favona区的Mobil也出现91和98号汽油触及$4的情况。与此同时,一些加油站甚至出现短暂断供,有消费者反映,Onehunga、New Lynn、Papatoetoe等地的油站一度“无油可加”。
而就在三周前,91号汽油的平均价格还在$2.49左右。短短十几天的变化,让“能源危机”直接进入了新西兰人的日常开支。
就在这样的背景下,政府召开了内阁会后发布会,发布了最新的燃料库存数据,并表示明日将公布燃油危机专项援助措施。
政府明日将公布燃油危机专项援助措施
政府已发布最新的燃料库存数据,并开始采用每周两次向新西兰民众更新供应情况的模式:
-
截至3月18日的最新数据显示,新西兰境内外汽油储备可维持49.9天,柴油储备可维持45.5天,航空煤油储备可维持44.7天。综合库存量为46.9天。
-
预计到 4 月 1 日还将有 8 批货物到达。其中,7 批预计在 3 月 19 日至 25 日之间到达。这些货物载有 20 天的汽油、16 天的柴油和 12 天的航空煤油。
-
3月26日至4月1日期间,计划再运送一艘船。然而,该船没有装载汽油,只装载了四天的柴油和十天的航空煤油。
在公布最新数据时,商业、创新和就业部表示,新西兰的燃料供应保持稳定,境内和入境库存状况良好。
政府已经在今日(3月23日)的内阁会议上做出决议,关于如何帮助新西兰民众应对飞涨的燃油价格,但具体举措将在周二公布。总理表示:政府不可能减轻所有人面临的物价上涨压力:“对家庭和企业的影响会因情况而异,第一步是确保新西兰有足够的燃料供应。”
财政部长Nicola Willis表示,明天宣布的财政援助计划将惠及工人、有孩子的家庭和低收入家庭。
能源冲击如何影响每家每户
不少新西兰人已经感受到,这场冲击不再只是远方的消息。油价上涨、运输成本增加、房贷利率抬头,正在一点点改变人们的支出和决策。对一些购房者来说,原本的计划,也开始变得不那么确定。
第一波冲击,燃油价格
最先感到变化的,是普通家庭日常最无法回避的一笔支出,油费。
随着伊朗局势升级,国际油价迅速攀升,市场对全球能源供应链的担忧急剧升温。新西兰本地也开始出现紧张情绪,部分地区加油站出现抢购油桶、提前囤油的现象,政府甚至公开提及全国四级燃油应对机制,从“做好准备”到最严重情况下的“严格限供”,一时间让不少人联想到六年前疫情初期的告警系统。
这种集体记忆并不陌生。疫情期间,人们经历过供应链中断、生活成本飙升、房价大起大落,也见识过海外冲击如何在很短时间内改变本地经济节奏。如今,当“燃油预警”这样的词再次进入公共讨论,市场的不安情绪也自然迅速扩散。
问题在于,油价上涨从来不只是意味着“加满一箱油更贵了”。
它还意味着运输成本、航运成本、保险成本、农业生产资料成本都可能同步上升。作为地处全球供应链末端的国家,新西兰无法轻易绕开这一轮冲击。今天先贵的是汽油,几周之后,贵的可能就是超市货架上的商品、物流费用、建筑材料,甚至是更多家庭每月的生活支出总额。
第二波冲击,传到通胀预期与利率市场
当油价上升,金融市场最先调整的,往往不是情绪,而是价格。
过去几周,新西兰长期利率与掉期利率已经明显抬头。两年期掉期利率自2月底低位快速反弹,这意味着市场正在重新评估未来的通胀路径,以及央行可能采取的政策方向。对普通借款人来说,也许听不懂“掉期利率”意味着什么,但他们很快会感受到另一个更直观的变化:固定房贷利率不再继续往下,反而开始上行。
事实上,Westpac、BNZ、ANZ等主要银行近期已相继上调部分中长期固定房贷利率。尤其是在大量借款人原本打算“等利率见底后再锁定两年或三年期”的背景下,银行端的动作,无异于对市场发出了一个明确信号:这一轮利率周期的低点,很可能已经过去。
这对刚需买家和需要重新锁定贷款的家庭而言,影响并不抽象。
过去一年,不少借款人选择浮动或短期固定,等待更好的长期报价;而现在,战争带来的新变量,使原本趋于平静的利率预期突然重新紧张。买房人面对的,不再只是房价是不是便宜一点,而是贷款成本是否会比预想中更快抬升。
换句话说,中东战火并没有直接推高新西兰的房贷,但它通过油价、通胀和金融市场预期,已经开始把压力传导到了房贷成本上。
第三波冲击,开始影响购房情绪与楼市节奏
楼市,往往是最先感知市场变化的地方
在奥克兰,一些地产从业者已经感受到了这种变化。有人形容,上周的开放看房现场,出现了“前所未有的冷清”;也有人指出,便宜一些的房源依然有人看,但高价物业的买家明显先缩手了。尤其是总价在300万纽币以上的市场,观望情绪正在加重。
当外部局势突然恶化,购房者最先变化的,往往不是支付能力,而是风险偏好。特别是在高端市场,买家并不急于入场,他们更倾向于先看局势怎么走、利率怎么走、股市和金融市场还会不会继续波动。只要不急着卖、不急着买,很多决策就会自动延后。
而在中低价位市场,情况则更复杂。真实需求仍然存在,但高油价和高通勤成本,正在重新影响购房偏好。对于不少奥克兰家庭来说,原本就令人疲惫的远距离通勤,如今又叠加更高的加油成本,那么“买得远一点换更大房子”这套逻辑,可能就没那么有吸引力了。
未来一段时间,距离工作地点更近、交通更便利、通勤成本更低的房源,可能重新获得额外关注。
第四波冲击,央行陷入两难
假如油价、航运和供应链成本继续上升,新西兰未来几个季度的通胀几乎可以肯定的会受到推升。但这种通胀并不是因为本地经济过热,而是典型的外部输入型冲击。
这就把新西兰央行推到了一个尴尬的境地。
如果为了压通胀而收紧政策,可能会进一步打击本已脆弱的经济与楼市;但如果不动,又可能让通胀预期失控。这不是简单的“加息或不加息”,而是政策工具在面对地缘政治冲击时的局限。
油价不会因为OCR调整而下降,但利率却会影响每一个家庭的负担。
第五波冲击,政府财政空间受压
与此同时,政府也面临选择。
是否要出手缓解燃油成本压力?如果出手,资金从哪里来?
在全球利率上升背景下,新西兰政府自身的借贷成本也在提高。任何补贴,都意味着财政空间被进一步压缩。如果冲击是短期的,问题尚可控制;一旦果战争持续,影响的将不只是油价,而是就业、消费与整体经济信心。
观察与思考
回头看这条路径,你会看到一场正在展开的连锁反应:冲突 → 油价 → 通胀 → 利率 → 房贷 → 楼市 → 家庭账本
对普通新西兰家庭来说,我们既无法左右国际局势,也无法决定油价走势,却要承担几乎全部的生活成本变化。从加油、通勤,到房贷、消费,每一个环节都在被重新定价。更值得警惕的,或许还不是价格本身,而是预期的变化。
对于政策制定者而言,这同样是一道不容易的题。输入型通胀、地缘政治冲击、经济复苏乏力,这几股力量正在同时作用,新西兰是否还可以依赖单一的利率工具去应对复杂局面?又或者,未来需要更多政策之间的协同?
对于普通家庭而言,问题则更现实——在不确定性上升的环境下,是继续观望,还是逆势做决定?是锁定利率,还是等待更好的时机?是坚持现有生活方式,还是重新思考通勤与居住的平衡?
那么问题也留给每一个正在经历这一切的新西兰人:在这样的环境下,你会选择更谨慎,还是更主动?你会继续等待,还是开始行动?