
为什么建筑业总是在油价危机中首当其冲?
随着中东局势持续紧张,全球能源供应不确定性上升,燃油价格在短时间内明显走高。新西兰市场也已出现连锁反应——汽油价格特别是柴油价格出现了持续性的上涨。
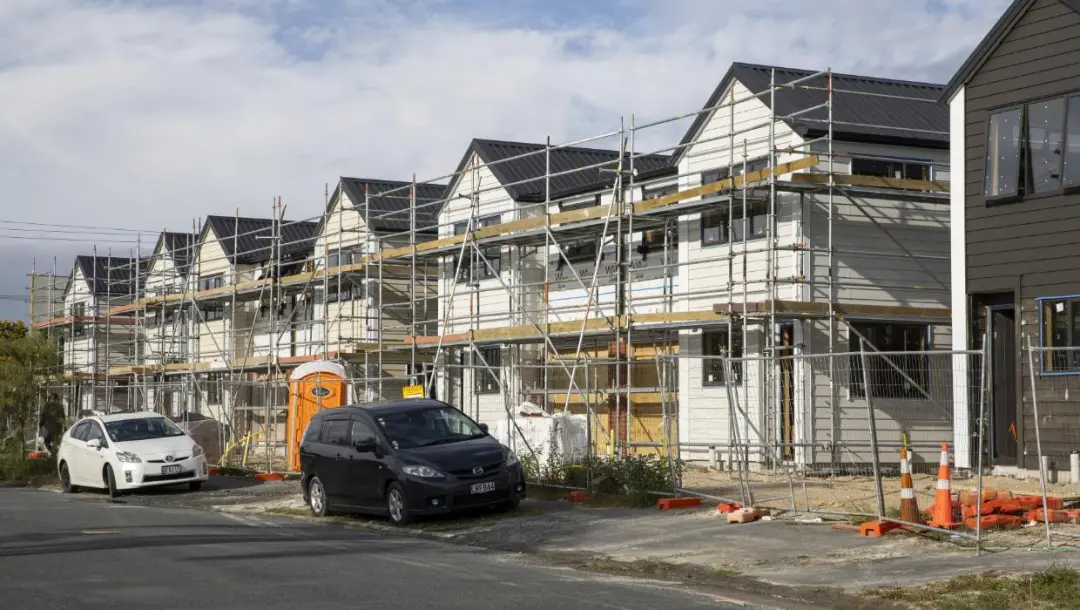
随着中东局势持续紧张,全球能源供应不确定性上升,燃油价格在短时间内明显走高。新西兰市场也已出现连锁反应——汽油价格特别是柴油价格出现了持续性的上涨。
在这一轮成本冲击中,建筑行业成为最先承压的领域之一。业内人士普遍认为,这不仅是燃油价格上涨带来的直接影响,更反映出该行业对运输、能源及国际供应链的高度依赖。
运输与能源依赖,使建筑业率先受压
建筑行业对运输的依赖程度较高。数据显示,新西兰约70%至80%的建筑材料通过公路运输完成配送。柴油价格上涨,意味着运输成本在第一时间被推高。
与此同时,大量建筑材料的生产本身也属于高能耗过程。水泥、钢材、沥青等产品在制造过程中对能源依赖显著,燃油价格上涨进一步推高了材料成本。
除了本地运输与生产因素外,新西兰建筑业对进口材料的依赖同样不容忽视。业内估计,约90%的建筑产品或关键组件来自海外。一旦国际航运成本上升,或航线因地缘风险发生调整,供货成本与周期均可能受到影响。
成本压力逐步显现,合同机制面临考验
随着成本上升,部分建筑企业已开始向项目相关方发出预警通知,提示可能出现的价格调整与进度风险。
在现有项目中,成本如何分担成为关键问题。法律人士指出,是否能够将成本上升转嫁给业主,取决于合同条款设置。例如,新西兰常见的标准建筑合同NZS 3910通常允许在一定条件下进行成本调整,但具体执行仍需视合同细则而定。
同时,也有企业开始关注“不可抗力”条款的适用性,以应对战争等不可预见事件带来的成本变化。
业内人士表示,当前不少项目已进入重新评估阶段,包括调整预算、重新安排施工节奏,甚至在个别情况下推迟项目推进。
建筑成本变化,正向房地产市场传导
开发商普遍反映,燃油与运输成本上升已开始影响建材报价。部分供应商已提前通知,将在未来数月内上调价格。
在此背景下,新建项目的成本压力增加,部分开发计划面临重新评估。市场人士指出,如果成本持续上行,可能对新房供应产生一定抑制作用。
与此同时,居民生活成本也因燃油价格上涨而受到影响。运输、食品等相关支出增加,可能削弱购房者的实际购买力。
经济学家Shamubeel Eaqub表示,如果燃油价格上涨持续数月,可能进一步推高通胀压力,并对经济增长形成拖累。
房地产经济学家Kelvin Davidson则指出,通胀上行可能带来利率上调风险,从而提高借贷成本,对房地产市场形成额外压力。
与此同时,从更宏观的角度来看,这一轮成本与利率变化,也反映出更深层的结构性问题。
新西兰央行首席经济学家Paul Conway近期指出,货币政策可以控制通胀,但并不能直接提升居民的购买力。真正决定长期生活水平的,是生产力、竞争环境,以及经济的结构效率。
换句话说,利率可以在一定程度上应对短期冲击,但难以解决居民“实际负担加重”的根本原因。
在外部不确定性上升的背景下,这些原本就存在的结构性压力,更容易被放大,并逐步体现在房贷成本、租金回报以及房地产投资决策上。
不确定性仍是最大变量
尽管当前影响已逐步显现,但市场普遍认为,冲击的持续时间仍是决定影响深度的关键因素。
Infometrics首席预测师Gareth Kiernan指出,若供应链持续受扰,不排除重演此前建材短缺与成本大幅上涨的情况。
分析认为,若冲突持续时间较短,成本压力或可逐步缓解;但若局势长期化,建筑、房地产及更广泛经济领域都可能面临更深层次调整。
市场进入观望阶段
目前来看,新西兰房地产市场原本已处于相对疲软状态。库存水平较高、买方观望情绪浓厚,而此次外部冲击进一步增加了不确定性。
业内人士普遍认为,这一轮成本与信心的双重压力,可能不会立即改变市场走势,但有可能延缓其复苏节奏。
在多重因素交织下,建筑行业作为成本传导的前端,已率先感受到压力,而其后续变化,仍将持续影响房地产市场的走向。
观察与思考
从目前的情况来看,建筑行业之所以总是在油价危机中最先承压,并不是因为行业本身出现问题,而是它处在整个经济链条的前端——连接着能源、运输、供应链以及房地产市场。
油价的变化,往往先体现在建筑成本上;而建筑成本的变化,又会进一步传导至房价、租金以及市场信心。这种传导并不总是迅速发生,但一旦启动,影响往往是持续而深远的。
当前市场真正面临的,不只是成本上升本身,而是多重因素叠加带来的不确定性:燃油价格、运输费用、材料供应、利率预期,以及买方信心,正在同时发生变化。
对于行业来说,这既是一次短期冲击,也可能是一次对成本结构与风险分配方式的重新审视。
那么问题也随之而来——如果这轮冲击持续更久,项目成本该如何分担?开发节奏是否需要调整?在新的环境下,利润空间与风险边界又该如何重新定义?