
“洪水地图”引发6万纽币的争议:模型与现实不一致,奥克兰房产风险之争升温
在Auckland Council的一张洪水风险地图上,一块位于St Lukes、面积1565平方米的土地,被清晰标注为“潜在洪水区”。
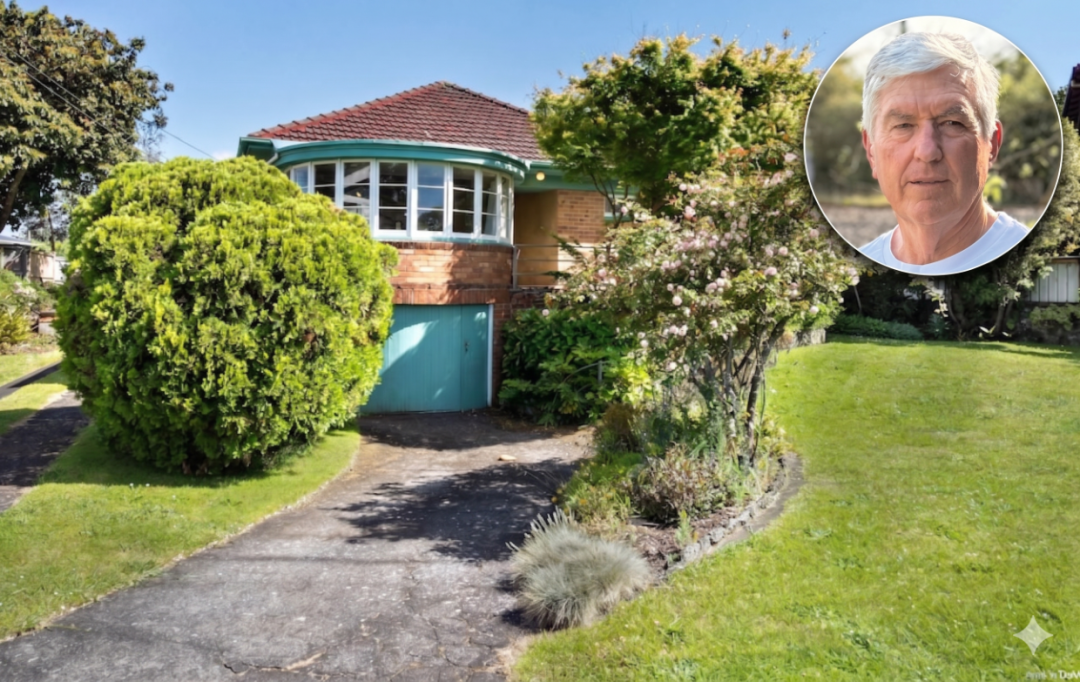
在Auckland Council的一张洪水风险地图上,一块位于St Lukes、面积1565平方米的土地,被清晰标注为“潜在洪水区”。
但业主Rob Sherrell并不认同这个结论。
过去几年,他为此投入了约6万纽币,做钻探、渗水测试、地质分析,只为了证明一件事——这块地并不会淹。
这不只是个案,更是很多屋主可能会面临的现实问题:当区域模型与现场事实发生冲突时,市场到底该相信哪一个?
一块“看起来会淹”的地
Sherrell在2020年买下这块位于New North Road的土地。老房子本身价值有限,真正吸引他的是地块属性。这里被划为高密度开发区,未来转手给开发商,是一笔典型的投资逻辑。
但问题出在一张地图上。
根据市议会早期的洪水模型,这块地位于“百年一遇”(年发生概率1%)的洪水泛滥范围内。一旦未来申请建筑许可,产权上很可能被标注Section 72。
这个标注意味着什么,业内都清楚:保险可能受限,开发流程更复杂,买家议价空间放大。
Sherrell并不接受这个判断。
他找来工程顾问团队,对土地进行多轮测试,从钻孔、土壤结构,到渗水能力,甚至扩展到邻近的KiwiRail地块,只为弄清楚水到底会不会在这里积起来。
结论很明确:即使在理论上的“百年一遇”降雨条件下,这块地发生严重积水的概率也很低。
用实践来验证
真正让争议升级的,是2023年那场奥克兰周年纪念日暴雨。
那场降雨强度,被认为已经超过模型设定的“百年一遇”。按照模型推算,这块地最低点应该积水300到500毫米。
但现实情况完全不同,现场观测只有约50毫米。
“它看起来像会被淹,但实际上不会,”Sherrell说,“问题在地基结构,而不是地表。”
在他看来,这次极端天气,本身就是一次最直接的实测。
地图没有改,标签还在
Sherrell随后把完整的技术报告提交给Auckland Council。
市议会的回应并不简单否定。他们承认,现有洪水范围在该区域“可能被高估”,未来更新后可能缩小。但最终,这块地仍被归类为“低风险洪水区”。
对于Sherrell来说,这已经不是技术问题,而是实实在在的损失。
这块地当前估值约197.5万纽币,其中房屋价值只占很小一部分,核心在开发潜力。一旦被贴上洪水风险标签,这个潜力就会被打折。
“如果它根本不会被淹, 那这种贬值是不公平的。”他说。
并非个别案例
类似的争议,并不只发生在St Lukes。
在Glendowie,一位业主Stephanie Burgess同样质疑洪水地图的准确性。她的房子从未发生过洪水,但在系统中却被标注为“可能积水区域”。
她认为,Council采用的是一种“大范围一刀切”的模型,风险成立需要极端条件叠加,而现实中并不常见。
但市场不会这么细分。
作为房地产从业者,她很清楚,一旦LIM报告上出现洪水提示,很多买家甚至不会去研究风险等级,而是直接避开。
在North Shore的Bayview,情况更进一步。一整片住宅区被划入“very high hazard”洪水区域,居民开始担心的不只是房价,还有保险、贷款以及未来扩建的限制。
有人形容,这种标注就像给房子贴上了一张无形的红牌。
Council的解释:这是“区域判断”,不是个体结论
面对质疑,Auckland Council的立场始终一致:洪水地图,并不是针对单一物业绘制的。
它基于流域(catchment)建模,考虑降雨、地形、排水系统等因素,是一种区域性风险工具。它的作用,不只是提示买家风险,也用于基础设施规划和城市设计。
更关键的是,法律要求Council必须披露已知自然灾害风险,这些信息需要体现在LIM报告中。
至于为什么与现实存在偏差?原因也不复杂。
目前大部分模型,仍基于2016年的LiDAR地形数据。虽然精度可以做到厘米级,但它反映的是当时的地貌,而不是之后的开发变化。
新的2024年数据已经完成采集,模型正在重建,但需要时间逐步更新。
问题的核心在于,一方是基于统一标准、法律责任和风险控制的模型;另一方,是业主基于现场测试和真实天气经验的判断。两者并不完全冲突,但很难完全重合。而在模型更新的“时间差”里,这种灰色地带,正在被市场放大。
房产价值,正在被重新定义
然而,对业主来说,这种差异,最终会转化成价格。一张地图上的标注,可能影响保险、贷款、开发审批,甚至买家的第一印象。换句话说,洪水地图已经不只是信息,而是一种正在影响市场的“定价工具”。
在这一类争议不断出现的背景下,一线从业者的感受也越来越明显。
来自Bayleys Remuera的资深房产中介Lonny Tian在接受采访时表示,这样的情况在实际交易中并不少见。
“说实话,我对这些业主是很同情的。我们工作中确实遇到过不少类似案例——房子实际上从来没有发生过洪水,但在City Council的系统里却被划进了洪水区。”
在他看来,目前的洪水划分方式,更像是一种“按区域处理”的结果,而不是针对具体物业的判断。
“可以参考学区的做法。有些房子在大地图上看不到,但其实是可以被单独列出来确认在学区内的。”他说,“洪水区其实也可以考虑类似的机制。”
Lonny Tian建议,在现有大模型难以快速调整的情况下,Council可以考虑引入更灵活的个案处理方式。
“比如一整条街都被划进洪水区,但其中某一户做过完整的地质测试、排水评估,而且过去的大雨也没有出现问题,那是不是可以允许业主提交这些报告,单独申请一个更新或说明?”
在他看来,即便整体区域暂时无法调整,至少可以给个别物业一个明确标识。
“就好比1号到10号都在洪水区,但如果10号经过专业评估确实没有风险,那是不是可以单独标出来?这样对市场会更公平。”
不过,他也提醒,风险判断本身不能简单“二选一”。
“反过来看,也不是说不在洪水区的房子就一定安全。有些房子没有被标出来,但历史上也可能有积水问题。”
对于买家,他的建议很直接:“不要只看地图,最好在大雨的时候亲自去现场看一看,这样对房子的真实情况会更有信心。”
而对于卖家,他认为沟通仍然是关键。
“可以多和Council沟通,也希望未来能有更明确的机制,比如对确实没有洪水风险、且有专业报告支持的物业,给出一个类似‘exemption’的认定,让市场有更清晰的参考。”