
房价跌、供应涨、利率升!三股力量交汇,今年春季房地产市场将迎来真正考验
ANZ银行今日宣布上调固定房贷利率。继Westpac银行率先调整后,市场普遍预计,其他主要银行也可能陆续跟进。
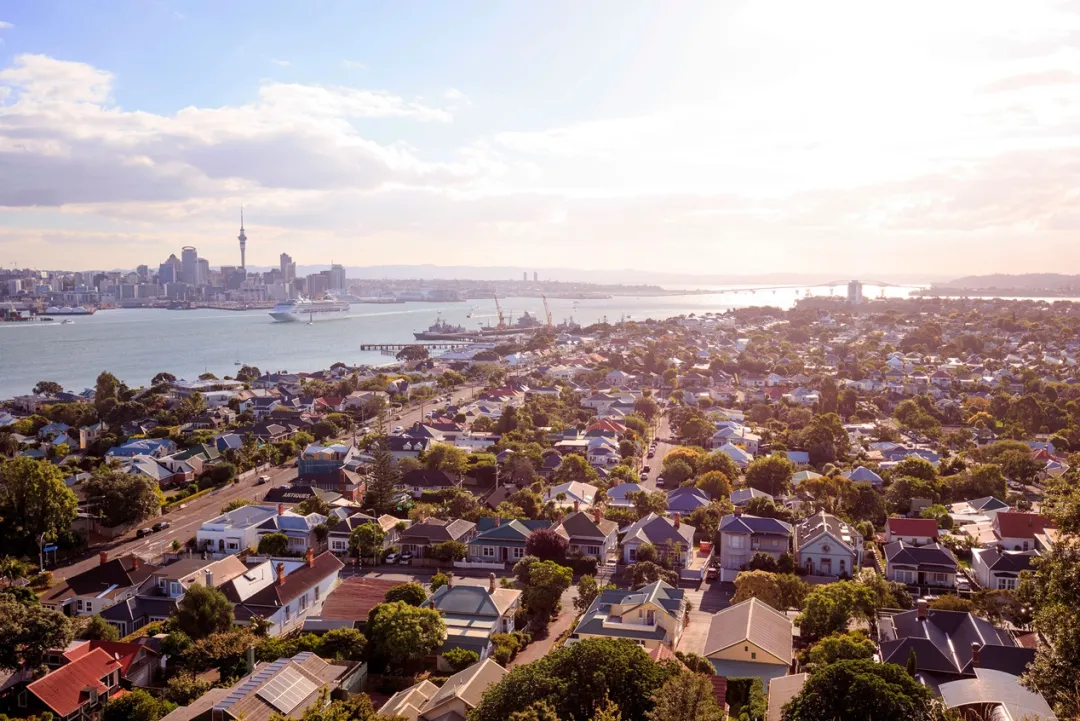
ANZ银行今日宣布上调固定房贷利率。继Westpac银行率先调整后,市场普遍预计,其他主要银行也可能陆续跟进。
对于准备买房的人来说,这并不是个好消息。过去几个月,全国房价仍在回调,新房供应却不断增加,不少人原本期待今年春季能迎来更好的入市机会。如今贷款成本再次上升,也让市场多了一层变数。
如果把最近几周几项重要数据放在一起看,会发现新西兰房地产市场正出现新的变化:房价还在调整,新房持续增加,而贷款却开始变贵。这三股力量,正共同影响着今年春季房市的走向。
房价仍未止跌,市场继续分化
OneRoof与Valocity最新数据显示,截至7月底,全国平均房产价值过去三个月下跌0.7%,全国约三分之二有足够成交量的社区房价录得跌幅。
奥克兰依然承受较大压力,平均房价较三个月前进一步回落,北岸和奥克兰市区跌幅居前。一些过去表现相对稳定的高价社区,例如Omaha、Stonefields和Point Chevalier,也出现数万纽币的价格回调。
惠灵顿市场同样没有明显起色,不少在2021年至2022年高位买入的业主,房产价值仍较高峰缩水超过30万纽币。
相比之下,皇后镇湖区仍保持增长,继续成为全国表现最强劲的市场之一,不过增幅已经开始放缓。
这说明,新西兰房市已不再是过去那种整体同步上涨或同步下跌的市场,不同地区之间的表现正在拉开差距。
新房供应创下近四年新高
就在房价调整之际,新房建设却明显加快。
新西兰统计局数据显示,截至今年6月底的一年,全国共批准建设40581套住宅,同比增长19.4%,创下近四年来最高水平。其中,仅第二季度就批准建设10964套住宅,比去年同期增加超过三成。
奥克兰仍是住宅建设最活跃的地区,一年内批准超过17000套新住宅;Canterbury增长33%,Queenstown-Lakes批准住宅超过2000套。
住宅许可增加并不代表这些房屋会立即进入市场,但意味着未来几年供应仍将持续释放。
对于买家来说,选择变得更多;对于卖家来说,竞争也比过去更加激烈。
房贷利率再次抬头
就在不少买家等待入市时,贷款市场又出现新的变化。
继Westpac银行上调固定房贷利率后,ANZ银行也宣布提高6个月至3年期固定房贷利率,其中一年期固定利率升至4.99%。
这轮调整更多反映的是银行融资成本上升,而非房地产市场重新升温。近期国际资金成本及掉期利率维持高位,促使银行重新调整房贷及定期存款利率,市场普遍预计,其他主要银行也可能陆续跟进。
对于购房者而言,这意味着房价虽然有所回落,但贷款成本并没有同步下降,实际负担能力改善的速度,可能没有想象中那么快。
春季房市将迎来关键考验
春季历来是新西兰房地产市场最活跃的时期,但今年的情况与往年有所不同。
房源增加,为买家提供了更多选择;房价回调,给首次置业者创造了更多议价空间;然而贷款利率重新走高,又让不少人选择继续观望。
与此同时,生活成本压力依然存在,大选临近也增加了市场的不确定性。
这些因素交织在一起,使今年春季房市更像是一场对市场信心的考验,而不仅仅是房价的涨跌。
未来几个月,成交量能否回升,将比房价本身更值得关注。毕竟,一个真正回暖的市场,不仅需要价格趋稳,更需要买家愿意重新走进市场。
从目前来看,新西兰房地产市场正在进入一个新的阶段。房价、供应和融资成本,不再各自变化,而是共同决定着房市未来的方向。