房价越跌,买家越等?新西兰建房回暖背后的三重考验
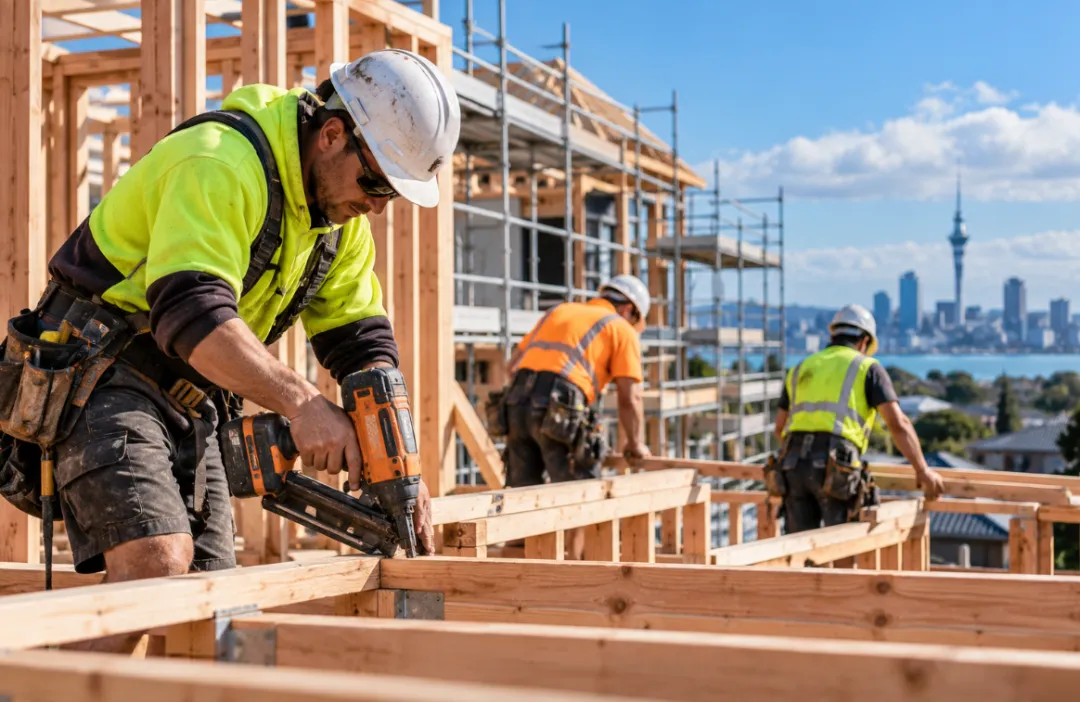
新西兰住宅市场正出现一种温差:房价仍在缓慢下行,买家迟迟没有加快脚步,建房许可和住宅建筑活动却已回升。
新西兰住宅市场正出现一种温差:房价仍在缓慢下行,买家迟迟没有加快脚步,建房许可和住宅建筑活动却已回升。
这些信号并不矛盾。买卖市场反映的是当下的成交意愿,建筑活动则受到此前项目安排和施工周期影响。那么,眼前的建造回暖,能否转化为持续、有利润的复苏?
房价走低,买家为何还在等?
Cotality首席经济学家Kelvin Davidson在10月5日的分析中指出,9月全国住宅估值中位数下降0.3%,至略高于79.7万纽币,连续第六个月下跌,也低于2023年6月的上一轮周期低点。
市场并非急跌,而是在缓慢调整。奥克兰和惠灵顿继续走弱,汉密尔顿与基督城则略有上升,地区差异依然明显。
价格下降,并没有自动带来购买热情。Tony Alexander于10月7日发布的分析显示,仅8%的受访中介观察到买家存在“怕错过”的情绪;45%的中介表示,买家担心购房后价格继续下跌。
调查中,观察到首次置业者增加的中介净比例升至45%,但投资者仍然偏少。这说明市场有活跃买家,却尚未形成广泛的需求回暖。
北岛与南岛也有温差:认为房价下跌的中介净比例,北岛为47%,南岛为10%。这里的“净比例”是不同回答所占比例的差额,并非房价跌幅。
建筑回暖,有支撑,也有时差
BNZ在10月1日由其首席经济学家Mike Jones发布的《Eco-Pulse》中指出,第二季度住宅建筑活动环比增长4.4%,是2021年以来最强的季度增幅。此前,住宅建筑量经历了近五年的下行,累计收缩约四分之一。
建筑许可同样释放积极信号。Davidson引用的数据显示,8月获批新住宅3,440套,同比增长12%;过去12个月累计接近41,300套,为2023年8月以来最高水平。
不过,许可只是项目推进的一步。BNZ提到,部分开发项目因市场疲弱而暂停或缩小规模,许可转化为实际施工的情况,可能不如过去稳定。
因此,已有项目储备可以支撑未来数月的建筑活动,但要延续增长,还需要销售、融资和成本条件配合。
1.第一重考验:售价偏弱,建造成本再承压
开发商最直接的难题,是房子卖价缺乏上升动力,建造成本却出现新的压力。
BNZ指出,建筑成本在经历约三年的相对平稳后,再度出现上涨迹象。能源价格可能推高运输、柴油、塑料和油漆等支出,纽币走弱也会增加部分进口材料的成本压力。
当销售收入难以提高,成本却向上走,项目利润空间就会收窄。许可批下来了,开发商仍可能重新计算:现在开工,是否值得?
2.第二重考验:融资成本影响买卖两端
两篇楼市分析均提到按揭利率上升。对买家而言,即使房价更低,月供也未必同步减少;对开发商而言,融资成本增加,则可能抬高项目持有和施工期间的支出。
BNZ在截至9月28日的预测中,预计OCR到2027年3月升至3.75%。这是该行的预测,并非已经确定的利率路径,却说明其对融资环境的判断偏谨慎。
项目一旦销售放慢,资金占用时间延长,利息压力还可能进一步侵蚀利润。
3.第三重考验:供给增加,需求能否跟上?
BNZ预计,明年人口年增长率仍低于1%。如果新增住宅供给持续快于人口增长,市场就更需要关注房屋的位置、类型和价格是否符合实际需求。
与此同时,全国新住宅许可中,联排住宅占比已超过40%,奥克兰达到53%。套数增加,并不意味着建筑面积或项目价值同比例增长,也不能单凭许可数量判断行业景气程度。
首次置业者活跃,为市场提供了支撑,但投资者偏少、换房需求疲弱,都可能限制新房的消化速度。
逸居观察:复苏要看项目能否走完全过程
综合三篇报道材料,住宅建筑出现回升有其依据,但全面复苏仍面临约束。BNZ也倾向于认为周期已经转向,只是未来增长可能较温和。
接下来,值得持续跟踪的,是许可有多少转为开工、新房销售能否改善,以及项目完成后能否留下合理利润。
对建筑企业和开发商而言,市场回暖带来机会,也要求更审慎的成本控制和产品定位。对买家而言,选择较多、竞争较弱提供了比较空间,但决策仍需回到自身收入、贷款承受能力和长期居住需求。
建房许可上升是积极信号;从获批、开工到售出,才是这轮住宅建筑复苏真正需要通过的考验。