奥克兰60套公寓被接手、建房变贵、房贷有升有降:房市在释放什么信号?
奥克兰一个公寓项目的60套住宅被同一家公司买下;新西兰建造成本的季度涨幅升至2022年底以来最快;ASB调整固定房贷利率,有的下调,有的上调。
奥克兰一个公寓项目的60套住宅被同一家公司买下;新西兰建造成本的季度涨幅升至2022年底以来最快;ASB调整固定房贷利率,有的下调,有的上调。
这三则消息,分别牵动着投资者、开发商和买家的判断。有人愿意长期持有住宅资产,建房的账却越来越难算,银行也没有给出统一的利率方向。
逸居认为,值得关注的是这些变化背后的需求和成本:谁在买,为什么买,以及下一批住宅还能否以买家接受的价格建出来。
信号一
60套公寓被接手,库存下降要看买家是谁
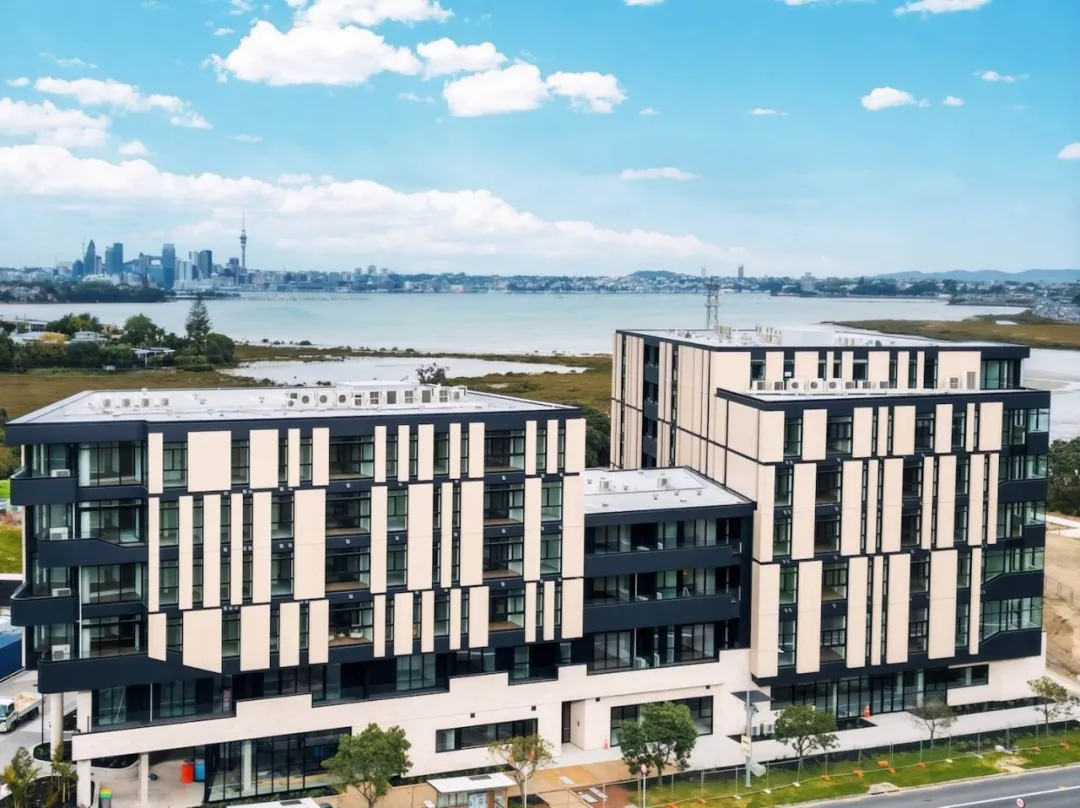
据《新西兰先驱报》10月6日报道,Martin Russell旗下的Stonemont公司购入了Takapuna的Amaia项目106套公寓中的60套。产权记录显示,交割发生在今年2月13日。Russell表示,这些公寓用于长期出租,大部分已经租出。
因此,这是本周披露的交易,并非本周刚刚发生的成交。
报道援引CBRE住宅研究人员Tamba Carleton的数据:奥克兰开发商持有的已竣工公寓库存,从第一季度的521套降至第二季度的428套,下降约18%。但库存减少中,约三分之二来自一笔批量出售,个人买家只贡献了32套销售。
逸居观察:同样是库存下降,买家构成不同,市场含义也不同。
长期出租投资者更关注购入价格、租金和持有成本;自住买家则需要考虑首付、贷款、通勤和家庭安排。大宗收购帮助项目消化了存量,也说明有投资者愿意承担长期持有的风险,但不能据此判断普通买家已经全面回归。
报道没有披露这60套公寓的收购价格,因此也不宜直接称为“低价抄底”。更值得继续观察的是,扣除大宗交易后,个人买家的成交能否持续增加。
信号二
建房变贵,订单增加未必带来更多利润
《The Post》10月8日报道,最新Cordell建造成本指数显示,第三季度标准住宅建造成本上涨1.7%,为2022年底以来最快的季度增幅;年度涨幅从6月的3.5%升至9月的4.8%。
该指数追踪的是单层、三房、两卫、砖墙瓦顶的独立屋,不能直接套用于所有住宅项目。
与此同时,据报道引用的新西兰统计局数据,截至2026年8月的一年,全国获批新住宅41,268套,同比增长21%。许可增加不等于实际开工同比增加,但反映出潜在建设需求扩大。
逸居观察:行业变忙,对建筑商和开发商而言,仍要看收入能否覆盖上涨的成本。
报道指出,材料、运输及燃油费用正在增加。已经签订固定价格合同的工程,建筑商可能需要承担部分涨价;尚未报价的新项目,则可能将新增成本反映在售价或工程报价中。
问题在于,成本可以上涨,买家的预算却未必同步增加。如果售价提不上去,销售又比较慢,开发商还要承担更长时间的融资和持有费用。
对考虑建房的家庭,这意味着需要重新核对报价范围、有效期和可能追加的费用;对开发商,则需要用现实的销售预期核算利润,不能只凭许可数量增加就判断项目更容易卖。
信号三
房贷有升有降,银行竞争仍在继续
interest.co.nz于10月8日报道,ASB下调部分固定房贷利率,同时上调其他期限,并调整部分定期存款利率。整体而言,新报价更接近主要竞争对手,没有推出市场领先的利率。
报道认为,在贷款业务量低于预期的环境下,银行之间的竞争仍然较强。
逸居观察:个别期限降息,对部分借款人有帮助,但并不代表所有房贷都将继续下降。
不同期限的定价,受到资金成本和竞争策略等因素影响。一家银行同时调整多个期限,方向却不一致,正说明借款人不能只看“某银行降息”这一个标题。
准备买房或重新锁定利率的家庭,需要结合贷款条件、还款金额及未来现金流比较。最低的报价是否适用,锁定期是否符合自己的安排,都比单独一个利率数字更有意义。
逸居判断:有人接盘,但成本与销售仍是考验
把三个信号放在一起,可以看到住宅市场内部并不同步:部分存量资产吸引了长期投资者,新项目却面临更高的建造成本,银行则仍在争取有限的贷款业务。
这也让买家需要重新权衡:买现房,还是自己建新房?如果现房价格没有同步上升,而新建成本继续增加,部分买家可能会重新评估现房的性价比。不过,是否更划算,还要看地段、房屋状况和实际报价;这一判断尚需市场数据验证。
对开发商而言,大宗收购提供了一种退出或盘活资产的可能,但个别案例不能成为普遍的销售预期。项目最终仍要回答:卖给谁、以什么价格卖,以及需要多长时间。
逸居接下来会关注三个问题:个人买家成交是否增加,新项目能否消化成本上涨,以及银行利率调整能否转化为实际贷款需求。
这些变化能否相互支撑,比任何一则新闻单独释放的乐观信号,更能说明房市的下一步。