
新西兰经济近况 | 逸居杂志第六期
新西兰经济现在正处于扩张的第七年,预计未来一年的经济增长将保持坚挺。长期以来,人口增长强劲,建设支出增加以及宽松的货币政策都支持了经济活动的发展。除了这些因素之外,我们现在的出口行业也更为稳健,财政政策也将采取刺激经济发展的立场。
新西兰经济现在正处于扩张的第七年,预计未来一年的经济增长将保持坚挺。长期以来,人口增长强劲,建设支出增加以及宽松的货币政策都支持了经济活动的发展。除了这些因素之外,我们现在的出口行业也更为稳健,财政政策也将采取刺激经济发展的立场。
尽管如此,仍有一些经济表现不佳的领域。一是住房市场放缓趋势愈演愈烈。自1月份高峰以来,奥克兰房市价格下跌4%,其他地区的价格也趋于平淡。第二,虽然原本预期会快速增长,但房屋建造活动目前趋于平静。
出口部门情况的改善帮助抵消了国内经济部分疲软的状况。全球供应的紧缩和国际需求的坚挺持续支撑了一些主要出口产品的价格,包括乳制品和牛羊肉。
支撑近年大部分需求增加的,是人口的强劲增长以及背后的净移民记录创历史新高。新西兰相对积极的经济状况鼓励了大量人口的到来,包括工作和居留签证的持有者。
金融市场继续期待明年官方现金利率上涨;当前市场定价预示了2018年9月份季度的上扬。在通货膨胀率仍处于新西兰央行目标底端的情况下,央行料不会考虑任何紧缩政策。即使官方现金利率确实开始上升,鉴于经济温和增长及住房市场疲软的前景,预计上涨也会逐步进行。
6、7月新西兰元兑美元的上涨主要是美元方面的影响。特朗普总统的改革议程陷入了政治障碍,而关于医疗保健和债务上限的政治斗争使金融市场受到了惊吓。美国经济数据较为疲软使得该趋势加剧。
同时,有具体原因导致新西兰元相对于美元走弱。金融市场预测新西兰央行在2018年上调官方现金利率的机会变小,特别是鉴于截至本月房地产市场走弱,经济数据疲软,总体通货膨胀率将在明年下滑。市场认为2018年央行加息可能性不大,这也加剧使得新西兰元走低。
新西兰元兑美元保持在3月前的相似水平(0.7200),尽管在7月17日时达到了0.7558的高峰。在撰写本文时,新西兰元兑澳币已经达到12个月以来的低点,自6月份以来的3个月内下跌了6.0%,这归因于澳大利亚商品价格近期表现强劲(过去的几个月,金属价格飙升了21%以上),而与此同时新西兰利率上升的预期减弱。新西兰贸易加权指数同期贬值了2.8%。
{AD}
随着面临监管变化和客户存款的结构性减少,银行不得不提高资金成本,以支持其不断增长的贷款,因此过去一年的财务状况持续施加限制。贷款增长依然强劲,但随着投资者越来越愿意接受更高风险更高回报的产品,如股权和债券,存款增长将大幅放缓。而银行及其他金融机构通过限制贷款标准作出应对。
新西兰经济近期表现强劲,受商品价格驱动,波动较小,投资者寻求健全和稳定的的政策方向所影响。预计今年这些强劲的基本面将会继续存在,但是生产力下降,债务水平提高,人口不足,政策机动性差和政治/地缘政治风险等因素可能对新西兰经济产生负面影响。
值得关注的经济信号
- 新西兰经济近期的增长令人失望,尽管房市、招聘和资本都遭遇阻力,而前瞻指标依然保持正面。
- 强劲的商业信心表明,高于趋势的人均国内生产总值的增长率仍将是可期的(2017年第二季度实际为2.7%,2018年第一季度预计为3.3%)。
- 国际奶制品价格从2015年底/2016年初低点的大幅度回升,促进了新西兰商业信心的增强。
- 石油价格疲软正在压制总体通货膨胀,但国内和核心通货膨胀率可能会逐渐上升。新西兰2017年第二季度消费者物价指数为1.7%,2018年较上年预计有1.2%的涨幅。
- 强劲的就业广告增长表明失业率的继续下降。随着工资的良性增长,目前失业率为4.8%,但预计在2018年失业率还将继续降低。
- 由于很难确定利息加减的依据,官方现金利率料将由新西兰央行保持一段时间。
- 净移民人数接近历史最高点。旅游来访人数保持强劲。
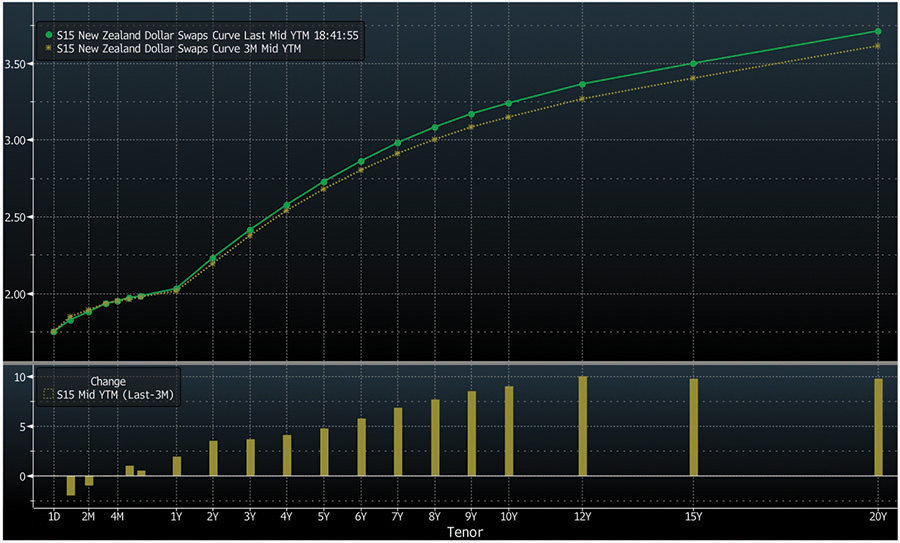
- 短期曲线仍然保持紧密的波动范围,过去四周的两年期掉期利率一直维持在2.15%至2.20%之间。
- 由于新西兰的短期利率从长期来看,受到货币政策不会改变的预期支撑,收益曲线的形状将会受到美国利率波动的影响。
- 新西兰长期利率最近遭遇矛盾力量的影响,即美国利率下降和澳大利亚利率上涨。这使得新西兰的5年期掉期利率保持在2.60%至2.70%的紧密区间内。
- 新西兰元兑主要币种的交叉汇率下滑,包括新西兰元兑澳币,新西兰元兑欧元,新西兰元兑加元和新西兰元对中国人民币,从年初至今(或更长时间内的)至低点。
- 新西兰贸易加权指数已经完全脱离了5至7月的强势劲头,其贸易低至指数的5年平均水平以下。
- 新西兰市场在9月大选之前一直保持轻微波动。但是,民意调查结果显示出更大的波动,政府的更变是完全有可能的。然而历史上,在任一主要党派胜出的情况下,选举后金融市场中各种变动都可能出现,但总体幅度有限。