← 返回文章列表
新西兰经济近况
- 2018年6月
撰文:中国建设银行
新西兰的经济增长依然强劲(2018年第一季度国内生产总值增长0.5%,年率为2 .7%),经济接近充分就业,预计其将继续保持。
尽管农场收入增加以及政府支出的增长期有望延长,市场仍预测难以持续保持此基础上的同样增长率。
- 预计全球经济增长将继续支持对新西兰产品和服务的需求;但是下行风险有所增加,特别是有关贸易紧张局势的升级。
- 新西兰储备银行新任行长AdrianOrr于5月10日发布了其第一份官方现金利率公告,将官方现金利率保持在1.75%的水平,并表示下次调息上升或下降的可能性参半。新西兰储备银行预示此官方现金利率至2019年下半年将维持不变。
- 市场预计一旦确定通货膨胀率上升,下一次官方现金利率的变化将会是加息。
- 新西兰政府2018年预算情况良好。新政府预计到2021年或2022年可以按照计划,将净负债降低到国内生产总值的20%。
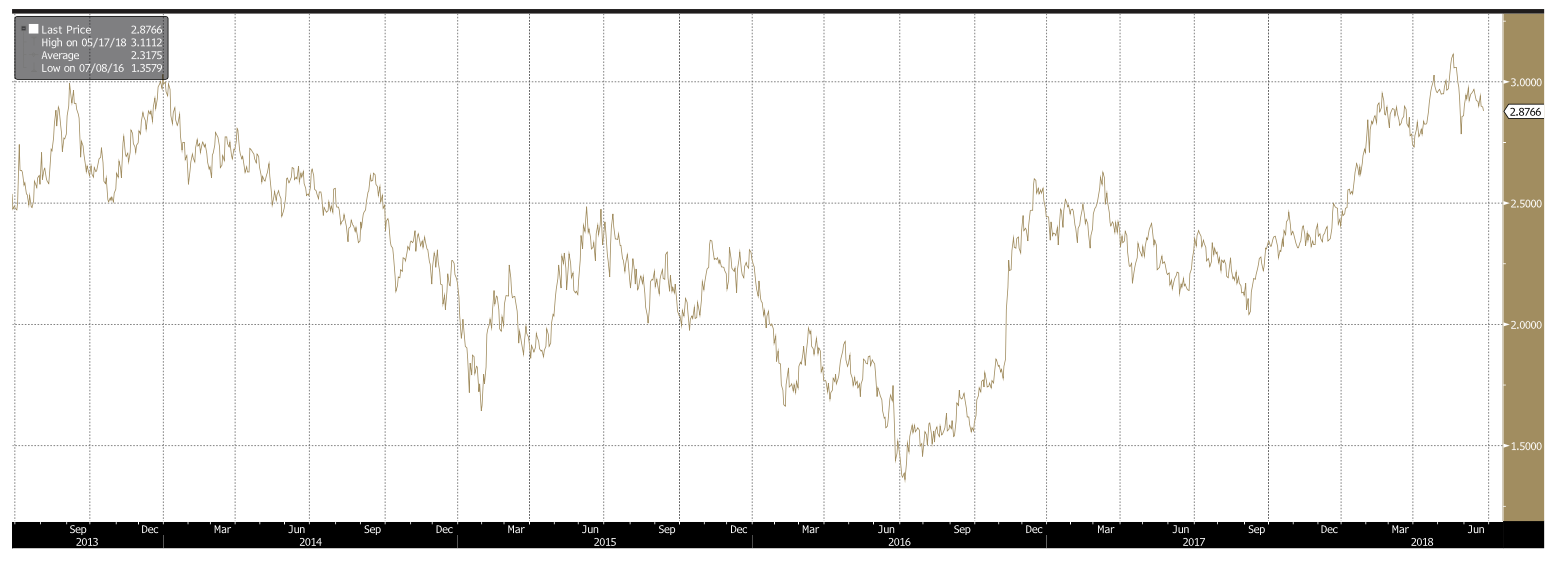
- 美国国债收益率(新西兰元长期收益率的主要驱动因素)一直随着美国10年期国债收益率(5月18日达到峰值3.12%)稳步上升,目前至2.88%。
- 美国联邦储备委员会今年6月再次上调利率,并表示今年会再加息两次,并在2019年作三次加息。修订后的利率将出现稳健增长的趋势,继而通货膨胀也大有可能增长。
- 美国短期利率现在走高于新西兰短期利率。这可能成为新西兰元的制约因素,而利率差异正是推动货币价值的重要因素。新西兰元走软意味着进口成本增加,并产生通货膨胀压力,最终可能导致更高的新西兰元利率。
{Ad}
- 随着美国经济呈现出更强劲的增长势头,4月中旬开始的美元复苏趋势可能会持续。并且美联储很可能会继续逐步拉高联邦基金利率。
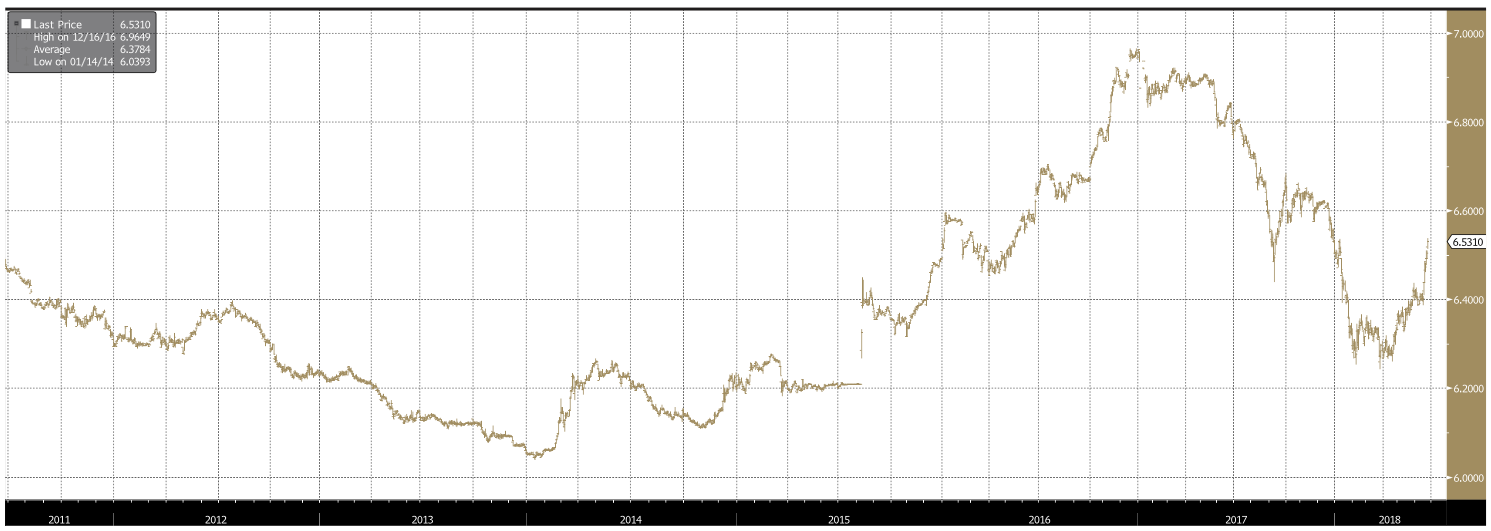
- 在中国,去杠杆化和增长放缓的迹象显而易见。人民币兑美元贬值2百个基准点至6.50。
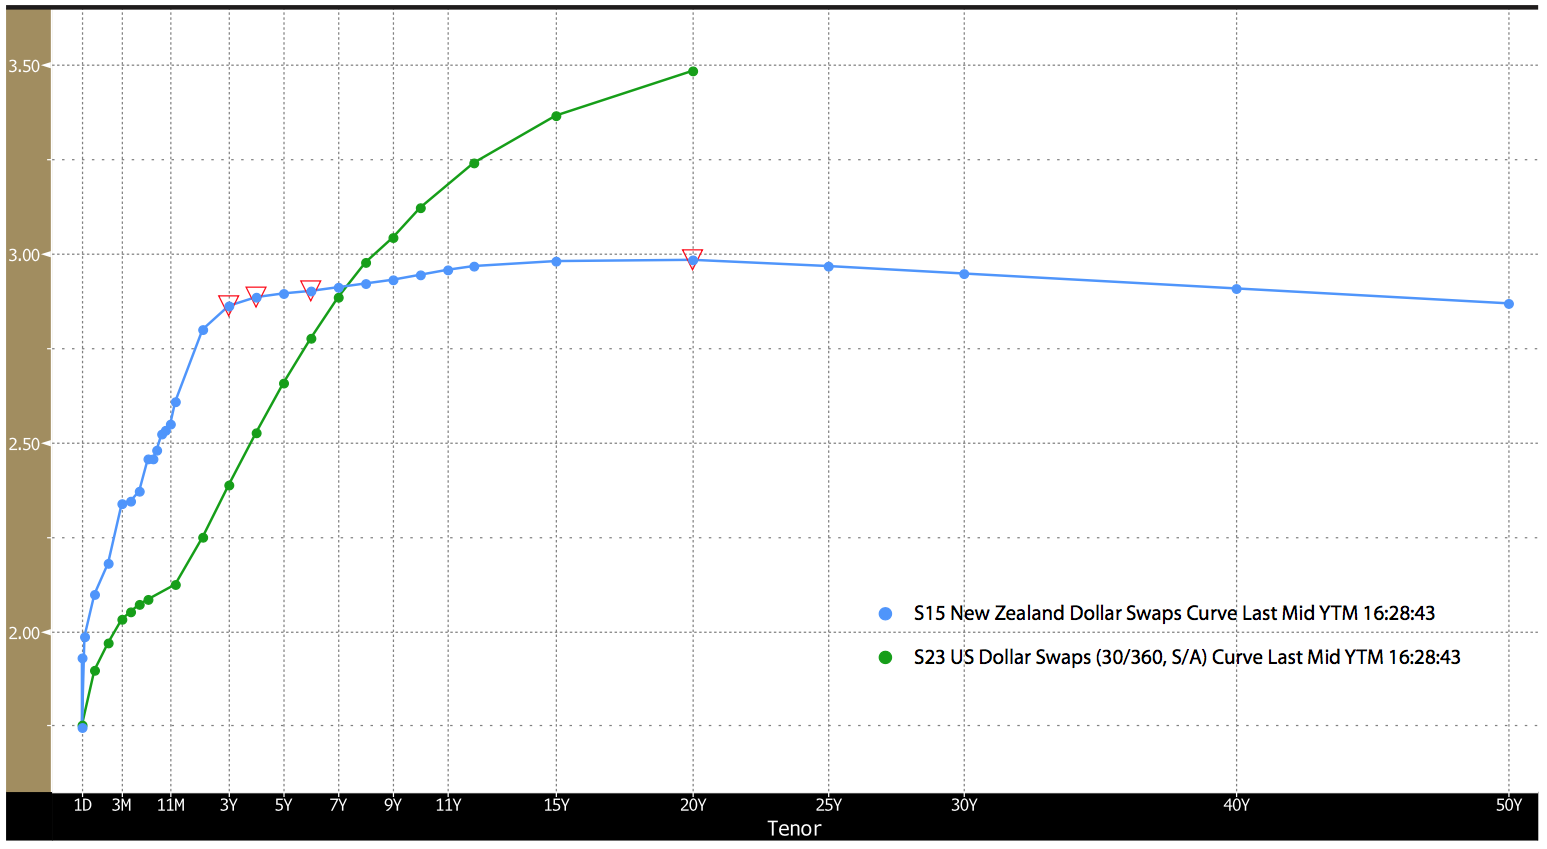
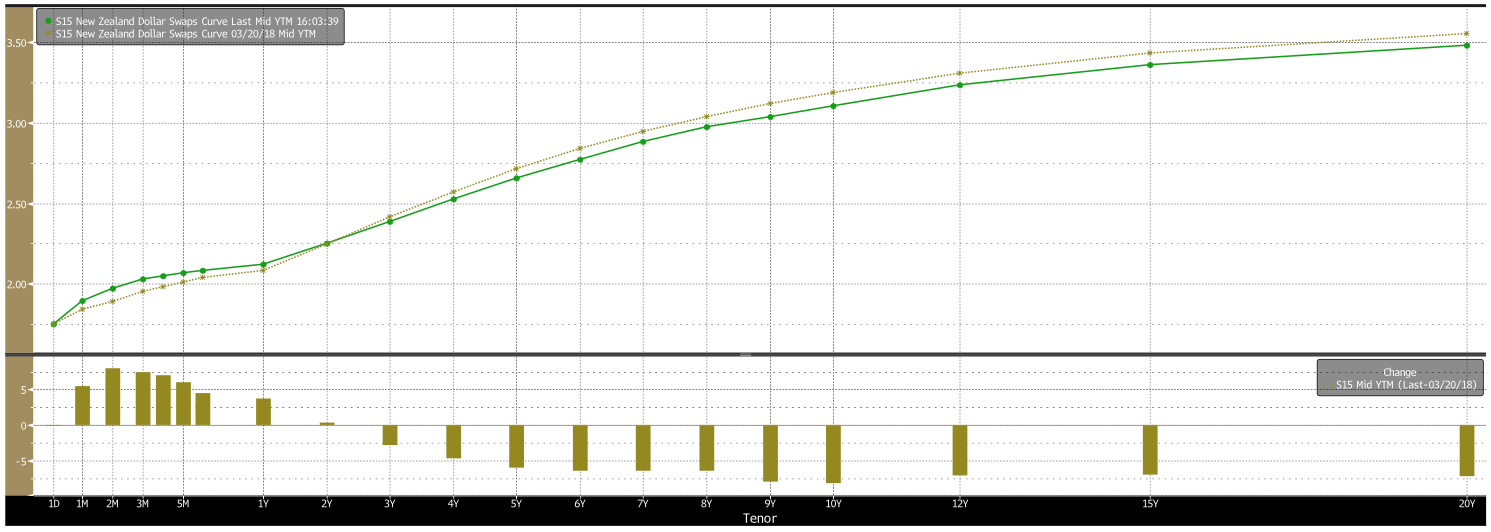
- 在上个季度,新西兰元利率一直相对稳定。利率在近端上涨,在远端下跌(由于贸易和地缘政治紧张局势加剧),但幅度较小。
图表1:
新西兰元利率掉期曲线
2018年6月18日对比2018年3月20日
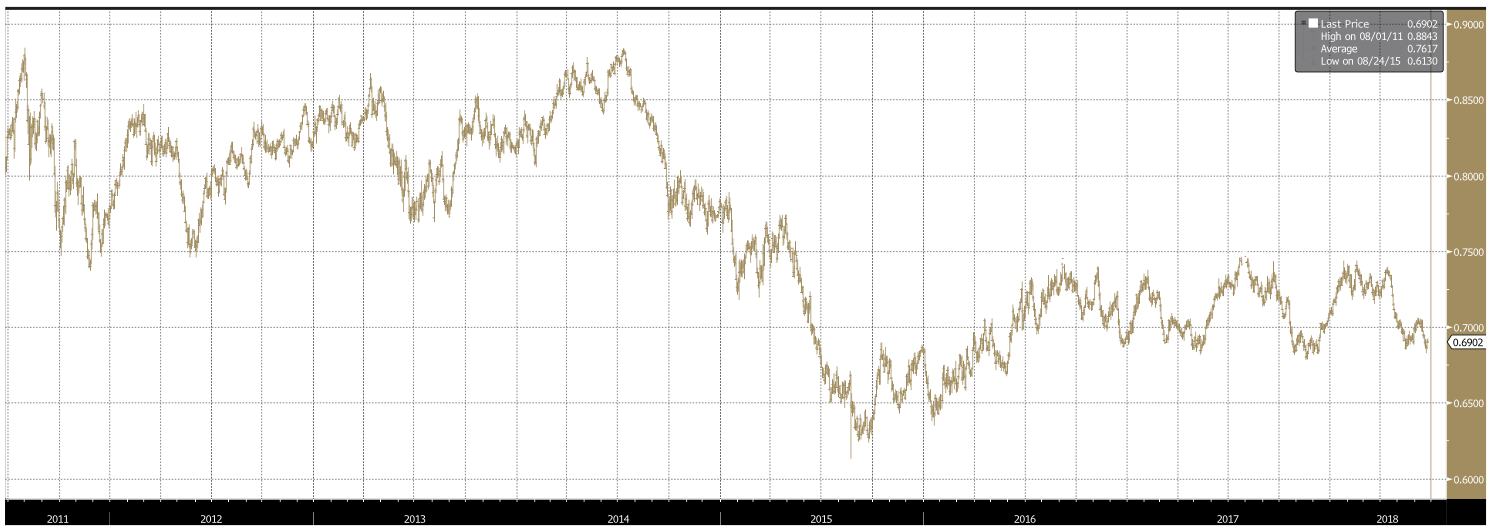
- 美元的强势仍是上个季度外汇市场的主题。在撰写本文时,新西兰元兑美元为0.6840,比2018年第一季度高点下降了7.6%,较今年年初下降了3.7%。过去18个月的0.68-0.69支持区域在短期内看起来较为脆弱。
- 新西兰储备银行的中性货币政策立场和低通货膨胀率对新西兰元依旧不利好。
图表2:
新西兰元兑美元
- 今年人民币汇率可能基本保持稳定。我们可以看到美元兑人民币波动主要取决于美元兑其他主要币种的波动走势。
图表3:
美元兑人民币
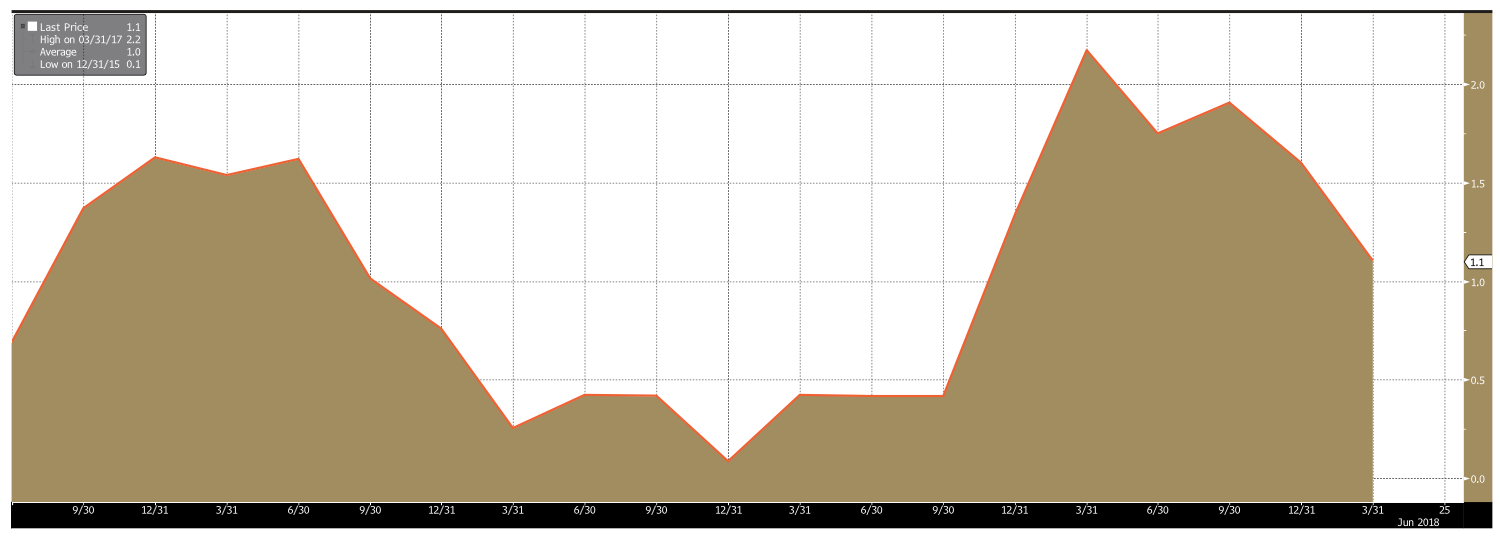
- 2017年第一季度达到近期高点的2.2%同比涨幅后,2018年第一季度新西兰消费者物价指数(CPI)同比放缓至1.1%。通货膨胀率下降以及通胀预期持续下降,使新西兰央行升息计划延期至2019年中(最早)。
- 2018年5月,商业信心指数再次下滑,澳新银行新西兰商业展望指数降至2017年11月以来的最低水平—这表明尽管有财政刺激和创历史新高的贸易条件支持,经济增势仍可能继续缓慢变弱。
- 根据最新的西太平洋麦克唐纳米勒消费者信心调查显示,新西兰消费者信心在6月份季度大幅下滑,因为其经济增长随着房地产市场走低以及油价上涨而放缓。
图表4:
新西兰消费者物价指数
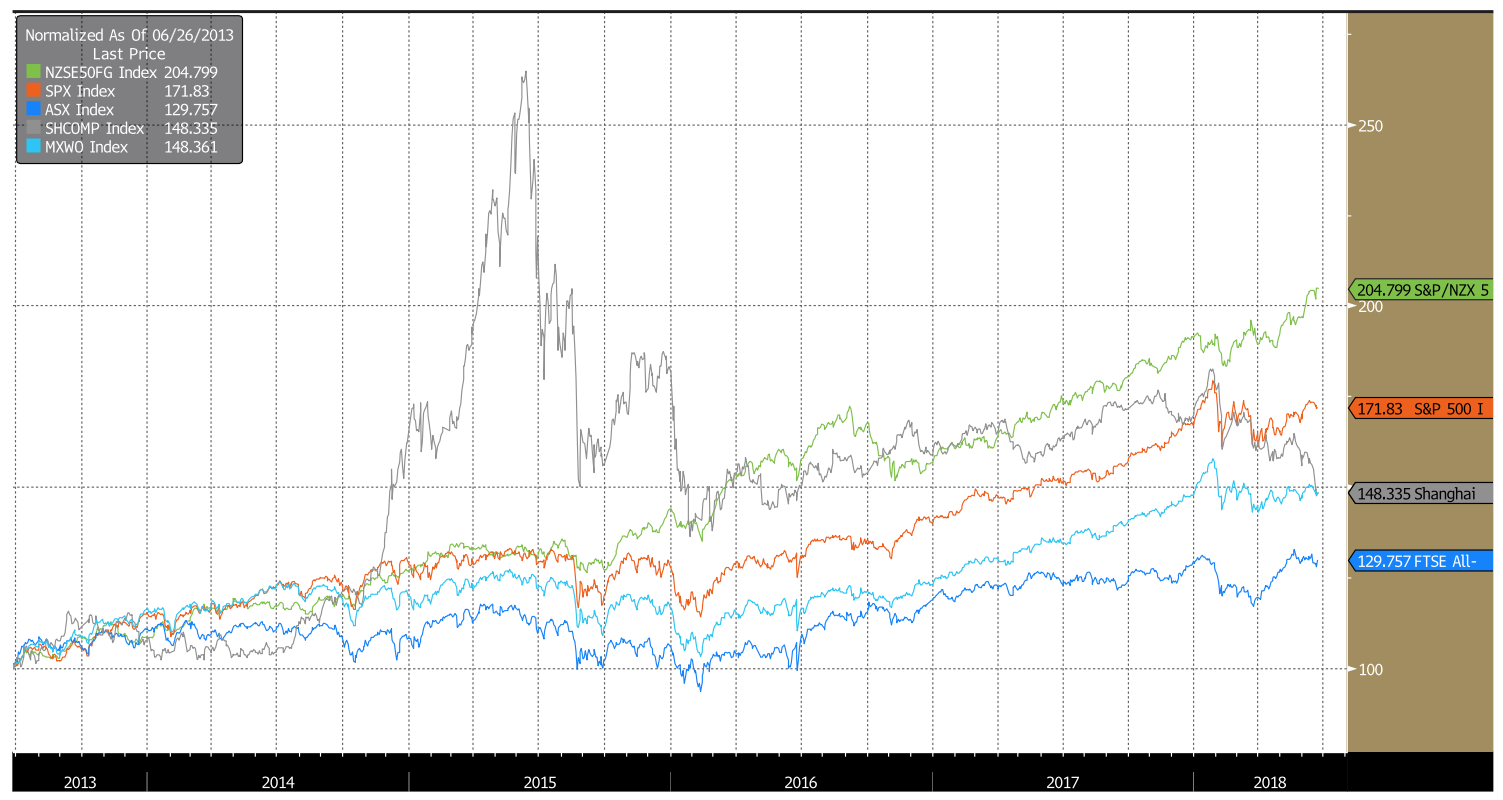
- NZX50股票指数继续保持强劲的持续增长势头,其表现持续超越其他全球指数,在过去几年产生了优异的回报率。然而,随着各估值指标升高以及本地的收入增长明显低于其他市场,本地股票的相对价值有所下降。
- 值得注意的是,强劲的新西兰资本市场主要受益于以下有利特征:高股息率,政治稳定和远离地缘政治干扰。虽然这些特征仍然存在,但新政府缺乏经验以及财政约束减弱的可能,将导致政治稳定性的恶化。
图表5:
NZ X50 V S 其他全球股票指数
(截至2013年6月21日标准化= 100)