
限贷令又又又放松,置业者迎来春天?
限贷令又放松,部分买家确能从中受益;然而,春天是否能够到来?我们拭目以待。
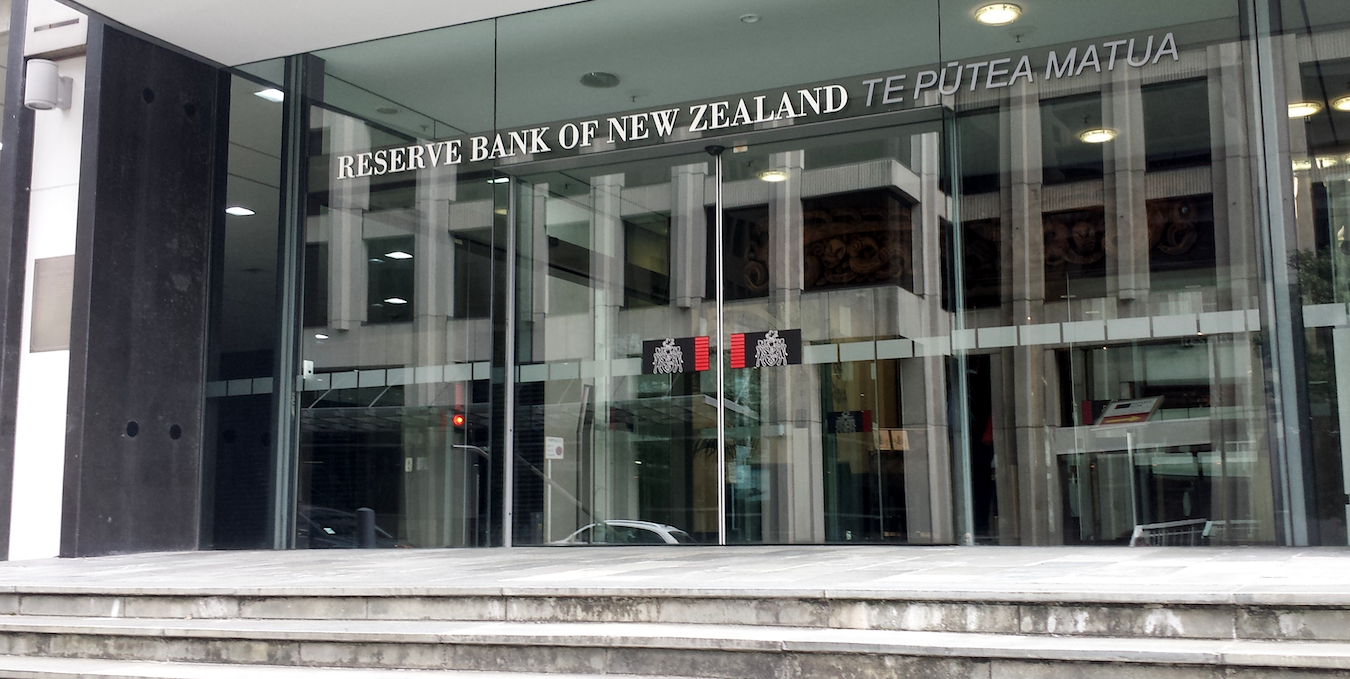
随着近年来房地产市场的萎靡不振,市场上关于放宽LVR限贷政策的呼声开始甚嚣尘上。
今天(11月28日)早上,新西兰央行(Reserve Bank)发布最新《金融稳定报告》(Financial Stability Report),正式宣布将从2019年1月1号起放松LVR限贷政策,可谓是众望所归。
限贷令又放松,部分买家确能从中受益;然而,春天是否能够到来?我们拭目以待。
<报告>说了些什么?
报告中提到,各大商业银行首付低于20%的自住房贷款占新贷款的发放比例从15%提高到20%,对于首次置业者而言,这意味着有更多的人可以申请到高比例贷款(贷款比例超过80%为高比例),首付压力大大减轻。
值得一提的是,央行对投资房买家也将网开一面,实施更加宽松的贷款政策。
根据现行规定,新西兰各大商业银行必须将首付款比例不足35%(即贷款比例高于65%)的房贷发放数量控制在每年贷款总额的5%以内。但现在,央行将投资者的首付最低比例下调至30%!即部分投资者可以支付更少的首付购买投资房。
央行行长Adrian Orr
央行行长Adrian Orr表示,过去六个月新西兰金融体系面临的风险有所缓解,但漏洞仍然存在。特别是,沉重的房贷使很多家庭承担着极大的金融负担。
但他表示,房贷增速和房价增速都已回落至更可持续的速率,降低了银行新增房贷的风险。“作为回应,我们正在放宽对银行新抵押贷款的LVR限制。”Orr表示,如果能够维持银行的贷款标准,他预计未来几年将进一步放宽LVR限制。
——是不是有些眼熟?
LVR的前世今生
这是LVR的第N次调整了。
“LVR”,是Loan-to-ValueRatio(贷款房价比)的缩写,是由新西兰央行公布的旨在为最高房屋贷款“设门槛”的举措。
{Ad}
于2013年10月首次实施,当时全新西兰各地区商业银行只能将每年放款总数的10%拨给首付比例少于房价20%的购房者;换句话说,20%的首付比例是绝大多数人都要遵守的贷款首付比例;
2015年11月,为了降低奥克兰房地产市场风险,央行按购买意图将房产类型分为奥克兰投资房、奥克兰投资房以外的房屋、其他地区的房屋三类,并为奥克兰以外的房屋贷款松了松绑;
2016年7月19日,央行“迫于压力”决定宣布上调LVR首付比例;
最近一次大调整是一年前的11月29日,时任储备银行行长Grant Spencer宣布,过去六个月,新西兰金融系统保持稳健,且系统风险已经下降。央行决定适度放宽LVR限制。
从2018年1月1日开始,LVR限制要求将调整为:
1、自住房LVR不得超过80%,对于LVR超过80%的自住房贷,占新增房贷的比例不超过15%;
2、投资房LVR不得超过65%,对于LVR超过65%的自住房贷,占新增房贷的比例不超过5%;
春寒料峭也是春
在新西兰央行看来,LVR政策的主要目的是增强金融系统的稳健性,校正住房市场的方向,然而LVR多次调整,新西兰房价中位数仍然在上涨。这对置业者可没有任何好处——除非同时抑制住人口增长和投资者的需求,并增加供应。
有人曾广泛研究过去三十年两党交替执政之下的新西兰楼市,得出结论是无论国家党还是工党,无论立场是保楼市还是打楼市,新西兰房价的涨速从未真正停止过。
“对房屋的基础需求依然强劲,今年新西兰房价的中位数还将继续提高。”著名的房地产公司高力国际(Colliers International)在2018年展望中这样写道。
2019年呢?
2016年时,央行行长就明确表示,目前市场上的住房危机和房地产泡沫并不是区区央行一家能用金融手段解决的。此时,我们同样认为,区区央行一家用金融手段也难为置业者带来一个阳光明媚的春天。
但正如奥克兰此刻这个穿着棉袄的春天一样,春寒料峭也是春,至少房贷松绑令一部分购房者获得喘息,这是值得欢欣鼓舞的一刻。