
房地产市场成交锐减,价格仍稳,需求可期!是短期波动还是长远趋势的开端?
COVID-19疫情和Lockdown一个月究竟给新西兰房地产市场带来了哪些变化,这些变化只是短期波动还是未来中长期趋势的一个开端?Barfoot&Thompson和Colliers近日分别给出了最新分析报告,阐述房地产市场以及相关经济领域现状,并对其未来可能走向进行了预测。
住宅市场
交易量下降 新房源减少 稳定性保持
{ad}
据Barfoot&Thompson的最新统计数据显示,与三月份相比,奥克兰住宅市场在4级警报封锁期内交易量受到很大影响,但基本稳定性保持不变。具体表现为:
- 交易量下跌50%。
Barfoot&Thompson在上个月出售了552处住宅物业,与3月份该机构出售1096处房产相比下降了50%。这是自2008年全球金融危机(453笔)以来该公司在4月份的最低销售记录。
- 新房源数量继续下滑。
Lockdown给房地产市场带来的最明显影响是加剧了新房源数量的大幅下滑。4月新上市房源仅为239套,不足预计每年此时上市房源的四分之一。与3月份相比下降86%,与去年4月相比下降了80%。
截至4月底,Barfoot&Thompson的房源存量为3849套,与3月份相比仅下降3%,高于前3个月的平均值,但比去年同期减少17.8%。从好的方面看,新房源数量少也是市场稳定的积极信号,表明更多人正处于谨慎的观望状态,而没有打算退出这一市场。
- 总价低的房产更受青睐。
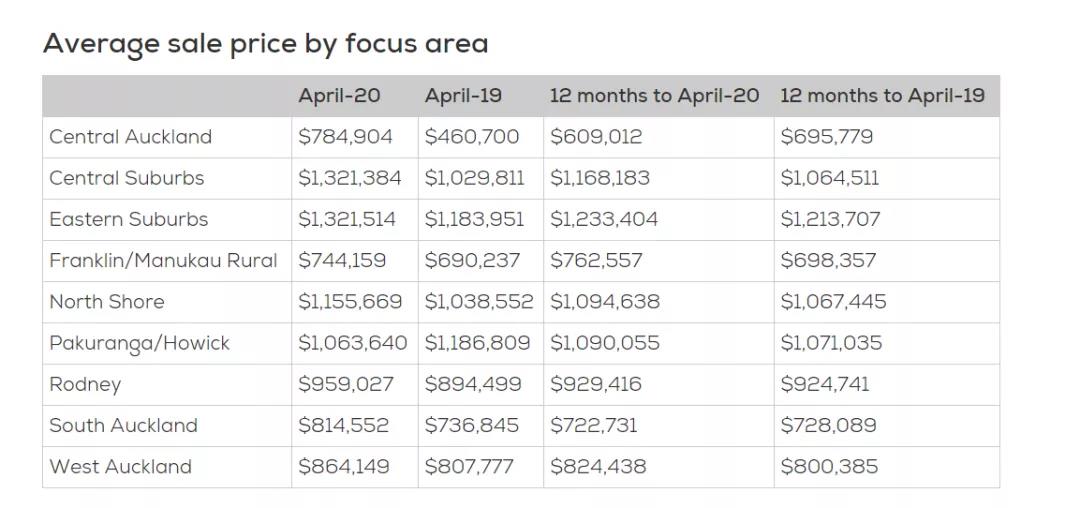
4月份销售的另一个特点是,售价在50万纽币以下的房产占到总数的40%,而售价在100万纽币及以上的房产仅占四分之一,较通常的三分之一有所下降。
此外,农场等大地市场受到严重影响,4月成交量仅为一年中此时预期成交量的四分之一。
- 房屋售价仅小幅回落。
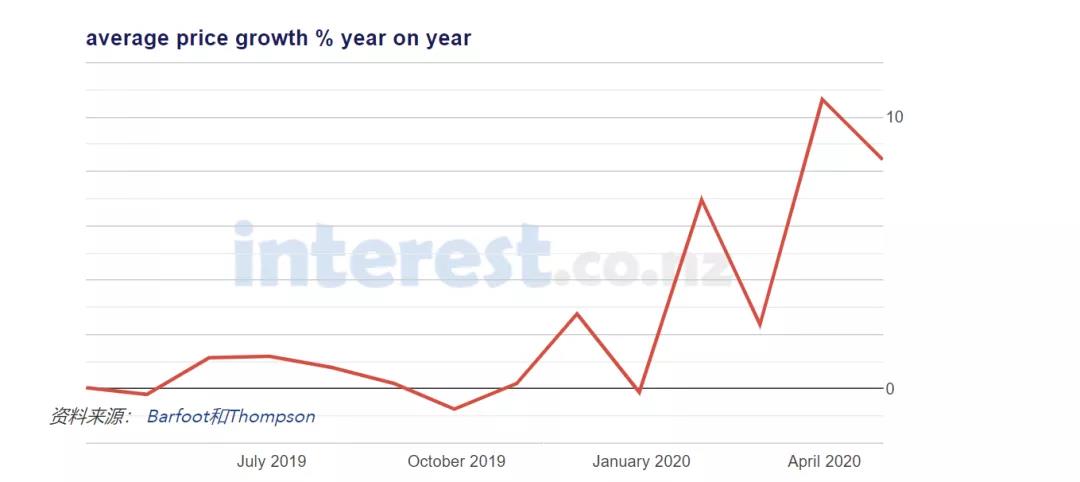
虽然成交房产售价比例的变化对拉低房屋均价和中位价产生了一定的影响。但4月份的房价仍基本保持上扬势头。
4月份的平均销售价格从3月份创记录的993,528纽币下降至962,136纽币,但仍大大超过今年头两个月的均价,且比去年同期上涨3.6%。中位数售价较3月份创纪录的92.5万纽币下降2.7%,但90万纽币仍然是Barfoot&Thompson有记录以来的第二高中位价。这也解释了为何在销售数量大幅下降后,实际销售额仅比去年同期下降17%。
Barfoot&Thompson董事总经理Peter Thompson表示,这些数字比预期的要好,但他同时表示,房产交易的一系列流程决定了市场数据的延时性,因此虽然这份报告中的一部分交易是在4级封锁期间完成的,但也有很多是在3月份就已达成交易意向而只是在4月完成的,因此可能要等到6月初回顾5月交易结果时,才能真正全面反应Lockdown对住宅市场带来的真实影响。值得期待的是,在进入第三等级警报的4月最后几天,新房源、私人看房和成交量的表现都呈现出积极活跃的状态。
商务楼市场
供应量充足 客户群有变 需求待验证
- 空置率仍保持新低。
尚不清楚不断上升的失业率预测对商务办公的空间占用和消化率会产生多大影响,但目前全国许多商务楼市场的空置率仍保持历史新低,这有助于证明其未来市场潜力。
- 供应渠道充足。
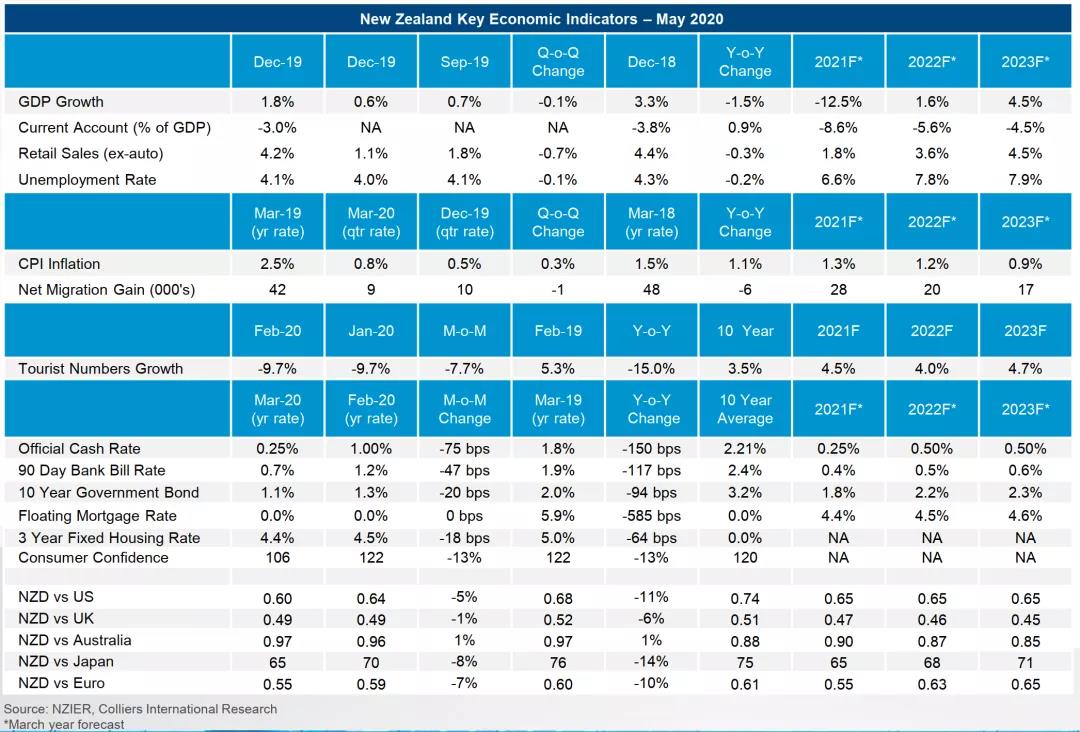
相比此前市场供应量的一度低迷,从中期来看,市场供应将回升,以满足市场内的供需平衡。
- 客户群体的变化正在显现。
政府、IT行业和卫生部门显然是近期变化的受益者。保险、法律和会计等行业也具有一定应变能力。旅游、零售、酒店和其他相关行业则正面临着最大的挑战。
- 居家办公的影响尚待求证。
关于商务楼市场的未来和需求状况的争论仍然是人们关注的主要问题,其核心是“居家办公”的经验及其对未来的意义。Collier目前已就此在23个国家向4000名参与者进行了国际性调查,并将在短期内把这项调查扩展到新西兰以进行比较。
工业市场
抗危机冲击 需求强劲 活力可期
- 在当前经济条件下,工业市场被认为比其他行业更具韧性。
- 物流的增长已经增加了对仓储空间的需求,这是市场信心的重要驱动力。
- 极低的空置率、有限的土地开发机会以及供应渠道不畅也是该市场积极而重要的基础。
- 为农村和农业综合企业提供服务的行业现阶段正受益,从而增加了该领域的需求。
- 建筑行业带来的影响则因项目而异。
通过“铁锹准备(shovel -ready)”项目而展开的公共工程和基础设施建设无疑将会促进工业市场的活力。而私营项目领域则将视具体情况而定,其决定性因素是审批速度和资金能力。
零售市场
重组商业模式 调整租赁方式 短期限制扩张
- 因疫情和Lockdown的影响,零售行业和服务的访问受限,该行业目前深陷困境。
- 虽然人流和交通的限制直接影响到消费,但同一行业内支付租金和不需要支付租金的零售商之间仍然存在着很大差异。
- 在第3级警报下,通过非接触式付款、网上购物和提货,消费活动将有所增加。但除了客户对本地商家的支持,他们可能还需要更多的支持。
- 零售商有必要开通在线业务。这次疫情加速了一些零售商进军全面零售领域的计划,但在线服务和实体店两种模式之间的比例尚不明晰。
- 为了在第3级警报下可以正常运营,许多零售商店和购物中心进行了调整和重组。由此也诞生了新的零售概念和方法,这主要集中在食品和酒水饮料等领域,以及未来基于购物体验的零售行业。
- 有迹象表明,短期内消费者的消费态度可能会改变。关注点可能更倾向于基于必需品和基于商品价值,而随意性和创意式的消费活动可能会减少。
- 一些零售业租户正在与房东协商以灵活的租期调整租金,任何一方均可终止合约,以增加现金流并降低风险。
- 在未来6到12个月内,众多连锁品牌不太可能大幅扩张现有零售网络,而是将重点评估疫情对其现有店铺的商业影响。
投资市场
流动性和成本仍是关键 未来交易量有望上升
- 为现有客户而非新客户继续提供资金,仍然是银行的主要重点。拥有A ++租约的物业是最受欢迎的。
- 拥有零售、住宿和旅游业租户的投资者正在不断地定期与银行联系,说明面临的问题,加强沟通并根据需要寻找解决方案。
- 资金的流动性和成本仍然是投资者关注的关键领域。有趣的是,如果延长基本利率之上的流动性和风险边际,尽管官方现金利率(OCR)降低,债务成本仍然可能会上升。
- 从销售的角度来看,有条件限制性的销售合同正在推出,但是在过去的两周中并没有足够的无条件销售活动可以被用来设定新的价格和收益率基准。
- 寻找优质物业资产以及利用当前时机入市的买家正在出现,这可能会增加某些房产类型的需求度。
- 可以预见,进入第二级警报后,将会出现许多市场推广活动,包括“销售和回租”和“场外”市场推广。这将有可能为第二和第三季度的市场带来更大交易量,并提供更好的价格指导。