
利率大战愈演愈烈,眼花缭乱中如何选择好的房贷产品?
据房产市场最新数据报告,5月市场开始反弹。新西兰各大银行房贷利率在此时一降再降,如何选择最优惠的贷款方式,以最小的投入买到心仪的住房,无疑是每个买家都关心的问题。
房地产市场坚挺依旧
COVID-19疫情爆发之初,就有经济学家预测新西兰房地产市场将因此受到严重冲击,交易量和价格都会大幅降低,但3个月后,由经济学家Tony Alexander与新西兰房地产协会REINZ联合开展的最新市场调查显示,虽然受此前Lockdown影响,房产销售时间延长,新房源减少,但房价依旧稳中有升。在奥克兰,房价中位数甚至上升至91万纽币,创下历史第三高。
{ad}
REINZ首席执行官Bindi Norwell表示: “我们从新西兰各地的房地产中介获悉一些地区的市场需求旺盛,价格在上涨。对比部分经济学家早期对疫情后房地产市场的预测,这些反馈无疑是积极的。”
细究房产市场活跃坚挺依旧的原因,固然有市场房源求大于供、海外Kiwi大规模回流等原因,但无疑政府的以下举措起到至关重要的积极作用:
- 储备银行在3月将官方现金利率调低至创纪录的25%;
- 储备银行从5月1日起取消LVR限制。
低利率竞争持续升温
自新西兰储备银行调低官方现金利率(OCR),并在5月初表示对未来继续下调OCR持开放态度,各商业银行相继不断下调房贷利率,以致NZ Herald甚至在报道中将之定义为一场“房贷战争”(Mortgage wars)。
目前,新西兰四大主要商业银行提供的浮动房贷利率约为4.44%或4.45%,固定利率虽然因年限不同而有差异,但都已低于3%。
上周,Kiwibank宣布下调浮动房贷利率,这是新西兰主要商业银行在持续升温的抵押贷款竞争中的最新举措。
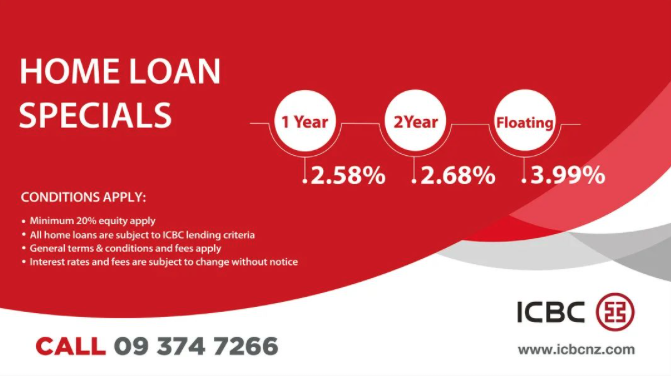
中资银行工商银行(工银新西兰)推出的最新房贷利率也创下历史新低——一年期为2.58%,两年期为2.68%。
如何贷款更省钱
“超过85%的房屋贷款客户采用固定利率。”Westpac的发言人说。抵押贷款顾问Sara Hartigan在接受TVNZ采访时表示,虽然最新一轮的利率削减很可能不是最后一次,她仍建议新西兰人在可能的情况下选择固定利率而不是浮动利率。她说:“在不确定的经济环境下,特别是如果对工作稳定性有点疑问的情况下,固定利率是更好的选择。”
但工商银行在近期推出了一项基于3.99%浮动利率的房贷产品—智按易(Offset Home Loan,简称OHL)。这款产品帮助客户利用指定的存款账户的余额抵消浮动贷款余额,从而减少利息支出,并保持灵活的现金流。
工银新西兰“智按易”OHL小知识:
如借款人在工银新西兰借100万纽币住房贷款,其中30万为“智按易”贷款,借款人同时在工行开通存款账户,随时可将暂时闲置的资金存入该存款账户,这部分“智按易”贷款的利息是根据贷款额与该存款账户余额之间的净余额计算。具体可能存在以下三种情况:
- 存款金额=30万纽币,存款余额与贷款余额抵消,客户无需支付“智按易”贷款的利息。
- 存款金额<30万纽币,客户只需要按照99%的利率支付贷款与存款余额差额部分的利息。
- 存款金额>30万纽币,客户无需支付“智按易”贷款的利息,超出30万的存款银行不支付利息。
由此可见,在房贷固定利率已降到极低的前提下,再使用这款浮动利率产品作补充, 能为贷款人带来以下利益:
- 减少利息的支付。客户只需支付差额部分所产生的利息。
- 灵活管理现金流。存款账户同时可用于进行日常消费。
- 提前偿还贷款更灵活。
“智按易”OHL适用于工银新西兰贷款客户(新申请/已有贷款客户),最低浮动贷款额为10万纽币,最高上限额度为贷款总额的30%或50万新元(以较低者为准)。
工银新西兰住房贷款申请条件:
- 仅限于新西兰本地收入;
- 适用于购买自住房和投资房;
- 最低贷款金额为NZD$300,000.00。