
疫情下的商业地产:短期内波折难免,长远看相对乐观
COVID-19,一种通过显微镜才能被看见的小小病毒,在短短半年里颠覆了整个人类世界的政治经济、生产生活。远在南太平洋中央的新西兰也未能独善其身,疫情爆发后的几个月里,国家经济遭遇了过山车般的跌宕起伏。商业地产市场,作为新西兰经济的一个缩影,同样受到了巨大冲击,面临着着前所未有的危机,前途未卜。
著名商业不动产服务公司高力国际(Colliers International)在对新西兰商业地产各细分市场数据进行持续追踪的同时,也将其和疫情影响下的整个亚太区域市场做了横向研究比较。
本文综合参考该机构的一系列报告,包括2020年5月、6月、7月的《新西兰商业地产研究报告(New Zealand Research Report)》,以及《亚太地区房地产市场:在变革的世界仍然物有所值(Asia Pacific Real Estate: Still Good Value In A Changed World)等》,力图对疫情下的新西兰商业地产市场做一个全局性的综述,以期帮助读者对该市场未来走势及投资前景窥见一斑。
商务办公楼:租金暂时受损 空置率仍可控
租金收益暂时受影响
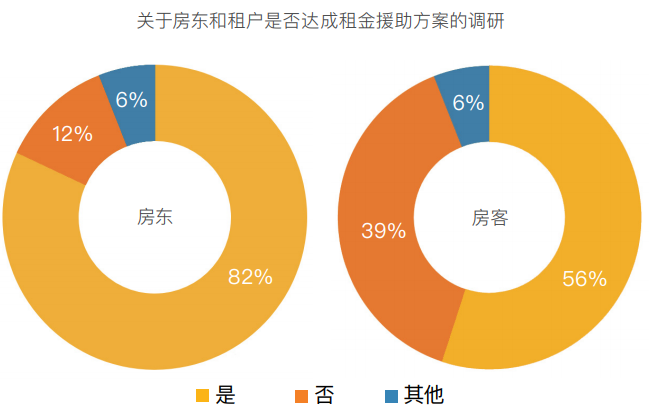
在新西兰全面封锁期间,租金减免一直是各方关注的焦点。高力国际6月商业地产研究报告显示,参与调研的82%的房东和55%的租户明确表示,已经与另一方达成了某种租金援助方案。
此前在关于4月租赁情况的调研中,有84%的租户称支付了50%以上的租金。时隔一个月的调研统计数字也呈现出较为相近的结果,约67%的房东和76%的租户估计,5月实际支付的租金与4月相同。
虽然随着新西兰步入Level-1,越来越多的企业有机会开工,从而获得更大的现金流、尽快按照合同全额支付租金,但仍然有一些房东面临空置压力,不得不提供更多的优惠以吸引企业入驻。
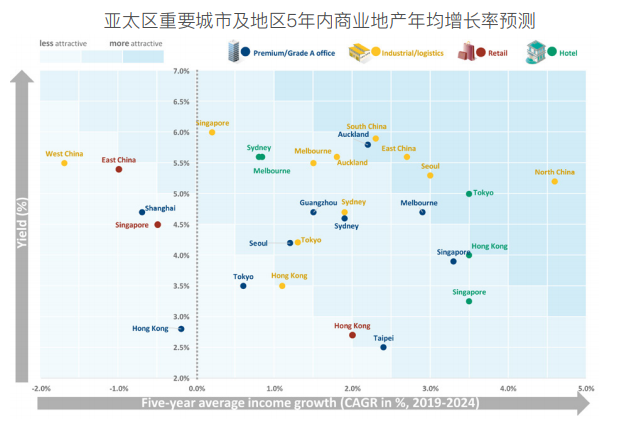
因此,一份关于整个亚太地区商务办公市场租金增长前景的调研报告预测,在未来一年里奥克兰实际的商务楼租金可能会下降。
但也是同一份报告,对奥克兰商务楼的中长期前景持乐观态度。
该报告指出,在经历可能的短期下调后,在未来五年中,奥克兰的租金增长前景是整个亚太地区最为乐观的市场之一。
新加坡的年平均增长率预计为3.3%,居于领先地位;澳大利亚表现最为强劲的市场是墨尔本,预测其平均增长率将为2.9%;紧随其后的就是奥克兰,预计增长率为2.2%。
市场需求仍然旺盛
高力国际6月份的调查报告显示,在调研中,有大约80%的受访者认同商务办公楼的价格将在短期内从2019年下半年的峰值向下回落,虽然还有一些人对此前景表示怀疑,但潜在买家的热情已明显有所增强。
大约一半的受访者相信,当前尚不明确的经济形势有望在一年内逐步稳定下来。
许多潜在的买家认为,2021年将会有一些新的机会,有58%的受访者则表示他们希望在年内实施购买行动。
目前为止已有的交易数据表明,在价格变化有限的情况下,拥有主承租人长期契约的高质量商业物业仍然有巨大的市场需求。
现阶段造成市场供小于求的原因是,部分卖家选择将出售行为推迟到2021年下半年。
居家办公影响尚未显现
四周的封锁使得职场的工作方式发生了巨大变化:很多公司发现原先不得已而为之的远程工作其实也有一些好处,比如大幅减少租金开支和水电费用、减轻公共交通压力等;且一份对于居家办公的调查结果表明,这一举措在员工中很受欢迎,很多受访者希望居家工作在未来能够成为工作常态的一部分。
这使得一贯被市场看好的商务楼投资前景被蒙上了一层阴影。
但是,截至目前,虽然争议不断,却尚未发现有证据显示员工短期居家办公与公司对办公空间的需求两者间有什么必然关联。
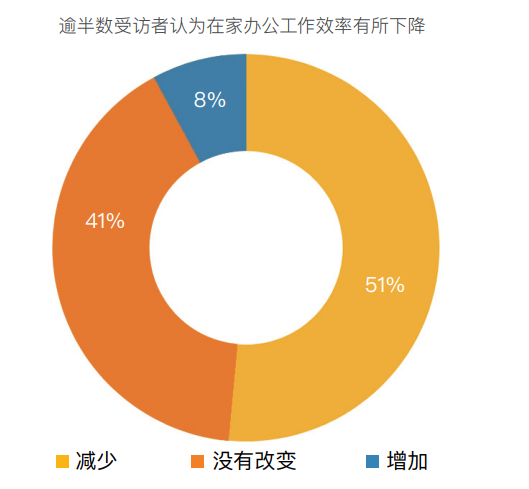
事实上,虽然大多数受访者均表示希望采取更为灵活的方式进行远程工作,但在同一份调查中,也有逾一半的受访者承认在家工作影响效率:约49%的受访者认为工作效率没有改变,甚至有所提高(8%);而51%的人表示效率出现了下降。
而且,远程工作,也并不一定意味着办公室空间的减少,即使公司采用无固定办公桌的做法以及对楼层空间使用率进行一定调整,也同样需要足够的面积空间。
传统的办公环境将继续提供许多远程所无法比拟的优势,诸如可以与同事直接合作(34%)、与同事见面社交(13%)以及可以随时开会(12%)等都被认为是在办公室工作的优点所在。
另一个重要的观点是,在办公室工作可以更好地区分并保持工作与家庭生活之间的平衡(19%)。
这也就不奇怪,在调查中会有75%的受访者称,他们将在未来12个月内保持现有租用面积或增加空间。
空置率有所上升但仍然可控
奥克兰和惠灵顿商务办公楼市场的特点一直是空置率低,且租金稳步上涨。
截至2019年底,奥克兰CBD的空置率已降到4.7%的历史新低,而且过去5年里,租金一直以每年3.9%的幅度在增长。
这是因为尽管新办公楼的开发不断增加,但市场供应仍然不能满足需求的增长。COVID-19疫情对经济的影响无疑会使得空置率由此前的低点有所上升,但是目前尚无迹象显示对该市场会造成较严重的冲击。
在奥克兰,特别是在高端商务办公楼市场,租户主要由诸如IT企业、政府部门和卫生医疗机构等在疫情期间稳中有升的行业所组成;其他还包括如会计师事务所、律师事务所和金融机构等较为稳定的行业。这些行业的机构占据了中央商务区(CBD)大约50%的办公楼空间。
同样,惠灵顿的办公楼市场由于政府部门租用率较高而得到了有力的支撑,也并没有受到明显的影响。
此外,当地一些重要的新开发项目仍然在继续推进,如Whitmore街和Bowen Campus二期的项目,已得到了BNZ、安永和富士通等公司的租约承诺,这也提升了人们对惠灵顿办公楼市场的信心。
{ad}
工业地产:市场坚挺 交易活跃 需求强劲
在COVID-19疫情对几乎所有经济领域都造成或多或少冲击的情况下,工业地产几乎是唯一被业内专家和投资者看好的房地产分支领域。
从疫情爆发前的持续上升势头,到近来活跃的交易表现,都证明了在经济衰退的总体形势下,工业地产相比其他市场更具韧性、更为坚挺。
细分该领域的不同行业,可以看到:
- 新西兰统计局(Statistics New Zealand)的数据显示,2019年,作为工业部门核心的制造业和建筑业等生产行业约占新西兰3000亿新西兰元GDP的五分之一,而接下来政府对 “Shovel ready”项目的大力投入有望进一步拓展其市场深度,提升活力。私营项目领域则将视具体情况而定,其决定性因素是审批速度和资金能力。
- 交通、物流、仓储和邮政服务等服务性行业,在COVID-19疫情爆发之前就处于上升势头,而最近几个月里更随着人们纷纷转向线上和“点击+收货”的服务出现了强势的增长,并成为市场信心的重要驱动力。
- 农林业是新西兰少数没有受疫情冲击的产业,因此为农村和农业综合企业(agribusiness)如乳制品行业等提供服务的行业现阶段也需求旺盛,属于受益领域。
极低的空置率、有限的土地开发机会以及供应渠道不畅,都为经济低迷期工业地产市场仍然表现积极奠定了基础。
全国范围内有关工业房地产的销售数据显示,主要资产的价格和收益,与COVID-19疫情爆发之前相比基本没有大的变化。活跃的交易活动的推动来自各类买家,包括财团、高净值个人客户和自用业主。
建筑市场:尚未开工及待开发项目可能搁置
在这个现状与前景都一致看好的领域,如果说还存在什么变数,恐怕不能不涉及到工业地产领域的龙头——建筑行业。
以奥克兰为例,奥克兰CBD和城区商务楼市场,在经历多年市场供不应求的状况后,带动了较为活跃的建筑开发市场。
尽管在过去的12个月中,新开发建成了大约28,000平方米的新空间,但城区的空置率仍然在减少。
在奥克兰CBD,目前有五个主要项目正在建设中,到2021年年底之前,预计将有超过8.7万平方米的新办公空间竣工。
在城区,将有35,000平方米的新建建筑物在同一时间范围内完工。这些即将完工的在建项目市场预租率很高,因此,没有理由认为,其建设将会受到干扰。
那么,在评估未来市场前景时,可能造成变化的,将主要集中在那些虽然已通过审批、但尚未进入建筑阶段的项目,以及那些尚处于规划和可行性分析阶段的项目。
高力国际的报告认为,基于经济进入衰退期已是不争的事实、失业率预计将增至8%-10%之间,以及关于工作习惯改变可能对市场影响的猜测等现实因素的考量,如果没有充分的预租率,CBD中约75,250平方米建筑面积、城区约73,300平方米建筑面积的项目可能将无以为继。
虽然现在预测其中哪些项目将会被搁置,还为时过早,但尽快提前确定固定的租户、提高预租率,是现阶段任何一个即将进入施工阶段的项目所应该要做的。
当然,从另一个角度看,由于在建项目完工和COVID-19疫情影响而导致的商业办公楼空置率上升的问题,显然又将随着新项目的推迟而得到最大程度地控制。
零售业:深受疫情影响 短期反弹迅猛
如前所言,零售业和酒店业都是深受疫情影响的行业,绝大多数经营者都遭遇到现金流入不敷出的困窘。
虽然人流和交通的限制直接影响到消费,但同一行业内支付租金和不需要支付租金的零售商之间仍然存在着很大差异。
一些零售业租户尝试通过与房东协商以更灵活的支付形式来缴纳租金,或者同意任何一方均可终止合约等方式以增加现金流并降低风险。
此外,不愿坐以待毙的零售商除了申请政府工资补助、与房东协调租金,也开始谋求更为积极的应对之策。
- 这次疫情加速了一些零售商进军网络零售领域的计划,但在线服务和实体店两种模式之间的比例尚不明晰。
- 许多零售商店和购物中心进行了调整和重组。由此也诞生了新的零售概念和方法,这主要集中在食品和酒水饮料等领域,以及未来基于购物体验的零售行业。
- 在未来6到12个月内,众多连锁品牌不太可能大幅扩张现有零售网络,而是将重点评估疫情对其现有店铺的商业影响。
高力国际在其市场报告中称,有迹象表明,短期内消费者的消费态度可能会改变。关注点可能更倾向于必需品和性价比高的商品,而随意性和创意式的消费活动可能会减少,这似乎意味着零售业的全面复苏尚任重而道远。但在这一充满不确定的领域,也并非没有利好消息。
- 从市场划分来说,被归类为基本服务(essential service)的零售商,主要是超市和药店,其作为有效抵御市场风险的投资地产的声誉得到了进一步的稳固,在当前动荡的时势之下,可能会吸引投资者更大的兴趣。此外,那些有较为完备的在线业务的公司,在一定程度上也躲过了经济下滑的直接影响。
- 从市场前景来看,新西兰统计局发布的电子银行卡交易数据清楚地说明了4月份新西兰人总体消费的变化——与2019年4月相比下降了44%,而在酒店行业的消费支出下降了近95%。但这种急速下降呈现出了很大程度上的被强制性,且持续时间并不长。
随着新西兰人在封锁结束之后重新回归零售商店并展开“报复性消费”,零售业消费出现强劲复苏。5月,核心零售业消费总额为46亿新西兰元,较4月份增长了73%;虽然较之去年同期的47亿新西兰元,下降了5%,但这一数据,仍然远高于过去10年期39亿新西兰元和20年期36亿新西兰元的平均值。
虽然,对市场情绪的变化以及COVID-19疫情造成的经济影响,可能还有待几个月后才能做出更为清晰准确的评估,但这一“V形”反弹,仍然可被视作反映消费者态度的一项令人可喜的指标。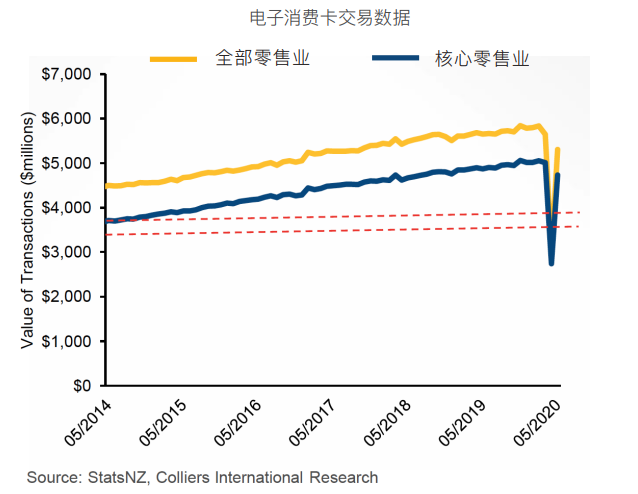
综上所述,虽然现在要就COVID-19疫情对新西兰商业地产的影响程度和影响范围做出准确评估尚为时过早,但至少无论是相对于全球或亚太区其他国家和地区、还是相对于新西兰本国那些受打击更严重的行业,商业地产领域还保有一定的稳定性,并有望较快恢复增长。然而,2020年教给我们的最重要一课就是:这世界,唯一不变的就是永远有无法预期的变化。而我们所能做的只有极尽努力、守望相助,尽最大可能在这个危机时期谋求更大生机和发展。